Что такое калькулятор PMI?
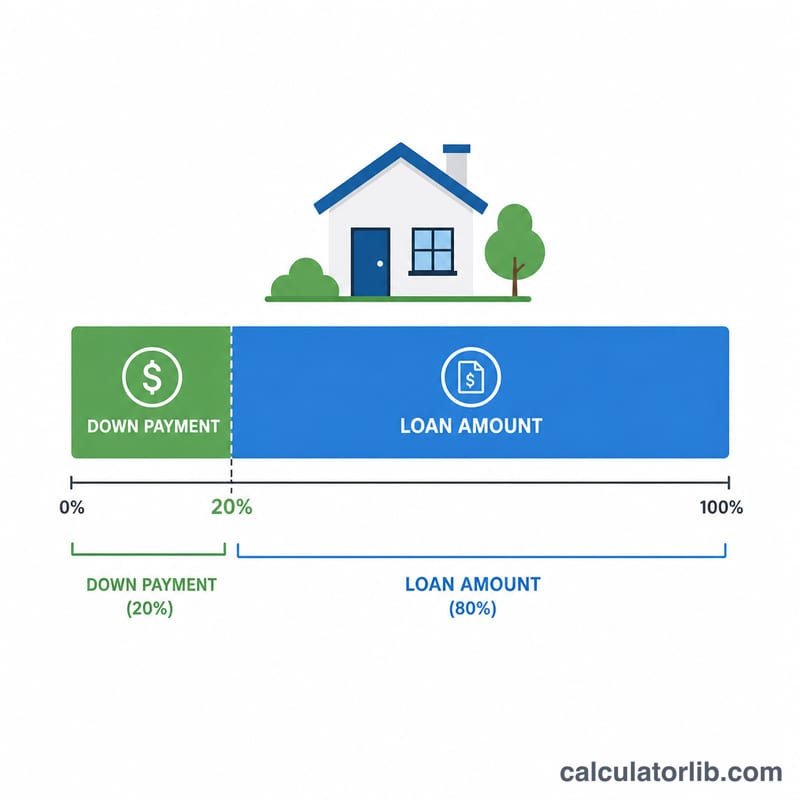
Этот калькулятор предназначен для обычных (conventional) ипотечных кредитов в США. Частная ипотечная страховка (PMI, Private Mortgage Insurance) — это страховой взнос, который банк требует, если ваш первоначальный взнос составляет менее 20% от стоимости жилья (то есть соотношение кредита к стоимости, LTV, выше 80%). Важно понимать: PMI защищает кредитора, а не вас, на случай вашего дефолта, и обычно этот взнос включается в ежемесячный ипотечный платёж. Калькулятор оценивает ежемесячные и годовые расходы на PMI исходя из остатка по кредиту и годовой ставки PMI, которую назвал ваш банк. В России такой обязательной страховки нет — её аналогом частично можно считать страхование ответственности заёмщика, но условия и правила отличаются.
Как пользоваться калькулятором
Введите сумму кредита (именно сумму займа, а не цену дома) и годовую ставку PMI в процентах. Обычно ставки PMI находятся в диапазоне примерно от 0,3% до 1,5% в год — конкретное значение зависит от вашего кредитного рейтинга и размера первоначального взноса. Калькулятор покажет ежемесячный взнос и общую сумму за год.
Разбор формулы
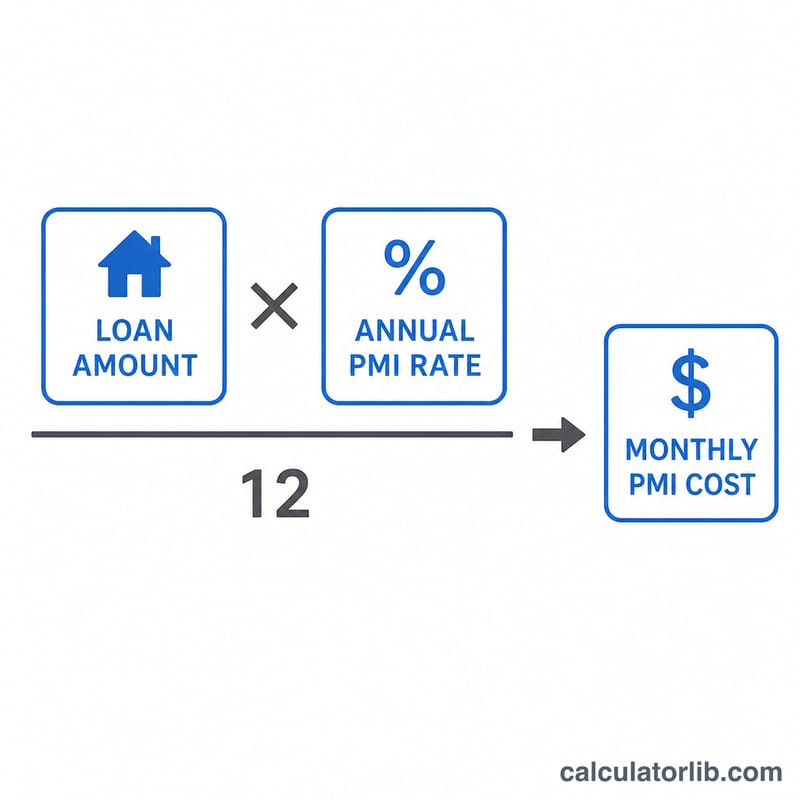
Годовая стоимость PMI равна сумме кредита, умноженной на годовую ставку. Чтобы получить ежемесячный взнос, делим результат на 12:
$$\text{Ежемесячный PMI} = \frac{\text{Сумма кредита} \times \frac{\text{Годовая ставка PMI (\%)}}{100}}{12}$$
Например, при кредите в $250 000 и ставке 0,5% в год: годовой PMI = \(250\,000 \times 0{,}005 = \$1250\), а ежемесячный PMI = \(1250 \div 12 \approx\) $104,17.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,75–4,00 %
- Дата
- 2026-11-13
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-13 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,90 % | 2026-11-13 | −0,10 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-13 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Когда PMI перестают начислять? По обычным кредитам вы можете запросить отмену PMI, как только соотношение кредита к стоимости достигнет 80%. А при достижении 78% LTV (по первоначальному графику погашения) банк обязан отменить страховку автоматически.
PMI — это то же самое, что процентная ставка? Нет. PMI — это отдельная страховка. Здесь ставка задаётся как фиксированный годовой процент от остатка кредита, хотя некоторые банки пересчитывают её по мере уменьшения долга.
Можно ли избежать PMI? Да. Внести первоначальный взнос от 20% и выше, использовать «комбинированный» кредит (piggyback loan) или выбрать вариант с PMI, оплачиваемым банком (он встроен в более высокую процентную ставку) — всё это позволяет обойтись без отдельной строки расходов на PMI.