Что такое ипотечный калькулятор?
Ипотечный калькулятор показывает, какой фиксированный ежемесячный платёж вам предстоит вносить по жилищному кредиту, сколько вы выплатите в итоге и какую часть от этой суммы составят проценты. В основе расчёта лежит стандартная формула аннуитета: тело кредита и проценты распределяются равномерно на все месяцы срока, поэтому каждый платёж получается одинаковым.
Как пользоваться калькулятором
Введите три значения: сумму кредита (то, что вы занимаете после первоначального взноса), годовую процентную ставку в процентах и срок кредита в годах. Калькулятор мгновенно покажет ежемесячный платёж по основному долгу и процентам, общую сумму всех выплат и совокупную переплату по процентам. Учтите, что налог на имущество, страховка жилья и взносы за обслуживание в этот расчёт не входят.
Разбираем формулу
Ежемесячный платёж рассчитывается так: $$M = P \cdot \frac{r(1 + r)^n}{(1 + r)^n - 1}$$. Здесь \(P\) — это сумма кредита (тело долга), \(r\) — месячная ставка (годовая ставка, делённая на 12), а \(n\) — общее количество платежей (число лет, умноженное на 12). Показательная часть формулы отражает сложные проценты, которые ежемесячно начисляются на остаток долга.
Пример расчёта
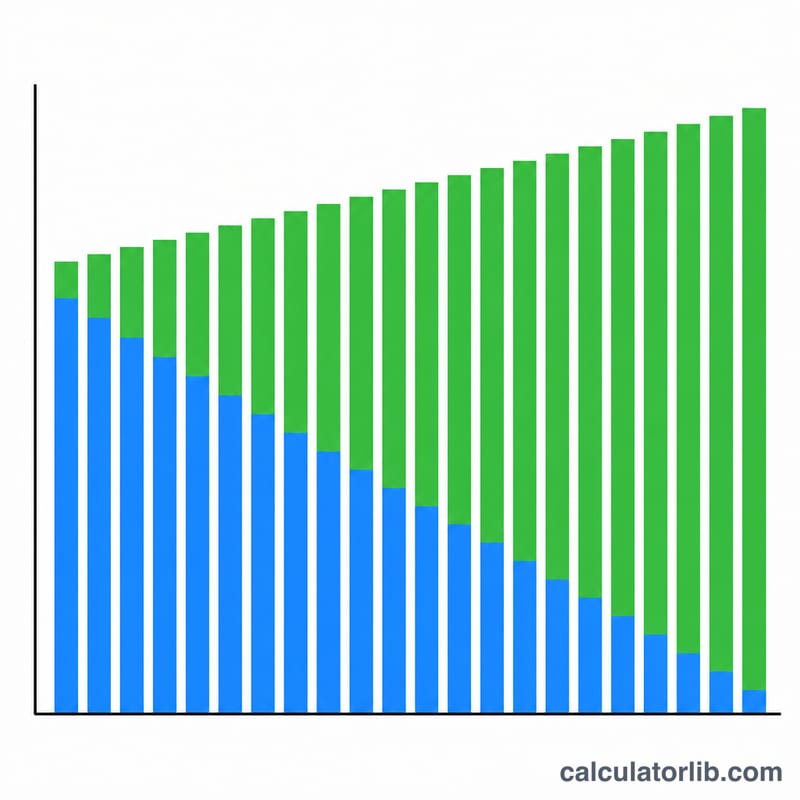
Допустим, вы берёте в кредит $300 000 под 6,5% годовых на 30 лет. Месячная ставка равна \(0{,}065 / 12 \approx 0{,}00541667\), а количество платежей — 360. Подставив значения в формулу, получаем ежемесячный платёж около $1896,20. За 360 месяцев вы выплатите примерно $682 633, из которых около $382 633 придётся на проценты.
Частые вопросы
Входят ли в расчёт налоги и страховка? Нет. Калькулятор считает только основной долг и проценты. Ваш реальный платёж с учётом эскроу-счёта может оказаться выше.
А если ставка 0%? При нулевой ставке платёж — это просто сумма кредита, делённая на количество месяцев.
Подойдёт ли он для других кредитов? Да — та же формула аннуитета работает для автокредитов, образовательных и потребительских займов.
Сравнение сценариев ипотечных платежей
В таблице ниже показаны ежемесячный платёж по основному долгу и процентам, общая сумма выплаченных процентов за весь срок кредита и общая сумма выплат для суммы кредита $300,000. Цифры рассчитаны по стандартной формуле амортизации \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\), где \(r\) — месячная ставка, а \(n\) — количество ежемесячных платежей. Значения округлены до ближайшего доллара.
| Кредит | Годовая ставка | Срок | Ежемесячный осн. долг и проценты | Всего процентов | Общая стоимость |
|---|---|---|---|---|---|
| $300,000 | 6.0% | 30 лет | $1,799 | $347,515 | $647,515 |
| $300,000 | 6.0% | 15 лет | $2,532 | $155,683 | $455,683 |
| $300,000 | 6.5% | 30 лет | $1,896 | $382,633 | $682,633 |
| $300,000 | 6.5% | 15 лет | $2,613 | $170,452 | $470,452 |
| $300,000 | 7.0% | 30 лет | $1,996 | $418,527 | $718,527 |
| $300,000 | 7.0% | 15 лет | $2,696 | $185,367 | $485,367 |
Выделяются две закономерности. Во-первых, более высокая процентная ставка существенно увеличивает как ежемесячный платёж, так и общую сумму процентов — переход с 6.0% на 7.0% по 30-летнему кредиту добавляет около $197 в месяц и примерно $71,000 к общей сумме процентов. Во-вторых, более короткий 15-летний срок предполагает более высокий ежемесячный платёж, но резко сокращает проценты за весь срок: при 6.5% 15-летний кредит обходится примерно на $212,000 дешевле по общей сумме процентов, чем 30-летний, несмотря на больший ежемесячный платёж.
Определения ключевых ипотечных терминов
- Основной долг (P)
- Сумма займа — остаток кредита после внесения первоначального взноса. В формуле это начальная величина, на которую начисляются проценты.
- Процентная ставка (номинальная или годовая эффективная)
- Номинальная ставка — это заявленная годовая процентная ставка, используемая для расчёта месячной периодической ставки (\(r = \text{ставка}/1200\)). Годовая эффективная ставка (APR) — это более широкий показатель, который учитывает определённые комиссии кредитора и пункты, поэтому она обычно немного выше номинальной ставки и предназначена для сравнения кредитов. Этот калькулятор использует номинальную ставку.
- Срок кредита
- Период времени, в течение которого погашается кредит, здесь выраженный в годах и преобразованный в месячные периоды как \(n = 12 \times \text{годы}\). Распространённые сроки — 15 и 30 лет.
- Амортизация
- Процесс погашения кредита посредством равных периодических платежей. Каждый платёж покрывает проценты, начисленные за этот месяц, а остаток уменьшает основной долг; ранние платежи в основном идут на проценты, а поздние — на основной долг.
- Ежемесячный платёж (осн. долг и проценты)
- Фиксированная ежемесячная сумма (\(M\)), которая покрывает только основной долг и проценты. Это результат формулы амортизации.
- Всего процентов
- Сумма всех процентов, выплаченных за весь срок кредита, рассчитываемая как \(M \times n - P\).
- Общая стоимость
- Общая сумма выплат за весь срок, равная \(M \times n\) — то есть основной долг плюс все проценты.
Понимание вашей оценки платежа
Платёж, показываемый этим калькулятором, включает только основной долг и проценты. Он отражает то, что вы выплачиваете кредитору за заём денег, и ничего более.
Большинство реальных ежемесячных платежей за жильё больше, поскольку они также включают суммы, собираемые на эскроу-счёт, и другие регулярные платежи, которые эта оценка не покрывает:
- Налоги на недвижимость — взимаются местными органами власти и часто собираются кредитором ежемесячно.
- Страхование домовладельцев — обычно требуется кредитором.
- Частное ипотечное страхование (PMI) — обычно требуется по обычным кредитам, когда первоначальный взнос составляет менее 20% от стоимости жилья.
- Взносы в ассоциацию домовладельцев (HOA) — применимы, если недвижимость входит в ассоциацию домовладельцев.
Совокупная цифра, включающая эти статьи, иногда сокращается как PITI (основной долг, проценты, налоги и страхование). При планировании бюджета добавьте ваши расчётные расходы на эскроу и HOA к указанной здесь сумме основного долга и процентов, чтобы приблизительно оценить полную ежемесячную стоимость жилья.
В качестве фактического ориентира давнее правило кредитования — коэффициент «начального» соотношения долга к доходу — предполагает, что общие ежемесячные расходы на жильё должны составлять не более примерно 28% валового месячного дохода, а общие платежи по долгам — не более примерно 36% (так называемое правило 28/36). Эти пороговые значения являются общими отраслевыми ориентирами, используемыми при андеррайтинге, а не требованиями, и фактические критерии кредиторов различаются. Эта информация предоставлена только для общего понимания и не является персонализированной финансовой консультацией.
Как рассчитать ипотечный платеж вручную
Полностью амортизируемый ипотечный платеж остается неизменным на протяжении всего срока кредита, поэтому его можно вычислить с помощью одной замкнутой формулы. Выполняйте шаги ниже, используя неокругленные десятичные дроби, и округляйте только окончательный платеж — округление промежуточных значений (особенно месячной ставки) может сдвинуть ответ на несколько долларов в течение 30-летнего периода.
Образец кредита, используемый далее: цена покупки в размере $350 000 с авансовым платежом в размере $70 000, годовой процентной ставкой 6,5% и сроком на 30 лет.
- Найдите основную сумму. Финансируемая сумма — это цена минус авансовый платеж: \(P = 350{,}000 - 70{,}000 = 280{,}000\).
- Преобразуйте годовую ставку в месячную ставку. Разделите годовой процент на 100, а затем на 12 (что равносильно делению на 1200): \(r = \dfrac{6.5}{100 \times 12} = \dfrac{6.5}{1200} = 0.00541667\).
- Найдите количество платежей. \(n = 30 \times 12 = 360\).
- Вычислите коэффициент роста. \((1+r)^{n} = (1.00541667)^{360} = 6.991798\). Сохраняйте здесь как минимум шесть десятичных знаков; этот член доминирует в результате.
- Примените формулу амортизации. $$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$ Подставляя: $$M = 280{,}000 \times \frac{0.00541667 \times 6.991798}{6.991798 - 1} = \frac{10{,}604.23}{5.991798} = 1{,}769.79$$ Ежемесячный платеж по основной сумме и процентам составляет $1,769.79.
- Вычислите общую сумму, выплаченную. \(M \times n = 1{,}769.79 \times 360 \approx 637{,}124\) долларов за весь период.
- Вычислите общую сумму процентов. \((M \times n) - P = 637{,}124 - 280{,}000 \approx 357{,}124\) долларов — больше, чем сама основная сумма при такой ставке и сроке.
- Обработайте граничный случай нулевого процента. Если \(r = 0\), формула делит на ноль и не может быть использована. Кредит под 0% просто делит основную сумму равномерно: \(M = \dfrac{P}{n} = \dfrac{280{,}000}{360} = 777.78\) в месяц, с нулевым общим процентом. Некоторые финансируемые продавцом или рекламные кредиты попадают в эту категорию.
Два предостережения. Во-первых, \(M\) здесь — это только основная сумма и проценты; налоги на имущество, страховка домовладельца, ипотечная страховка и любые взносы ассоциации домовладельцев добавляются сверху и часто собираются через счет условного депонирования, поэтому сумма, которая фактически дебетуется каждый месяц, больше. Во-вторых, эта формула предполагает фиксированную ставку и ежемесячное начисление процентов при \(r = \text{годовая}/12\), что является стандартным соглашением для ипотечных кредитов с фиксированной ставкой в США. Некоторые страны (например, Канада) по закону начисляют проценты раз в полгода, что изменяет шаг 2 — проверьте соглашение, применимое к вашему кредиту.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Справочные значения ипотеки: авансовые платежи, ипотечная страховка и лимиты кредитов
Приведенные ниже цифры — это правила программ ипотеки в США и общие соглашения андеррайтинга кредиторов. Они не применяются вне США, и даже в США отдельные кредиторы могут устанавливать более строгие требования («overlay»), чем минимум программы. Используйте их для проверки основной суммы, которую вы вводите в калькулятор, но не как гарантию одобрения.
| Элемент | Справочное значение | Источник / программа |
|---|---|---|
| Минимальный авансовый платеж, стандартный | 3% от цены покупки (программы для квалифицирующихся покупателей в первый раз и с низким и среднем уровнем дохода) | Рекомендации стандартного соответствия Fannie Mae / Freddie Mac |
| Минимальный авансовый платеж, FHA | 3,5% при кредитном рейтинге 580 или выше; 10% для рейтингов 500–579 | FHA (Министерство жилищного строительства и развития городов США) |
| Минимальный авансовый платеж, VA | 0% для соответствующих условиям военнослужащих, ветеранов и пережившихся супругов | Министерство по делам ветеранов США |
| Минимальный авансовый платеж, сельское развитие USDA | 0% в отвечающих условиям сельских районах в зависимости от лимитов доходов | Программа гарантированного кредита сельского развития USDA |
| Авансовый платеж, позволяющий избежать ипотечной страховки | 20% (соотношение кредита к стоимости 80%) | Общий стандарт андеррайтинга кредитора стандартного типа |
| Отмена ипотечной страховки по стандартным кредитам | Заемщик может запросить отмену при 80% LTV; автоматическое прекращение при 78% LTV в исходном графике амортизации | Закон США о защите домовладельцев 1998 года |
| Типичная годовая стоимость ипотечной страховки | Примерно 0,3%–1,5% от суммы кредита в год, варьируется в зависимости от кредитного рейтинга и LTV | Карточки тарифов частного страховщика ипотеки (диапазон, не предложение) |
| Общие сроки с фиксированной ставкой | 10, 15, 20 и 30 лет (\(n\) = 120, 180, 240, 360 платежей) | Стандартные продукты вторичного рынка |
| Рекомендация DTI переднего конца | 28% — платеж по жилищу (основная сумма, проценты, налоги, страховка) как доля от валового ежемесячного дохода | Общая рекомендация андеррайтинга кредитора («правило 28/36») |
| Рекомендация DTI заднего конца | 36% — все повторяющиеся платежи по долгам как доля от валового ежемесячного дохода; многие программы позволяют выше с компенсирующими факторами | Общая рекомендация андеррайтинга кредитора («правило 28/36») |
| Лимит стандартного кредита | Устанавливается ежегодно и публикуется FHFA, с более высокой потолком в назначенных округах с высокой стоимостью; кредиты выше лимита — это «джамбо» и ценятся отдельно | Федеральное агентство финансирования жилищного фонда — проверьте цифру за текущий год |
Применяя рекомендацию переднего конца 28% к проработанному примеру: платеж по основной сумме и процентам в размере $1 769,79 плюс, скажем, $450 в месяц за условно зарезервированные налоги и страховку дает стоимость жилища примерно $2 220, что соответствует рекомендации при валовом доходе близко к $7 930 в месяц (примерно $95 000 в год). Поскольку налоги, страховка и ипотечная страховка значительно варьируются в зависимости от штата и собственности, рассматривайте это как иллюстрацию арифметики, а не национальный ориентир.
Этот раздел содержит общую информацию, а не профессиональные финансовые советы. Минимальные авансовые платежи, страховые ставки и лимиты кредитов изменяются, и приемлемость зависит от вашего кредитного профиля, собственности и кредитора — подтвердите текущие цифры с лицензированным кредитным офицером или на официальном сайте программы перед принятием обязательства.