होम लोन कैलकुलेटर क्या है?
होम लोन कैलकुलेटर आपके होम लोन पर हर महीने भरी जाने वाली निश्चित EMI का अनुमान लगाता है, साथ ही यह भी बताता है कि आप कुल कितनी राशि चुकाएंगे और उसमें से कितना हिस्सा सिर्फ ब्याज का होगा। यह स्टैंडर्ड अमॉर्टाइज़ेशन फ़ॉर्मूले पर आधारित है, जो आपके मूलधन और ब्याज को लोन की पूरी अवधि के हर महीने में बराबर बाँट देता है, ताकि हर किस्त एक जैसी रहे।
इसका इस्तेमाल कैसे करें
बस तीन जानकारियाँ भरें: लोन राशि (डाउन पेमेंट के बाद आप जितना उधार लेते हैं), सालाना ब्याज दर प्रतिशत में, और लोन की अवधि सालों में। कैलकुलेटर तुरंत आपकी मासिक मूलधन-और-ब्याज की किस्त, सभी किस्तों का कुल योग और चुकाया गया कुल ब्याज दिखा देगा। ध्यान रखें कि प्रॉपर्टी टैक्स, होम इंश्योरेंस और सोसाइटी/मेंटेनेंस शुल्क इस अनुमान में शामिल नहीं हैं।
फ़ॉर्मूला समझें
मासिक किस्त इस तरह निकाली जाती है: $$M = P \cdot \frac{r(1 + r)^n}{(1 + r)^n - 1}$$। यहाँ \(P\) मूलधन है, \(r\) मासिक ब्याज दर है (सालाना दर को 12 से भाग देने पर), और \(n\) कुल किस्तों की संख्या है (सालों को 12 से गुणा करने पर)। एक्सपोनेंशियल वाला हिस्सा हर महीने बची हुई राशि पर लगने वाले चक्रवृद्धि ब्याज को दर्शाता है।
उदाहरण के साथ समझें
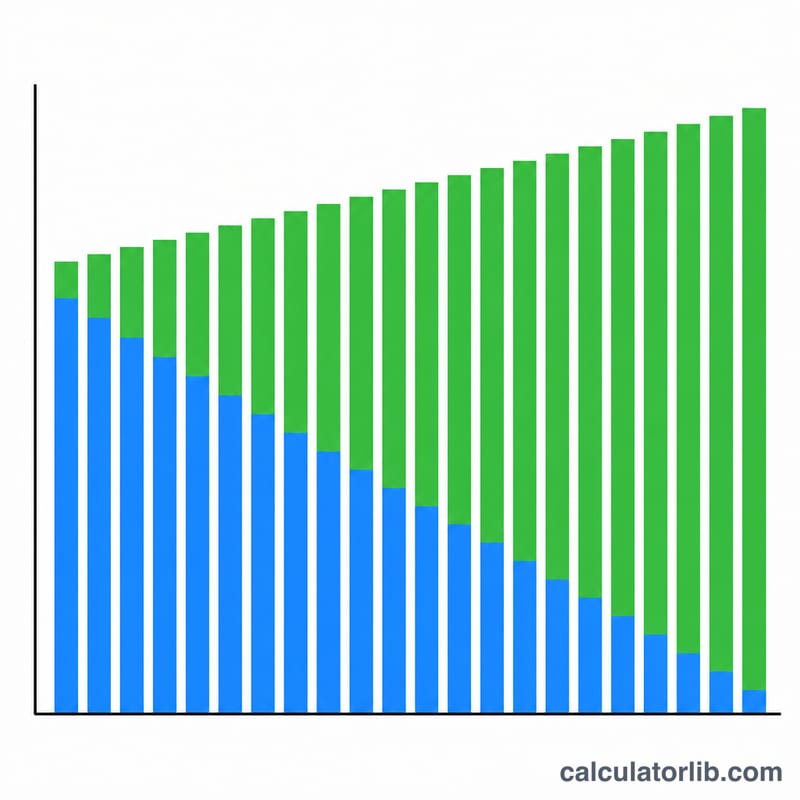
मान लीजिए आप 30 साल के लिए 6.5% सालाना ब्याज दर पर $300,000 का लोन लेते हैं। तो मासिक ब्याज दर होगी \(0.065 / 12 \approx 0.00541667\) और कुल किस्तें होंगी 360। इन मानों को फ़ॉर्मूले में रखने पर मासिक किस्त लगभग $1,896.20 आती है। 360 महीनों में आप कुल मिलाकर करीब $682,633 चुकाएंगे, जिसमें से लगभग $382,633 सिर्फ ब्याज होगा।
बंधक भुगतान परिदृश्यों की तुलना
नीचे दी गई तालिका $300,000 की ऋण राशि के लिए मासिक मूलधन-और-ब्याज भुगतान, ऋण की पूरी अवधि में चुकाए गए कुल ब्याज, और कुल चुकाई गई राशि को दर्शाती है। आंकड़े मानक परिशोधन सूत्र \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\) का उपयोग करते हैं, जहाँ \(r\) मासिक दर है और \(n\) मासिक भुगतानों की संख्या है। मान निकटतम डॉलर तक पूर्णांकित हैं।
| ऋण | वार्षिक दर | अवधि | मासिक मू.व.ब्या. | कुल ब्याज | कुल लागत |
|---|---|---|---|---|---|
| $300,000 | 6.0% | 30 वर्ष | $1,799 | $347,515 | $647,515 |
| $300,000 | 6.0% | 15 वर्ष | $2,532 | $155,683 | $455,683 |
| $300,000 | 6.5% | 30 वर्ष | $1,896 | $382,633 | $682,633 |
| $300,000 | 6.5% | 15 वर्ष | $2,613 | $170,452 | $470,452 |
| $300,000 | 7.0% | 30 वर्ष | $1,996 | $418,527 | $718,527 |
| $300,000 | 7.0% | 15 वर्ष | $2,696 | $185,367 | $485,367 |
दो प्रवृत्तियाँ सामने आती हैं। पहली, अधिक ब्याज दर मासिक भुगतान और कुल ब्याज दोनों को काफी बढ़ा देती है — 30-वर्षीय ऋण पर 6.0% से 7.0% तक जाने से लगभग $197 प्रति माह और कुल ब्याज में लगभग $71,000 जुड़ जाते हैं। दूसरी, छोटी 15-वर्षीय अवधि में मासिक भुगतान अधिक होता है पर जीवनकाल का ब्याज नाटकीय रूप से घट जाता है: 6.5% पर, बड़े मासिक खर्च के बावजूद 15-वर्षीय ऋण की कुल ब्याज लागत 30-वर्षीय ऋण की तुलना में लगभग $212,000 कम होती है।
प्रमुख बंधक शब्दों की परिभाषा
- मूलधन (P)
- उधार ली गई राशि — किसी भी अग्रिम भुगतान के बाद का ऋण शेष। सूत्र में यह वह आरंभिक आंकड़ा है जिस पर ब्याज लगाया जाता है।
- ब्याज दर (नाममात्र बनाम APR)
- नाममात्र दर वह घोषित वार्षिक ब्याज दर है जिसका उपयोग मासिक आवधिक दर (\(r = \text{दर}/1200\)) की गणना के लिए किया जाता है। APR (वार्षिक प्रतिशत दर) एक व्यापक आंकड़ा है जिसमें कुछ ऋणदाता शुल्क और अंक शामिल होते हैं, इसलिए यह आमतौर पर नाममात्र दर से थोड़ा अधिक होता है और इसका उद्देश्य ऋण तुलना में सहायता करना है। यह कैलकुलेटर नाममात्र दर का उपयोग करता है।
- ऋण अवधि
- वह समयावधि जिसके दौरान ऋण चुकाया जाता है, यहाँ वर्षों में व्यक्त की गई है और मासिक अवधियों में \(n = 12 \times \text{वर्ष}\) के रूप में परिवर्तित की गई है। सामान्य अवधियाँ 15 और 30 वर्ष हैं।
- परिशोधन
- समान आवधिक भुगतानों के माध्यम से ऋण चुकाने की प्रक्रिया। प्रत्येक भुगतान उस माह में संचित ब्याज को कवर करता है, शेष मूलधन को कम करता है; आरंभिक भुगतान ब्याज-प्रधान होते हैं और बाद के भुगतान मूलधन-प्रधान होते हैं।
- मासिक भुगतान (मू.व.ब्या.)
- निश्चित मासिक राशि (\(M\)) जो केवल मूलधन और ब्याज को कवर करती है। यह परिशोधन सूत्र का परिणाम है।
- कुल ब्याज
- ऋण की पूरी अवधि में चुकाए गए सभी ब्याज का योग, जिसकी गणना \(M \times n - P\) के रूप में की जाती है।
- कुल लागत
- पूरी अवधि में चुकाई गई कुल राशि, जो \(M \times n\) के बराबर है — अर्थात मूलधन और कुल ब्याज।
अपने भुगतान अनुमान को समझना
इस कैलकुलेटर द्वारा दिखाया गया भुगतान केवल मूलधन और ब्याज (मू.व.ब्या.) है। यह उस राशि को दर्शाता है जो आप पैसा उधार लेने के लिए ऋणदाता को चुकाते हैं, और इसके अलावा कुछ नहीं।
अधिकांश वास्तविक मासिक आवास भुगतान बड़े होते हैं क्योंकि उनमें एस्क्रो खाते के लिए एकत्रित राशि और अन्य आवर्ती शुल्क भी शामिल होते हैं जिन्हें यह अनुमान कवर नहीं करता:
- संपत्ति कर — स्थानीय सरकार द्वारा लगाया जाता है और अक्सर ऋणदाता द्वारा मासिक रूप से एकत्र किया जाता है।
- गृहस्वामी बीमा — आमतौर पर ऋणदाता द्वारा आवश्यक।
- निजी बंधक बीमा (PMI) — पारंपरिक ऋणों पर सामान्यतः आवश्यक होता है जब अग्रिम भुगतान घर के मूल्य के 20% से कम हो।
- HOA शुल्क — लागू होता है यदि संपत्ति किसी गृहस्वामी संघ का हिस्सा हो।
एक संयुक्त आंकड़ा जिसमें ये मदें शामिल होती हैं, उसे कभी-कभी PITI (मूलधन, ब्याज, कर और बीमा) के रूप में संक्षिप्त किया जाता है। बजट बनाते समय, पूर्ण मासिक आवास लागत का अनुमान लगाने के लिए अपनी अनुमानित एस्क्रो और HOA लागतों को यहाँ दिए गए मू.व.ब्या. आंकड़े में जोड़ें।
एक तथ्यात्मक मानक के रूप में, एक दीर्घकालिक ऋण दिशानिर्देश — “फ्रंट-एंड” ऋण-से-आय अनुपात — सुझाव देता है कि कुल मासिक आवास लागत लगभग सकल मासिक आय के 28% पर या उससे कम रहे, तथा कुल ऋण भुगतान लगभग 36% पर या उससे कम (तथाकथित 28/36 नियम) रहे। ये सीमाएँ अंडरराइटिंग में उपयोग किए जाने वाले सामान्य उद्योग संदर्भ बिंदु हैं, आवश्यकताएँ नहीं, और वास्तविक ऋणदाता मानदंड भिन्न होते हैं। यह जानकारी केवल सामान्य समझ के लिए प्रदान की गई है और यह व्यक्तिगत वित्तीय सलाह नहीं है।
बंधक भुगतान को हाथ से कैसे गणना करें
एक पूर्ण परिशोधन बंधक भुगतान ऋण के जीवन के लिए निर्धारित होता है, इसलिए इसे एक एकल बंद-रूप सूत्र के साथ गणना की जा सकती है। नीचे दिए गए चरणों के माध्यम से गैर-गोल दशमलव के साथ काम करें और केवल अंतिम भुगतान को गोल करें — मध्यवर्ती मानों (विशेष रूप से मासिक दर) को गोल करना 30 वर्ष की अवधि में कई डॉलर से उत्तर को स्थानांतरित कर सकता है।
पूरे समय उपयोग किया जाने वाला नमूना ऋण: $350,000 की खरीद मूल्य $70,000 की आरंभिक राशि के साथ, 6.5% की वार्षिक ब्याज दर, और 30 वर्ष की अवधि।
- मूलधन खोजें। वित्तपोषित राशि मूल्य माइनस आरंभिक राशि है: \(P = 350{,}000 - 70{,}000 = 280{,}000\)।
- वार्षिक दर को मासिक दर में परिवर्तित करें। वार्षिक प्रतिशत को 100 से विभाजित करें और फिर 12 से (समान रूप से, 1200 से): \(r = \dfrac{6.5}{100 \times 12} = \dfrac{6.5}{1200} = 0.00541667\)।
- भुगतानों की संख्या खोजें। \(n = 30 \times 12 = 360\)।
- वृद्धि कारक की गणना करें। \((1+r)^{n} = (1.00541667)^{360} = 6.991798\)। यहाँ कम से कम छह दशमलव रखें; यह पद परिणाम पर हावी है।
- परिशोधन सूत्र लागू करें। $$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$ प्रतिस्थापन: $$M = 280{,}000 \times \frac{0.00541667 \times 6.991798}{6.991798 - 1} = \frac{10{,}604.23}{5.991798} = 1{,}769.79$$ मासिक मूलधन और ब्याज भुगतान $1,769.79 है।
- कुल भुगतान की गणना करें। \(M \times n = 1{,}769.79 \times 360 \approx 637{,}124\) पूरी अवधि में डॉलर।
- कुल ब्याज की गणना करें। \((M \times n) - P = 637{,}124 - 280{,}000 \approx 357{,}124\) डॉलर — इस दर और अवधि पर मूलधन से अधिक।
- शून्य-ब्याज किनारे का मामला संभालें। यदि \(r = 0\), सूत्र शून्य से विभाजित होता है और इसका उपयोग नहीं किया जा सकता है। एक 0% ऋण मूलधन को समान रूप से विभाजित करता है: \(M = \dfrac{P}{n} = \dfrac{280{,}000}{360} = 777.78\) प्रति माह, शून्य कुल ब्याज के साथ। कुछ विक्रेता-वित्त पोषित या प्रचारात्मक ऋण इस मामले में आते हैं।
दो सावधानियाँ। पहली, यहाँ \(M\) केवल मूलधन और ब्याज है; संपत्ति कर, गृहस्वामी बीमा, बंधक बीमा, और कोई भी HOA शुल्क शीर्ष पर जोड़े जाते हैं और अक्सर एस्क्रो खाते के माध्यम से एकत्र किए जाते हैं, इसलिए प्रत्येक महीने वास्तव में डेबिट की गई राशि बड़ी होती है। दूसरी, यह सूत्र एक निश्चित दर और मासिक चक्रवृद्धि \(r = \text{वार्षिक}/12\) मानता है, जो यूएस निश्चित-दर बंधक के लिए मानक सम्मेलन है। कुछ देश (उदाहरण के लिए, कनाडा) कानून द्वारा अर्ध-वार्षिक चक्रवृद्धि करते हैं, जो चरण 2 को बदलता है — उस सम्मेलन की जांच करें जो आपके ऋण पर लागू होता है।
बंधक संदर्भ मूल्य: आरंभिक राशि, पीएमआई, और ऋण सीमाएँ
नीचे दिए गए आंकड़े संयुक्त राज्य अमेरिका बंधक कार्यक्रम नियम और सामान्य ऋणदाता हामीदारी सम्मेलन हैं। वे यूएस के बाहर लागू नहीं होते हैं, और यूएस के भीतर भी व्यक्तिगत ऋणदाता कार्यक्रम न्यूनतम की तुलना में सख्त ("ओवरले") आवश्यकताएं लागू कर सकते हैं। कैलकुलेटर में दर्ज किए गए मूलधन की जांच करने के लिए उनका उपयोग करें, अनुमोदन गारंटी के रूप में नहीं।
| वस्तु | संदर्भ मूल्य | स्रोत / कार्यक्रम |
|---|---|---|
| न्यूनतम आरंभिक राशि, पारंपरिक | खरीद मूल्य का 3% (योग्य प्रथम-बार और कम-से-मध्यम-आय कार्यक्रम) | फैनी मे / फ्रेडी मैक अनुरूप दिशानिर्देश |
| न्यूनतम आरंभिक राशि, एफएचए | 580 या उससे अधिक की क्रेडिट स्कोर के साथ 3.5%; 500-579 स्कोर के लिए 10% | एफएचए (यूएस आवास और शहरी विकास विभाग) |
| न्यूनतम आरंभिक राशि, वीए | पात्र सैन्य सदस्यों, दिग्गजों, और जीवित पति/पत्नी के लिए 0% | यूएस दिग्गज मामलों का विभाग |
| न्यूनतम आरंभिक राशि, यूएसडीए ग्रामीण विकास | पात्र ग्रामीण क्षेत्रों में 0%, आय सीमा के अधीन | यूएसडीए ग्रामीण विकास गारंटीकृत ऋण कार्यक्रम |
| आरंभिक राशि जो पीएमआई से बचती है | 20% (80% ऋण-से-मूल्य अनुपात) | सामान्य पारंपरिक ऋणदाता हामीदारी मानक |
| पारंपरिक ऋणों पर पीएमआई रद्दीकरण | उधारकर्ता 80% एलटीवी पर रद्दीकरण का अनुरोध कर सकता है; मूल परिशोधन अनुसूची पर 78% एलटीवी पर स्वचालित समाप्ति | यूएस गृहस्वामी संरक्षण अधिनियम 1998 |
| विशिष्ट वार्षिक पीएमआई लागत | ऋण राशि का लगभग 0.3%-1.5% प्रति वर्ष, क्रेडिट स्कोर और एलटीवी के साथ भिन्न | निजी बंधक बीमाकर्ता दर कार्ड (श्रेणी, उद्धरण नहीं) |
| सामान्य निश्चित-दर शर्तें | 10, 15, 20, और 30 वर्ष (\(n\) = 120, 180, 240, 360 भुगतान) | मानक द्वितीयक-बाजार उत्पाद |
| फ्रंट-एंड डीटीआई दिशानिर्देश | 28% — आवास भुगतान (मूलधन, ब्याज, कर, बीमा) सकल मासिक आय के एक हिस्से के रूप में | सामान्य ऋणदाता हामीदारी दिशानिर्देश ("28/36 नियम") |
| बैक-एंड डीटीआई दिशानिर्देश | 36% — सकल मासिक आय के एक हिस्से के रूप में सभी आवर्ती ऋण भुगतान; कई कार्यक्रम क्षतिपूरक कारकों के साथ अधिक की अनुमति देते हैं | सामान्य ऋणदाता हामीदारी दिशानिर्देश ("28/36 नियम") |
| अनुरूप ऋण सीमा | एफएचएफए द्वारा वार्षिक रूप से सेट और प्रकाशित, निर्दिष्ट उच्च-लागत काउंटियों में उच्च सीमा के साथ; सीमा से अधिक ऋण जंबो हैं और अलग से मूल्य निर्धारित हैं | संघीय आवास वित्त एजेंसी — वर्तमान वर्ष के लिए आंकड़े सत्यापित करें |
कार्य किए गए उदाहरण में 28% फ्रंट-एंड दिशानिर्देश लागू करना: $1,769.79 मूलधन-और-ब्याज भुगतान प्लस, कहते हैं, $450 प्रति माह एस्क्रो किए गए कर और बीमा लगभग $2,220 का आवास लागत देता है, जो लगभग $7,930 प्रति माह (लगभग $95,000 प्रति वर्ष) की सकल आय पर दिशानिर्देश को फिट करता है। क्योंकि कर, बीमा, और पीएमआई राज्य और संपत्ति द्वारा बहुत भिन्न होते हैं, इसे राष्ट्रीय बेंचमार्क के बजाय अंकगणित के चित्रण के रूप में मानते हैं।
यह अनुभाग सामान्य सूचना है, व्यावसायिक वित्तीय सलाह नहीं। आरंभिक राशि न्यूनतम, बीमा दरें, और ऋण सीमाएँ बदलते हैं, और पात्रता आपकी क्रेडिट प्रोफ़ाइल, संपत्ति, और ऋणदाता पर निर्भर करती है — प्रतिबद्ध होने से पहले एक लाइसेंस प्राप्त ऋण अधिकारी या कार्यक्रम की आधिकारिक साइट के साथ वर्तमान आंकड़ों की पुष्टि करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या इसमें टैक्स और इंश्योरेंस शामिल हैं? नहीं। यह सिर्फ मूलधन और ब्याज की गणना करता है। आपकी असल किस्त (एस्क्रो सहित) इससे ज़्यादा हो सकती है।
अगर ब्याज दर 0% हो तो? 0% दर पर किस्त बस लोन राशि को महीनों की संख्या से भाग देकर निकल आती है।
क्या इसे किसी भी लोन के लिए इस्तेमाल कर सकते हैं? हाँ — यही अमॉर्टाइज़ेशन गणित कार लोन, एजुकेशन लोन और पर्सनल लोन पर भी लागू होती है।