VA मॉर्गेज कैलकुलेटर क्या है?
यह कैलकुलेटर अमेरिका के VA होम लोन के लिए है, जिन्हें U.S. Department of Veterans Affairs की गारंटी प्राप्त होती है। VA लोन के ज़रिए पात्र सैन्य वेटरन (पूर्व सैनिक), सक्रिय ड्यूटी पर तैनात सैनिक और दिवंगत सैनिकों के जीवनसाथी बहुत कम या बिना डाउन पेमेंट के घर खरीद सकते हैं। ज़्यादातर उधारकर्ताओं को एक बार चुकाई जाने वाली VA फंडिंग फीस देनी होती है, जिसे आमतौर पर नकद चुकाने के बजाय लोन में ही जोड़ (फाइनेंस कर) लिया जाता है। यह टूल आपकी मासिक मूलधन-और-ब्याज किस्त, फाइनेंस की गई कुल लोन राशि, फंडिंग फीस की डॉलर रकम और लोन की पूरी अवधि में चुकाए जाने वाले कुल ब्याज का अनुमान लगाता है।
ध्यान दें: इस अनुमान में प्रॉपर्टी टैक्स, होमओनर्स इंश्योरेंस और HOA शुल्क शामिल नहीं हैं। फंडिंग फीस का प्रतिशत आपकी सेवा श्रेणी, डाउन पेमेंट और यह आपका पहला VA लोन है या नहीं — इन पर निर्भर करता है; अपनी सटीक दर के लिए VA के मौजूदा नियम ज़रूर जाँचें। (नोट: यह एक अमेरिकी योजना है; भारत या अन्य देशों में इसका सीधा समकक्ष मौजूद नहीं है।)
इसका इस्तेमाल कैसे करें
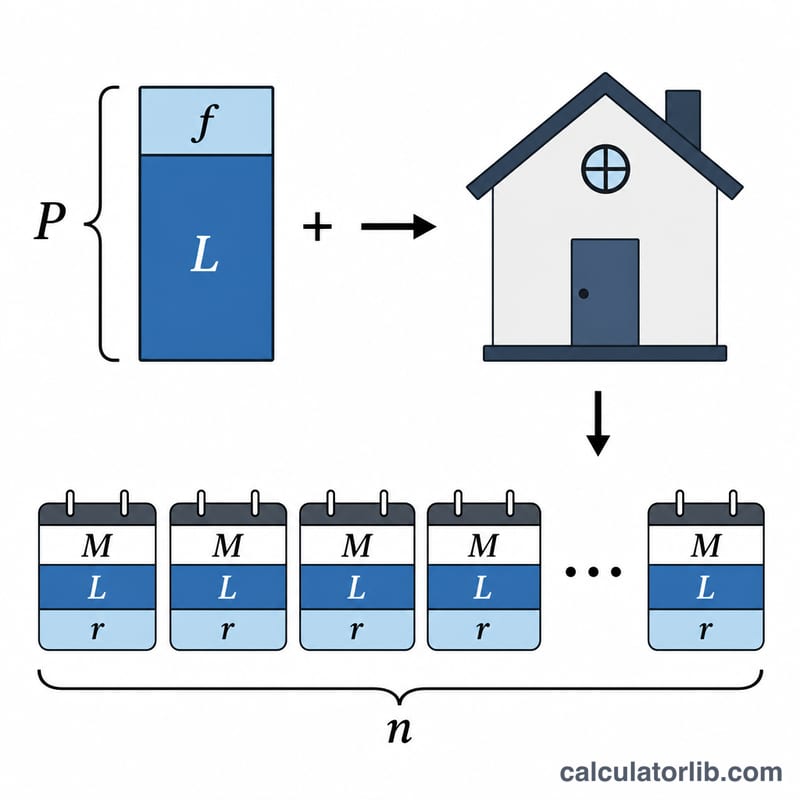
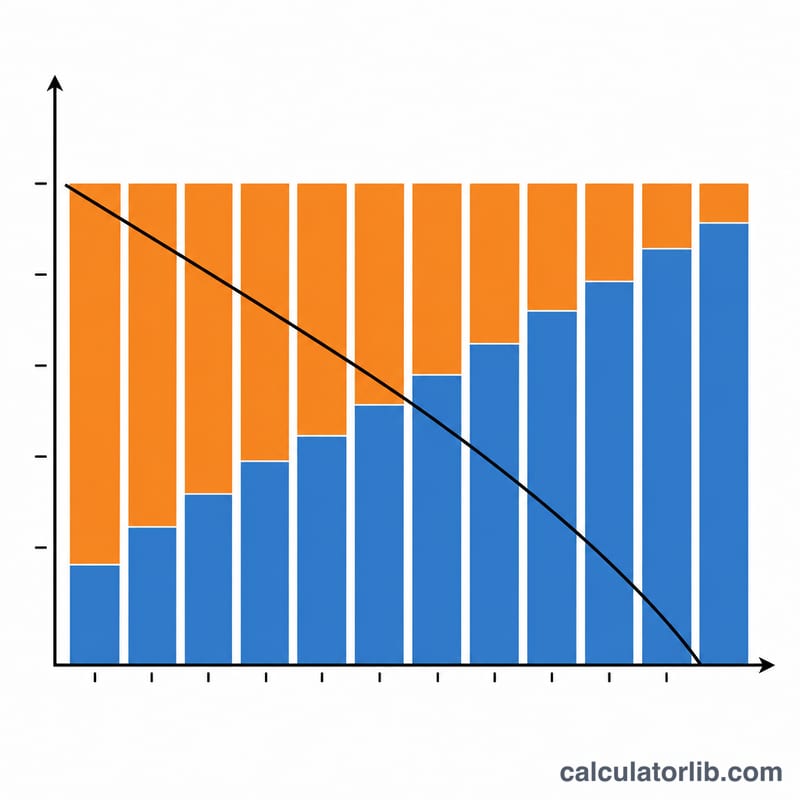
घर की कीमत, अपना डाउन पेमेंट, सालाना ब्याज दर, सालों में लोन की अवधि और अपनी VA फंडिंग फीस प्रतिशत दर्ज करें। कैलकुलेटर पहले डाउन पेमेंट घटाकर बेस लोन निकालता है, फिर उसमें फाइनेंस की गई फंडिंग फीस जोड़ता है, और अंत में कुल राशि की किस्तें (amortization) निकालता है।
फॉर्मूला आसान भाषा में
सबसे पहले फाइनेंस किया गया मूलधन निकलता है $$P = L + L \cdot f$$ जहाँ L बेस लोन है और f फंडिंग फीस की दर है। इसके बाद मासिक किस्त इस amortization फॉर्मूले से निकाली जाती है $$M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1}$$ जहाँ मासिक दर \(r = \text{सालाना दर} \div 12\) और \(n = \text{साल} \times 12\)।
हल किया हुआ उदाहरण
घर की कीमत $300,000, डाउन पेमेंट $0, ब्याज 6.5%, अवधि 30 साल, फंडिंग फीस 2.15%। बेस लोन = $300,000, फंडिंग फीस = $6,450, यानी \(P = \$306{,}450\)। \(r = 0.0054167\) और \(n = 360\) के साथ, मासिक किस्त लगभग $1,937.05 बनती है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- फ़ेडरल रिज़र्व · संयुक्त राज्य
- 3.75–4.00%
- तारीख
- 2026-11-13
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी फ़ेडरल रिज़र्व ने 2026-09-17 को अपनी दर बदली: 3.50–3.75% से 3.75–4.00%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
फ़ेडरल रिज़र्व: प्रमुख ब्याज दरें और ओवरनाइट बाज़ार दरें
मौद्रिक नीति का ढांचा तय करने वाली दरें और वह ओवरनाइट बाज़ार दर जिसे वे दिशा देती हैं, हर एक अपने नवीनतम प्रकाशित मान की तारीख के साथ।
| दर | स्तर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| फ़ेडरल फ़ंड्स दर की लक्ष्य सीमा | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| प्रभावी फ़ेडरल फ़ंड्स दर (EFFR) | 3.88% | 2026-11-13 | 0 प्रतिशत अंक |
| सुरक्षित ओवरनाइट वित्तपोषण दर (SOFR) | 3.90% | 2026-11-13 | −0.10 प्रतिशत अंक |
हर दर अपने नवीनतम प्रकाशित मान की तारीख के साथ दिखाई गई है; ओवरनाइट बाज़ार दरें अगले कार्यदिवस पर प्रकाशित होती हैं।
नवीनतम आंकड़ा: 2026-11-13 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Federal Reserve Bank of New York न्यूयॉर्क फ़ेड की उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है। The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या फंडिंग फीस हमेशा फाइनेंस की जाती है? नहीं — आप इसे शुरुआत में ही नकद चुका सकते हैं, लेकिन कई उधारकर्ता इसे लोन में जोड़ लेते हैं, और यह कैलकुलेटर भी यही मानकर चलता है।
फंडिंग फीस से किसे छूट मिलती है? VA विकलांगता मुआवज़ा पाने वाले वेटरन और कुछ दिवंगत सैनिकों के जीवनसाथी को आमतौर पर छूट मिलती है; ऐसी स्थिति में फंडिंग फीस को 0% पर सेट करें।
क्या इसमें टैक्स और इंश्योरेंस शामिल हैं? नहीं, यह सिर्फ़ मूलधन और ब्याज दिखाता है। अपनी पूरी किस्त का अनुमान लगाने के लिए एस्क्रो की रकम अलग से जोड़ें।