Qu'est-ce qu'une calculatrice de prêt immobilier ?
Une calculatrice de prêt immobilier estime la mensualité fixe que vous rembourserez pour votre crédit, ainsi que le montant total remboursé et la part que représentent les intérêts. Elle s'appuie sur la formule d'amortissement classique, qui répartit le capital et ses intérêts de manière régulière sur chaque mois de la durée du prêt, afin que toutes les échéances soient identiques.
Comment l'utiliser
Renseignez trois valeurs : le montant emprunté (la somme empruntée après votre apport éventuel), le taux d'intérêt annuel exprimé en pourcentage et la durée du prêt en années. La calculatrice affiche immédiatement votre mensualité (capital et intérêts), le total des remboursements et le montant total des intérêts versés. Attention : la taxe foncière, l'assurance habitation et les charges de copropriété ne sont pas incluses dans cette estimation.
La formule expliquée
La mensualité se calcule ainsi : $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$ Ici, \(P\) représente le capital, \(r\) le taux d'intérêt mensuel (le taux annuel divisé par 12) et \(n\) le nombre total d'échéances (le nombre d'années multiplié par 12). Le terme exponentiel traduit les intérêts composés qui s'accumulent chaque mois sur le capital restant dû.
Exemple concret
Imaginons que vous empruntiez 300 000 $ à un taux annuel de 6,5 % sur 30 ans. Le taux mensuel est de \(0{,}065 / 12 \approx 0{,}00541667\) et le nombre d'échéances s'élève à 360. En appliquant la formule, on obtient une mensualité d'environ 1 896,20 $. Sur 360 mois, vous remboursez près de 682 633 $ au total, dont environ 382 633 $ d'intérêts.
Comparaison de scénarios de remboursement hypothécaire
Le tableau ci-dessous présente la mensualité de capital et intérêts, le total des intérêts payés sur la durée du prêt et le montant total remboursé pour un prêt de 300 000 $. Les chiffres utilisent la formule d'amortissement standard \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\), où \(r\) est le taux mensuel et \(n\) le nombre de mensualités. Les valeurs sont arrondies au dollar le plus proche.
| Prêt | Taux annuel | Durée | Capital et intérêts mensuels | Total des intérêts | Coût total |
|---|---|---|---|---|---|
| 300 000 $ | 6,0 % | 30 ans | 1 799 $ | 347 515 $ | 647 515 $ |
| 300 000 $ | 6,0 % | 15 ans | 2 532 $ | 155 683 $ | 455 683 $ |
| 300 000 $ | 6,5 % | 30 ans | 1 896 $ | 382 633 $ | 682 633 $ |
| 300 000 $ | 6,5 % | 15 ans | 2 613 $ | 170 452 $ | 470 452 $ |
| 300 000 $ | 7,0 % | 30 ans | 1 996 $ | 418 527 $ | 718 527 $ |
| 300 000 $ | 7,0 % | 15 ans | 2 696 $ | 185 367 $ | 485 367 $ |
Deux tendances ressortent. Premièrement, un taux d'intérêt plus élevé augmente sensiblement à la fois la mensualité et le total des intérêts — passer de 6,0 % à 7,0 % sur le prêt à 30 ans ajoute environ 197 $ par mois et près de 71 000 $ d'intérêts au total. Deuxièmement, la durée plus courte de 15 ans implique une mensualité plus élevée mais réduit considérablement les intérêts sur toute la durée : à 6,5 %, le prêt à 15 ans coûte environ 212 000 $ de moins en intérêts au total que le prêt à 30 ans, malgré le débours mensuel plus important.
Définition des principaux termes hypothécaires
- Capital (P)
- Le montant emprunté — le solde du prêt après tout acompte versé. Dans la formule, il s'agit du chiffre de départ sur lequel les intérêts sont calculés.
- Taux d'intérêt (nominal vs TAEG)
- Le taux nominal est le taux d'intérêt annuel affiché, utilisé pour calculer le taux périodique mensuel (\(r = \text{taux}/1200\)). Le TAEG (taux annuel effectif global) est un chiffre plus large qui intègre certains frais et points du prêteur ; il est donc généralement légèrement supérieur au taux nominal et vise à faciliter la comparaison des prêts. Ce calculateur utilise le taux nominal.
- Durée du prêt
- La période sur laquelle le prêt est remboursé, exprimée ici en années et convertie en périodes mensuelles selon \(n = 12 \times \text{années}\). Les durées courantes sont de 15 et 30 ans.
- Amortissement
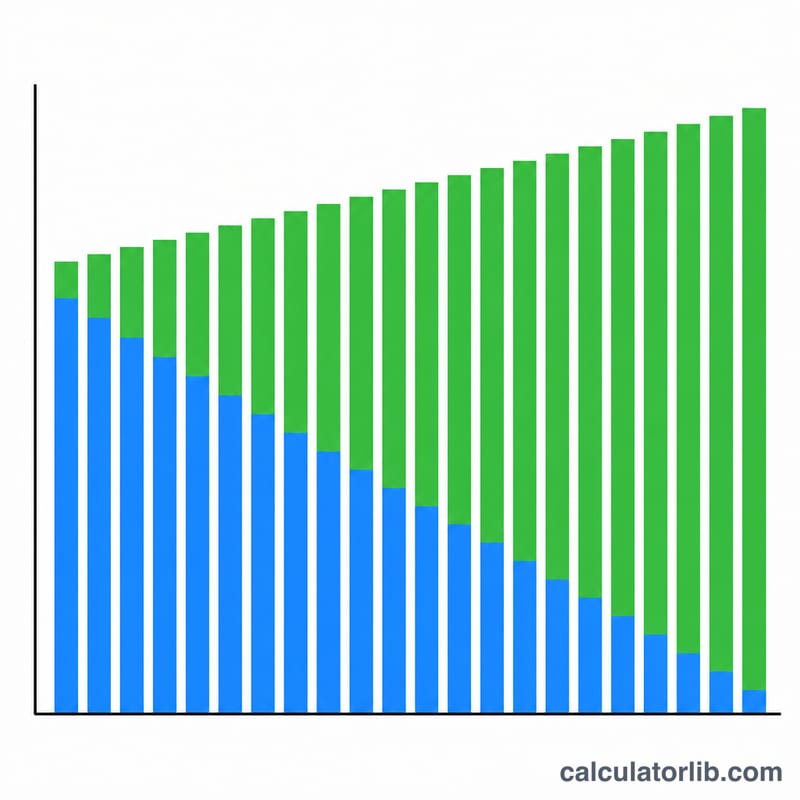
- Le processus de remboursement d'un prêt par des versements périodiques égaux. Chaque versement couvre les intérêts courus durant le mois, le reste venant réduire le capital ; les premiers versements sont à forte composante d'intérêts et les derniers à forte composante de capital.
- Mensualité (capital et intérêts)
- Le montant mensuel fixe (\(M\)) qui couvre uniquement le capital et les intérêts. C'est le résultat de la formule d'amortissement.
- Total des intérêts
- La somme de tous les intérêts payés sur la durée du prêt, calculée comme \(M \times n - P\).
- Coût total
- Le montant total remboursé sur l'ensemble de la durée, égal à \(M \times n\) — c'est-à-dire le capital plus le total des intérêts.
Comprendre votre estimation de mensualité
La mensualité affichée par ce calculateur correspond uniquement au capital et aux intérêts. Elle reflète ce que vous remboursez au prêteur pour l'emprunt de l'argent, et rien d'autre.
La plupart des mensualités réelles de logement sont plus élevées car elles incluent également des sommes collectées pour un compte séquestre et d'autres charges récurrentes que cette estimation ne couvre pas :
- Taxes foncières — prélevées par les collectivités locales et souvent collectées mensuellement par le prêteur.
- Assurance habitation — généralement exigée par le prêteur.
- Assurance hypothécaire privée (PMI) — couramment exigée sur les prêts conventionnels lorsque l'acompte est inférieur à 20 % de la valeur du bien.
- Cotisations à l'association de propriétaires (HOA) — applicables si le bien fait partie d'une association de propriétaires.
Un chiffre combiné incluant ces éléments est parfois abrégé en PITI (capital, intérêts, taxes et assurance). Pour établir votre budget, ajoutez vos coûts estimés de compte séquestre et de HOA au montant de capital et intérêts indiqué ici afin d'approcher le coût mensuel total du logement.
À titre de repère factuel, une règle de prêt établie de longue date — le ratio dette/revenu « initial » — suggère que les coûts mensuels totaux du logement restent à environ 28 % ou moins du revenu mensuel brut, et que les remboursements totaux de dettes restent à environ 36 % ou moins (ce que l'on appelle la règle 28/36). Ces seuils sont des points de référence généraux du secteur utilisés lors de la souscription, et non des exigences ; les critères réels des prêteurs varient. Ces informations sont fournies à titre de compréhension générale seulement et ne constituent pas un conseil financier personnalisé.
Comment calculer un versement hypothécaire à la main
Un versement hypothécaire complètement amorti est fixe pendant toute la durée du prêt, il peut donc être calculé avec une seule formule fermée. Travaillez étape par étape ci-dessous avec des décimales non arrondies et arrondissez uniquement le paiement final — arrondir les valeurs intermédiaires (en particulier le taux mensuel) peut décaler la réponse de plusieurs dollars sur une période de 30 ans.
Exemple de prêt utilisé tout au long : un prix d'achat de 350 000 $, un acompte de 70 000 $, un taux d'intérêt annuel de 6,5 % et une durée de 30 ans.
- Trouver le capital. Le montant financé est le prix moins l'acompte : \(P = 350{,}000 - 70{,}000 = 280{,}000\).
- Convertir le taux annuel en taux mensuel. Divisez le pourcentage annuel par 100, puis par 12 (de manière équivalente, par 1200) : \(r = \dfrac{6,5}{100 \times 12} = \dfrac{6,5}{1200} = 0,00541667\).
- Trouver le nombre de versements. \(n = 30 \times 12 = 360\).
- Calculer le facteur de croissance. \((1+r)^{n} = (1,00541667)^{360} = 6,991798\). Conservez au moins six décimales ici ; ce terme domine le résultat.
- Appliquer la formule d'amortissement. $$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$ En substituant : $$M = 280{,}000 \times \frac{0,00541667 \times 6,991798}{6,991798 - 1} = \frac{10{,}604,23}{5,991798} = 1{,}769,79$$ Le versement mensuel du capital et des intérêts est 1 769,79 $.
- Calculer le total payé. \(M \times n = 1{,}769,79 \times 360 \approx 637{,}124\) dollars sur toute la durée.
- Calculer les intérêts totaux. \((M \times n) - P = 637{,}124 - 280{,}000 \approx 357{,}124\) dollars — plus que le capital lui-même à ce taux et à cette durée.
- Gérer le cas limite sans intérêt. Si \(r = 0\), la formule se divise par zéro et ne peut pas être utilisée. Un prêt sans intérêt divise simplement le capital de façon égale : \(M = \dfrac{P}{n} = \dfrac{280{,}000}{360} = 777,78\) par mois, avec zéro intérêt total. Certains prêts financés par un vendeur ou les prêts promotionnels entrent dans cette catégorie.
Deux mises en garde. Premièrement, \(M\) ici est capital et intérêts uniquement ; les impôts fonciers, l'assurance habitation, l'assurance hypothécaire et tout frais de HOA sont ajoutés en plus et sont souvent prélevés par un compte de garantie, donc le montant réellement débité chaque mois est plus important. Deuxièmement, cette formule suppose un taux fixe et une composition mensuelle à \(r = \text{annuel}/12\), ce qui est la convention standard pour les prêts hypothécaires à taux fixe aux États-Unis. Certains pays (Canada, par exemple) composent semestriellement par la loi, ce qui change l'étape 2 — vérifiez la convention qui s'applique à votre prêt.
Valeurs de référence des hypothèques : acomptes, PMI et limites de prêt
Les chiffres ci-dessous sont les règles des programmes hypothécaires des États-Unis et les conventions communes de souscription des prêteurs. Ils ne s'appliquent pas en dehors des États-Unis, et même aux États-Unis, les prêteurs individuels peuvent imposer des exigences plus strictes (« superposition ») que les minimums du programme. Utilisez-les pour vérifier le capital que vous entrez dans la calculatrice, et non comme garantie d'approbation.
| Article | Valeur de référence | Source / programme |
|---|---|---|
| Acompte minimum, conventionnel | 3 % du prix d'achat (programmes de qualification pour les premiers acheteurs et les ménages à revenu faible à modéré) | Lignes directrices de conformité de Fannie Mae / Freddie Mac |
| Acompte minimum, FHA | 3,5 % avec une cote de crédit de 580 ou plus ; 10 % pour les scores de 500 à 579 | FHA (Département américain du logement et du développement urbain) |
| Acompte minimum, VA | 0 % pour les militaires admissibles, les vétérans et les conjoints survivants | Département américain des anciens combattants |
| Acompte minimum, Développement rural USDA | 0 % dans les zones rurales admissibles, sous réserve des limites de revenu | Programme de prêt garanti du Développement rural USDA |
| Acompte qui évite le PMI | 20 % (un ratio prêt-valeur de 80 %) | Norme commune de souscription des prêteurs conventionnels |
| Annulation du PMI sur les prêts conventionnels | L'emprunteur peut demander l'annulation à 80 % LTV ; résiliation automatique à 78 % LTV selon le calendrier d'amortissement original | Loi américaine de 1998 sur la protection des propriétaires |
| Coût annuel typique du PMI | Environ 0,3 % à 1,5 % du montant du prêt par an, variant selon la cote de crédit et le LTV | Cartes tarifaires d'assureurs hypothécaires privés (gamme, non une offre de prix) |
| Durées à taux fixe communes | 10, 15, 20 et 30 ans (\(n\) = 120, 180, 240, 360 versements) | Produits standard du marché secondaire |
| Ligne directrice du ratio d'endettement frontal | 28 % — versement immobilier (capital, intérêts, impôts, assurance) en proportion du revenu brut mensuel | Ligne directrice commune de souscription des prêteurs (« règle 28/36 ») |
| Ligne directrice du ratio d'endettement dorsal | 36 % — tous les paiements de dettes récurrentes en proportion du revenu brut mensuel ; de nombreux programmes permettent des chiffres plus élevés avec facteurs compensatoires | Ligne directrice commune de souscription des prêteurs (« règle 28/36 ») |
| Limite de prêt conforme | Fixée annuellement et publiée par la FHFA, avec un plafond plus élevé dans les comtés désignés à coûts élevés ; les prêts dépassant la limite sont « jumbo » et évalués séparément | Agence fédérale de financement du logement — vérifiez le chiffre pour l'année en cours |
Application de la ligne directrice de 28 % frontal à l'exemple travaillé : un paiement de capital et d'intérêts de 1 769,79 $ plus, disons, 450 $ par mois d'impôts et d'assurance mis en garantie donne un coût immobilier d'environ 2 220 $, ce qui s'inscrit dans la ligne directrice à un revenu brut d'environ 7 930 $ par mois (soit environ 95 000 $ par année). Étant donné que les impôts, l'assurance et le PMI varient énormément selon l'État et la propriété, traitez cela comme une illustration de l'arithmétique plutôt que comme un indice de référence national.
Cette section est une information générale, non un conseil financier professionnel. Les acomptes minimaux, les taux d'assurance et les limites de prêt changent, et l'admissibilité dépend de votre profil de crédit, de la propriété et du prêteur — confirmez les chiffres actuels auprès d'un agent de crédit autorisé ou du site officiel du programme avant de vous engager.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Cette estimation inclut-elle les taxes et l'assurance ? Non. Elle ne prend en compte que le capital et les intérêts. Votre échéance réelle, avec les frais annexes, peut être plus élevée.
Que se passe-t-il si le taux d'intérêt est de 0 % ? Avec un taux à 0 %, la mensualité correspond simplement au montant emprunté divisé par le nombre de mois.
Puis-je l'utiliser pour n'importe quel prêt ? Oui — le même calcul d'amortissement s'applique aux crédits auto, aux prêts étudiants et aux prêts personnels.