
Qu'est-ce qu'une RMD ?
La distribution minimale obligatoire (RMD, pour Distribution minimale obligatoire) correspond au montant minimal que l'administration fiscale américaine (IRS) vous oblige à retirer chaque année de la plupart des comptes retraite à imposition différée : IRA traditionnels, 401(k), 403(b) et plans similaires, dès lors que vous atteignez un certain âge. La loi SECURE 2.0 a fixé cet âge de départ à 73 ans pour la majorité des contribuables. Ne pas retirer la totalité de votre RMD peut entraîner une lourde pénalité fiscale : il est donc essentiel de la calculer avec précision.
Comment utiliser ce calculateur
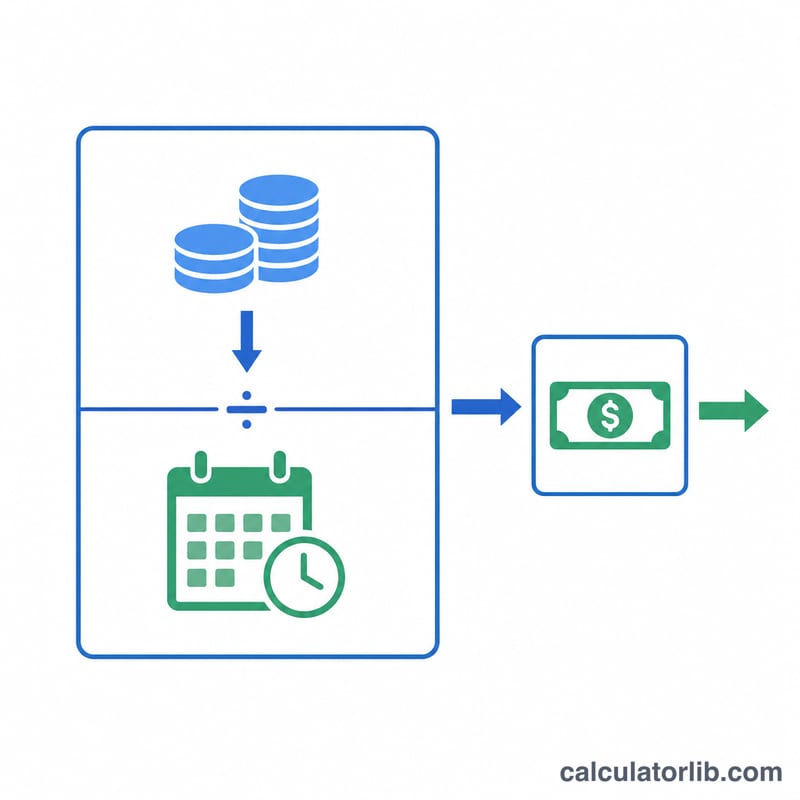
Saisissez le solde de votre compte au 31 décembre de l'année précédente, ainsi que votre âge actuel. Le calculateur recherche le coefficient de période de distribution (espérance de vie) correspondant dans la table Uniform Lifetime de l'IRS, puis divise votre solde par ce coefficient pour obtenir votre RMD de l'année.
La formule expliquée
Le principe est simple : $$\text{RMD} = \dfrac{\text{Solde du compte}}{\text{Coefficient de période de distribution}}$$. Le coefficient provient de la table Uniform Lifetime de l'IRS, qui attribue une période de versement plus longue (coefficient élevé, RMD plus faible) aux âges plus jeunes, et une période plus courte à mesure que vous vieillissez. Par exemple, à 73 ans le coefficient est de 26,5, tandis qu'à 80 ans il passe à 20,2.
Exemple chiffré
Imaginons que vous ayez 73 ans et un solde IRA de 500 000 $ à la clôture de l'année précédente. Le coefficient pour 73 ans est de 26,5. Votre RMD = $$500\,000 \div 26{,}5 = 18\,867{,}92\ \$$$, soit environ 3,77 % de votre solde. Vous devez donc retirer au minimum ce montant au cours de l'année.
Foire aux questions
Quand dois-je effectuer ma première RMD ? En règle générale, au plus tard le 1er avril de l'année suivant vos 73 ans, puis chaque année avant le 31 décembre.
Les Roth IRA sont-ils concernés ? Non. Les Roth IRA ne sont pas soumis aux RMD du vivant de leur titulaire d'origine.
Quel solde dois-je utiliser ? Toujours la valeur de marché du compte au 31 décembre de l'année précédente.











