هذه أول سنة RMD لك. يمكنك تأجيله حتى 1 أبريل من العام التالي، لكن عليك حينها سحب RMD مرتين في ذلك العام.
تقدير مبني على جدول العمر الموحد الصادر عن IRS (المنشور 590-B، لعام 2022 وما بعده). لا يشمل حالة الزوج/الزوجة الأصغر بأكثر من 10 سنوات، ولا حسابات Roth أو حسابات IRA الموروثة. الرقم المعتمد هو ما تحدده الجهة الأمينة على حسابك.
الحد الأدنى للسحب الإلزامي (RMD) هو أقل مبلغ تُلزمك مصلحة الضرائب الأمريكية (IRS) بسحبه سنويًا من معظم حسابات التقاعد المؤجلة الضريبة — مثل حسابات IRA التقليدية وخطط 401(k) و403(b) والخطط المشابهة — بمجرد بلوغك سنًّا معينة. وقد حدّد قانون SECURE 2.0 سن البدء عند 73 عامًا لمعظم الأشخاص. والتقصير في سحب كامل المبلغ المستحق قد يؤدي إلى غرامة ضريبية باهظة، لذلك فإن حسابه بدقة أمر بالغ الأهمية.
كيفية استخدام هذه الحاسبة
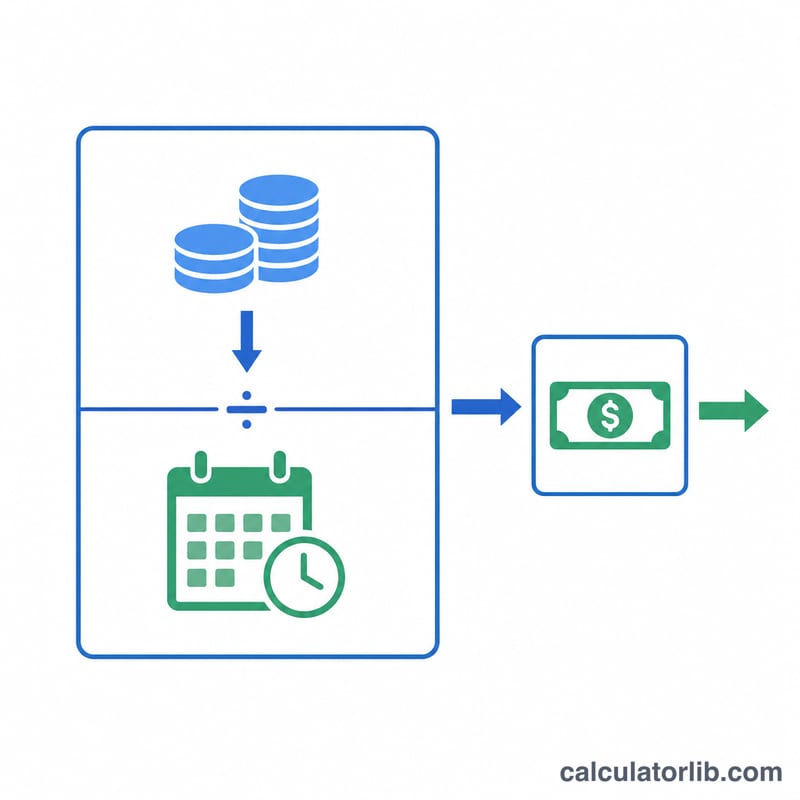
أدخل رصيد حسابك كما هو في 31 ديسمبر من العام السابق، إضافة إلى عمرك الحالي. تقوم الحاسبة باستخراج عامل فترة التوزيع (متوسط العمر المتوقع) المقابل من جدول العمر الموحد الصادر عن مصلحة الضرائب، ثم تقسّم رصيدك على هذا العامل لتحدّد قيمة السحب الإلزامي للسنة.
شرح المعادلة
المعادلة الأساسية بسيطة:
$$\text{الحد الأدنى للسحب} = \dfrac{\text{رصيد الحساب}}{\text{عامل فترة التوزيع}}$$
ويُستمد هذا العامل من جدول العمر الموحد لمصلحة الضرائب، الذي يمنح فترة سداد أطول (عامل أكبر وسحب أقل) في الأعمار الأصغر، وفترة أقصر كلما تقدّم بك العمر. فعلى سبيل المثال، يُستخدم للعمر 73 عاملٌ قيمته \(26.5\)، بينما يُستخدم للعمر 80 عاملٌ قيمته \(20.2\).
اعلان
تقسم معادلة الحد الأدنى للسحب الإلزامي رصيد حسابك على معامل فترة التوزيع لدى مصلحة الضرائب.
مثال تطبيقي
لنفترض أن عمرك 73 عامًا، وأن رصيد حساب IRA الخاص بك في نهاية العام السابق كان 500,000 دولار. عامل العمر 73 هو \(26.5\). وبذلك يكون الحد الأدنى للسحب:
SECURE 2.0 Act of 2022, Section 107, Public Law 117-328 — U.S. Congress (via GPO). Sets the starting age: 73 for those reaching 72 after 2022 and 73 before 2033, 75 for those reaching 74 after 2032. · ساري من 2023-01-01 · تم التحقق في 2026-11-05