
RMD là gì?
RMD (Required Minimum Distribution — khoản rút tối thiểu bắt buộc) là số tiền tối thiểu mà IRS yêu cầu bạn phải rút mỗi năm từ phần lớn các tài khoản hưu trí được hoãn thuế — chẳng hạn IRA truyền thống, 401(k), 403(b) và những loại kế hoạch tương tự — khi bạn đạt đến một độ tuổi nhất định. Theo Đạo luật SECURE 2.0, độ tuổi bắt đầu là 73 đối với hầu hết mọi người. Nếu không rút đủ khoản RMD, bạn có thể phải chịu mức phạt thuế tiêu thụ đặc biệt rất nặng, vì vậy việc tính toán chính xác là điều hết sức quan trọng.
Cách sử dụng công cụ này
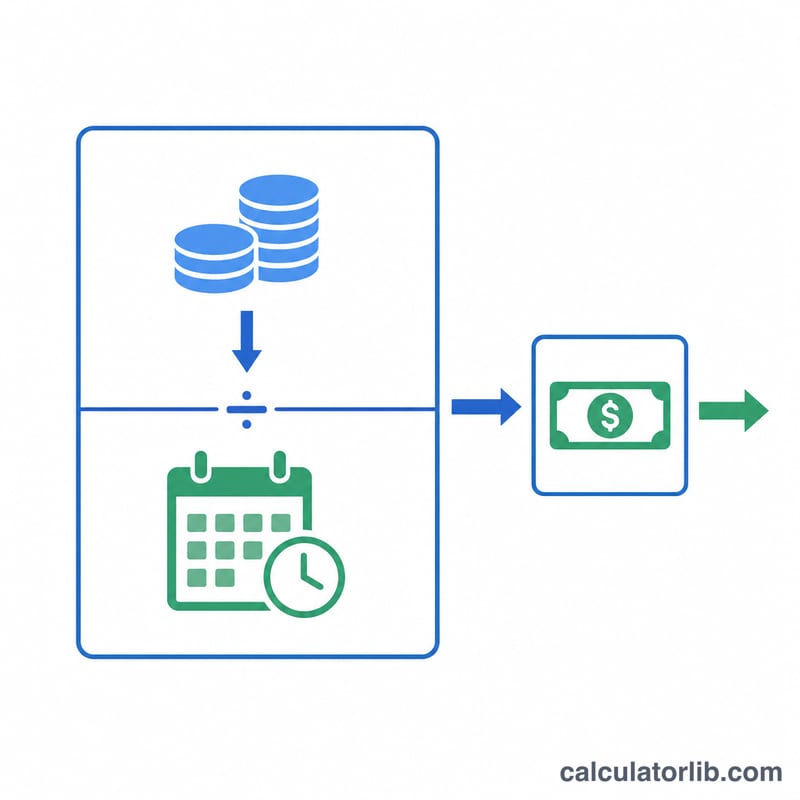
Hãy nhập số dư tài khoản tính đến ngày 31 tháng 12 của năm trước và độ tuổi hiện tại của bạn. Công cụ sẽ tra cứu hệ số kỳ phân phối tương ứng (tuổi thọ kỳ vọng) từ Bảng tuổi thọ thống nhất của IRS, rồi chia số dư của bạn cho hệ số đó để cho ra khoản RMD trong năm.
Giải thích công thức
Công thức cốt lõi rất đơn giản: $$\text{RMD} = \dfrac{\text{Account Balance}}{\text{Distribution Period Factor}}$$. Hệ số này được lấy từ Bảng tuổi thọ thống nhất của IRS: tuổi càng trẻ thì kỳ chi trả càng dài (hệ số lớn hơn, RMD nhỏ hơn), còn càng lớn tuổi thì kỳ chi trả càng ngắn lại. Ví dụ, ở tuổi 73 hệ số là 26,5, trong khi ở tuổi 80 hệ số chỉ còn 20,2.
Ví dụ minh họa
Giả sử bạn 73 tuổi và có số dư tài khoản IRA cuối năm trước là 500.000 USD. Hệ số cho tuổi 73 là 26,5. Khi đó $$\text{RMD} = \frac{500{.}000 \text{ USD}}{26{,}5} = \textbf{18.867{,}92 USD}$$, tương đương khoảng 3,77% số dư của bạn. Bạn sẽ cần rút ít nhất khoản tiền này trong năm.
Câu hỏi thường gặp
Khi nào tôi phải rút khoản RMD đầu tiên? Thông thường là trước ngày 1 tháng 4 của năm liền sau năm bạn tròn 73 tuổi, và sau đó là trước ngày 31 tháng 12 mỗi năm.
Quy định này có áp dụng cho Roth IRA không? Không. Roth IRA không phải chịu RMD trong suốt thời gian còn sống của chủ tài khoản ban đầu.
Tôi nên dùng số dư nào để tính? Luôn dùng giá trị thị trường hợp lý của tài khoản tính đến ngày 31 tháng 12 của năm trước.











