
什么是RMD(最低提取额)?
最低提取额(RMD,Required Minimum Distribution)是指当你达到规定年龄后,美国国税局(IRS)要求你每年从大多数税延退休账户中提取的最低金额——包括传统IRA、401(k)、403(b)及类似计划。根据《SECURE 2.0法案》,多数人的起始年龄定为73岁。如果未能足额提取RMD,将面临高额的消费税罚款,因此准确计算这笔金额至关重要。
如何使用本计算器
请填入上一年12月31日的账户余额,以及你当前的年龄。计算器会从IRS统一寿命表(Uniform Lifetime Table)中查出对应的分配期(预期寿命)系数,再用账户余额除以该系数,即可得出当年应提取的RMD。
计算公式详解
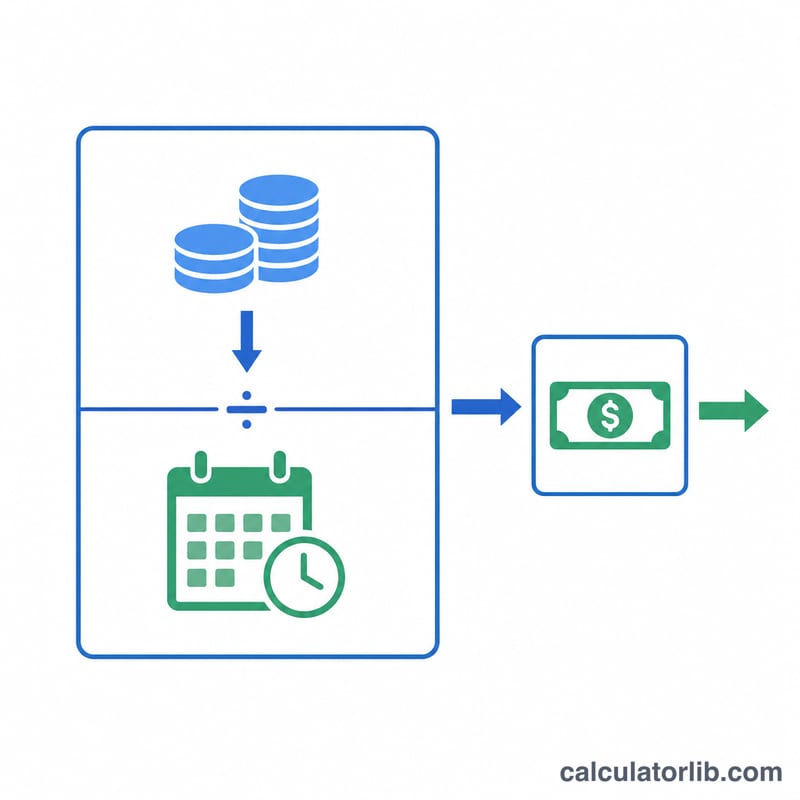
核心公式非常简单:$$\text{RMD} = \dfrac{\text{账户余额}}{\text{分配期系数}}$$。系数来自IRS统一寿命表,年龄越小,分配期越长(系数越大、RMD越小);随着年龄增长,分配期则相应缩短。举例来说,73岁对应的系数为 \(26.5\),而80岁则为 \(20.2\)。
广告
实例演算
假设你今年73岁,上一年年末的IRA账户余额为50万美元。73岁对应的系数为 \(26.5\)。那么你的RMD:
$$\text{RMD} = \frac{\$500{,}000}{26.5} = \$18{,}867.92$$约占账户余额的 \(3.77\%\)。这一年你至少需要提取这笔金额。
常见问题
什么时候必须开始第一次提取RMD?一般来说,你需要在年满73岁的次年4月1日之前完成首次提取,此后每年须在12月31日前完成提取。
Roth IRA也需要提取RMD吗?不需要。在原始账户持有人在世期间,Roth IRA无需进行最低提取。
应该使用哪个余额来计算?始终以上一年12月31日该账户的公允市场价值为准。











