
什麼是 RMD?
「最低提領額」(Required Minimum Distribution,簡稱 RMD)是指當您達到特定年齡後,美國國稅局(IRS)規定每年必須從多數延稅退休帳戶中提領的最低金額,包括傳統 IRA、401(k)、403(b) 及類似計畫。依據 SECURE 2.0 法案,多數人開始提領的年齡訂為 73 歲。若未足額提領 RMD,可能面臨高額的消費稅罰款,因此正確計算金額相當重要。
如何使用本計算器
請輸入您前一年度 12 月 31 日的帳戶餘額,以及目前的年齡。計算器會自動從 IRS 統一壽命表中查出對應的分配期間(預期壽命)係數,再以餘額除以該係數,即可算出當年度應提領的 RMD 金額。
公式說明
核心公式相當簡單:
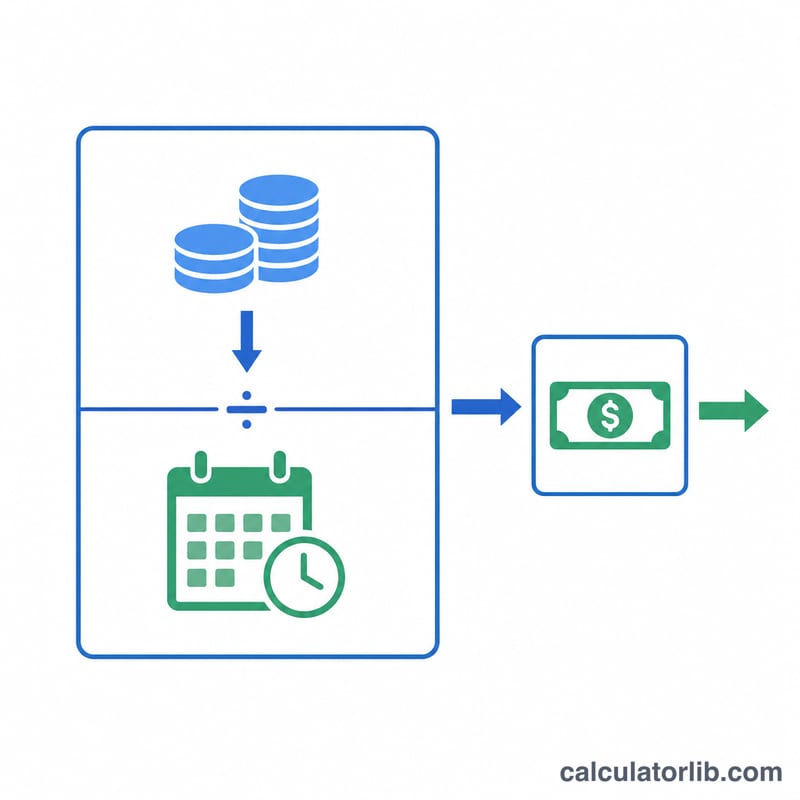
$$\text{RMD} = \dfrac{\text{帳戶餘額}}{\text{分配期間係數}}$$係數取自 IRS 統一壽命表——年齡愈輕,分配期間愈長(係數較大、RMD 較少);隨著年齡增長,分配期間則愈短。例如,73 歲使用的係數為 \(26.5\),80 歲則為 \(20.2\)。
廣告
實際範例
假設您現年 73 歲,前一年度年底的 IRA 餘額為 $500,000。73 歲對應的係數為 \(26.5\),因此您的 RMD =
$$\text{RMD} = \dfrac{500{,}000}{26.5} = 18{,}867.92$$約佔餘額的 \(3.77\%\)。當年度您至少必須提領這個金額。
常見問題
我必須在何時提領第一筆 RMD?一般而言,須在年滿 73 歲後的次年 4 月 1 日前提領;之後每年則須在 12 月 31 日前完成提領。
羅斯 IRA(Roth IRA)也適用嗎?不適用。在原始帳戶持有人在世期間,羅斯 IRA 不受 RMD 規定的限制。
我該以哪一筆餘額為準?一律以前一年度 12 月 31 日的帳戶公允市價(fair market value)為準。











