
RMD(最低引き出し額)とは?
RMD(Required Minimum Distribution=最低引き出し額)とは、一定の年齢に達した後、課税繰り延べ型の退職口座の多く――トラディショナルIRA、401(k)、403(b)などのプラン――から毎年最低限引き出すことがIRS(米国内国歳入庁)によって義務づけられている金額のことです。SECURE 2.0法により、ほとんどの方の開始年齢は73歳に定められました。RMDの全額を引き出さなかった場合は重い物品税(ペナルティ)が課されるおそれがあるため、正確に計算しておくことが大切です。
このツールの使い方
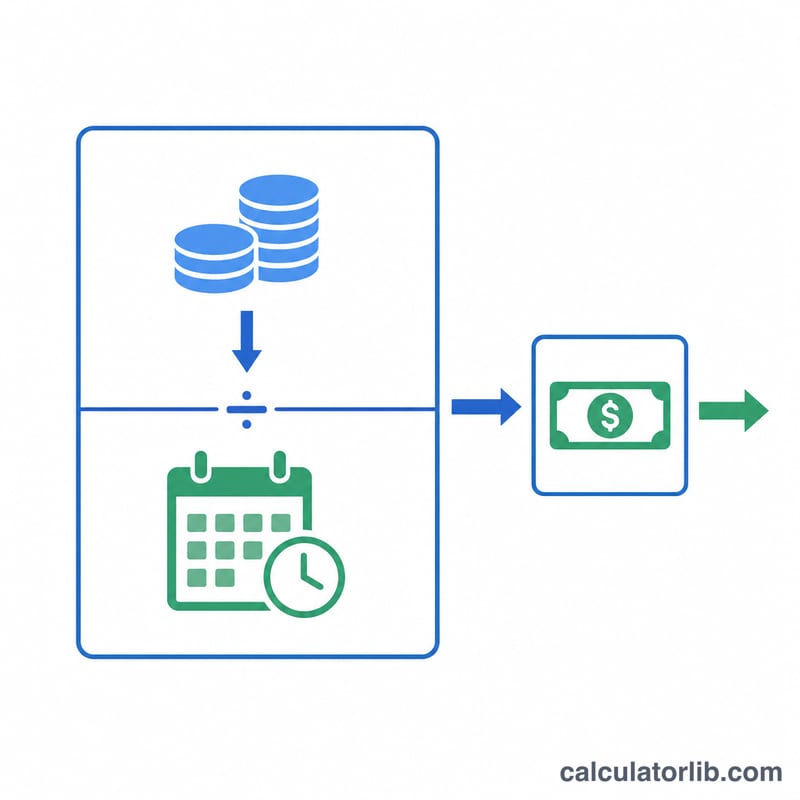
前年の12月31日時点の口座残高と、現在の年齢を入力してください。本ツールはIRSの統一余命表(Uniform Lifetime Table)から該当する分配期間(余命)係数を自動で参照し、残高をその係数で割って、その年のRMDを算出します。
計算式の仕組み
基本となる計算式はとてもシンプルです。$$\text{RMD} = \dfrac{\text{口座残高}}{\text{分配期間係数}}$$。この係数はIRSの統一余命表に基づくもので、若い年齢ほど分配期間が長く設定され(係数が大きく、RMDは小さく)、年齢が上がるにつれて期間は短くなります。たとえば73歳の係数は26.5、80歳では20.2が用いられます。
計算例
たとえば、あなたが73歳で、前年末時点のIRA残高が500,000ドルだとします。73歳の係数は26.5なので、$$\text{RMD} = \dfrac{500{,}000\,\text{ドル}}{26.5} = 18{,}867.92\,\text{ドル}$$となり、残高のおよそ3.77%にあたります。その年のうちに、少なくともこの金額を引き出す必要があります。
よくある質問(FAQ)
最初のRMDはいつまでに引き出す必要がありますか? 原則として、73歳になった翌年の4月1日までに行い、その後は毎年12月31日までに引き出します。
Roth IRAも対象になりますか? いいえ。Roth IRAは、当初の名義人が存命中はRMDの対象外です。
どの残高を使えばよいですか? 必ず、前年12月31日時点における口座の公正市場価値(時価)を用います。











