
RMD Nedir?
Zorunlu asgari çekim (Required Minimum Distribution — RMD), ABD vergi idaresi IRS'nin belirli bir yaşa ulaştığınızda vergisi ertelenmiş emeklilik hesaplarınızın çoğundan — geleneksel IRA, 401(k), 403(b) ve benzeri planlardan — her yıl çekmenizi zorunlu kıldığı asgari tutardır. SECURE 2.0 yasası, çoğu kişi için başlangıç yaşını 73 olarak belirledi. RMD tutarınızın tamamını çekmemek ağır bir özel tüketim vergisi cezasına yol açabilir; bu nedenle tutarı doğru hesaplamak büyük önem taşır.
Bu Aracı Nasıl Kullanırsınız?
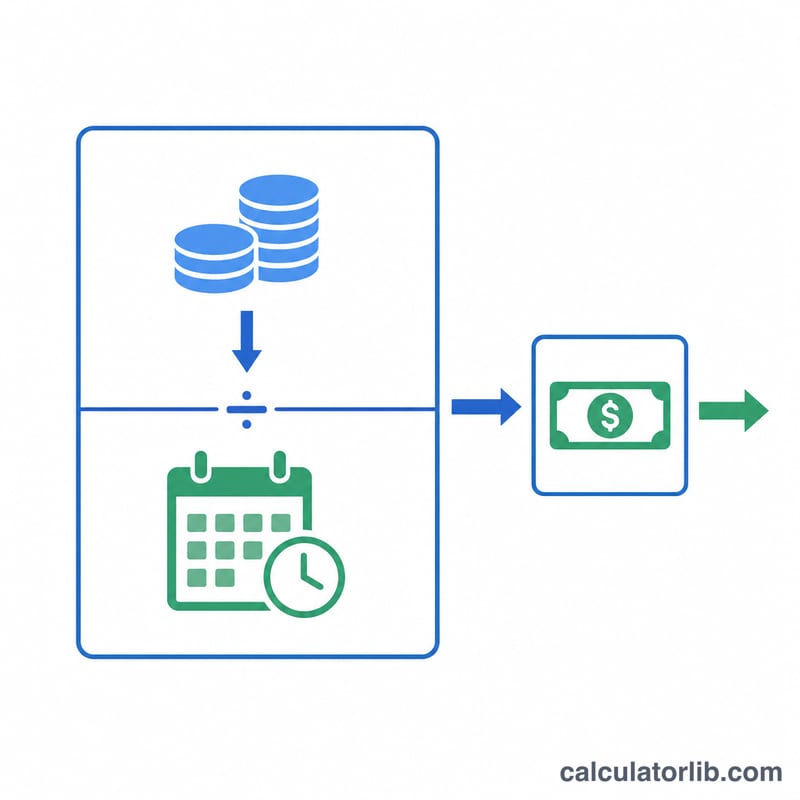
Bir önceki yılın 31 Aralık tarihindeki hesap bakiyenizi ve güncel yaşınızı girin. Hesaplama aracı, IRS Uniform Lifetime tablosundan size karşılık gelen dağıtım dönemi (yaşam beklentisi) katsayısını bulur ve bakiyenizi bu katsayıya bölerek o yıla ait RMD tutarınızı hesaplar.
Formül Nasıl İşliyor?
Temel formül oldukça basittir: $$\text{RMD} = \dfrac{\text{Hesap Bakiyesi}}{\text{Dağıtım Dönemi Katsayısı}}$$. Katsayı, IRS Uniform Lifetime tablosundan gelir. Bu tablo daha genç yaşlarda daha uzun bir ödeme dönemi (daha büyük katsayı, daha küçük RMD), yaş ilerledikçe ise daha kısa bir dönem öngörür. Örneğin 73 yaş için katsayı 26,5 iken, 80 yaş için 20,2'dir.
Örnek Hesaplama
Diyelim ki 73 yaşındasınız ve bir önceki yıl sonu IRA bakiyeniz 500.000 dolar. 73 yaş için katsayı 26,5'tir. RMD tutarınız $$\text{RMD} = \frac{500{.}000\ \$}{26{,}5} = 18{.}867{,}92\ \$$$, yani bakiyenizin yaklaşık %3,77'si. Yıl içinde en az bu tutarı çekmeniz gerekir.
Sıkça Sorulan Sorular
İlk RMD'mi ne zaman çekmeliyim? Genellikle 73 yaşını doldurduğunuz yılı izleyen yılın 1 Nisan'ına kadar; sonrasında ise her yıl 31 Aralık'a kadar.
Bu kural Roth IRA hesapları için de geçerli mi? Hayır. Roth IRA hesapları, hesap sahibinin yaşamı boyunca RMD'ye tabi değildir.
Hangi bakiyeyi kullanmalıyım? Her zaman bir önceki yılın 31 Aralık tarihindeki hesabın rayiç değerini (fair market value) kullanın.











