¿Qué es una calculadora de PMI?
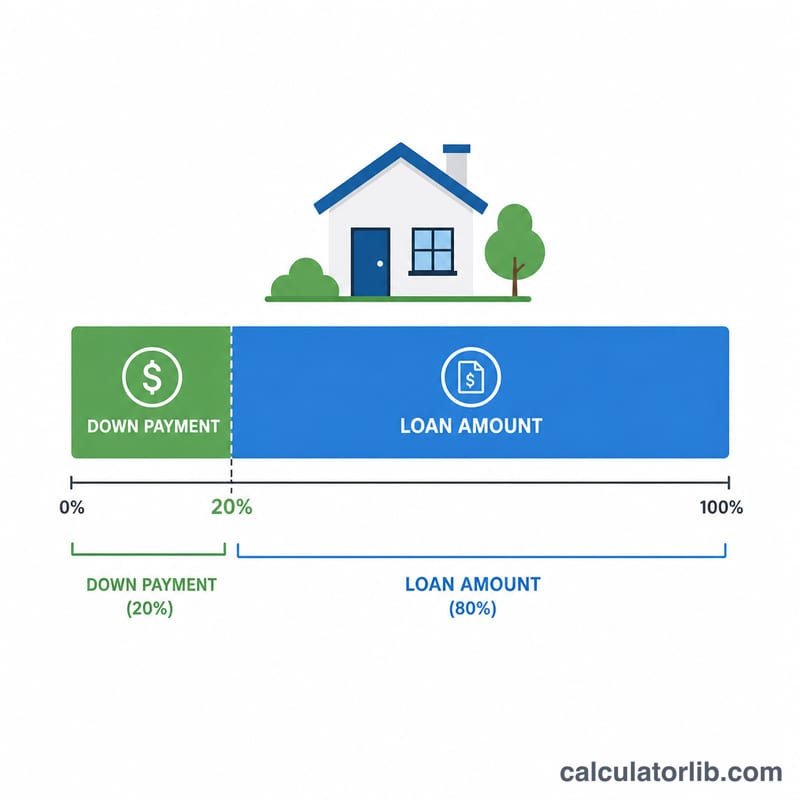
Esta calculadora se aplica a las hipotecas convencionales de Estados Unidos. El seguro hipotecario privado (PMI, por sus siglas en inglés) es una prima que exigen los prestamistas cuando la entrada inicial es inferior al 20 % del valor de la vivienda (es decir, una relación préstamo-valor superior al 80 %). El PMI protege al prestamista, no a ti, en caso de impago, y normalmente se suma a la cuota mensual de la hipoteca. Esta herramienta estima el coste mensual y anual del PMI a partir del saldo del préstamo y de la tasa anual de PMI que te indique tu prestamista. Ten en cuenta que es un concepto propio del sistema estadounidense; en otros países existen figuras distintas y reglas diferentes.
Cómo utilizarla
Introduce el importe del préstamo (la cantidad que pides prestada, no el precio de la vivienda) y tu tasa anual de PMI en porcentaje. Las tasas habituales de PMI oscilan entre aproximadamente el 0,3 % y el 1,5 % anual, según tu historial crediticio y el importe de la entrada. La calculadora te devuelve la prima mensual y el coste total anual.
La fórmula, explicada
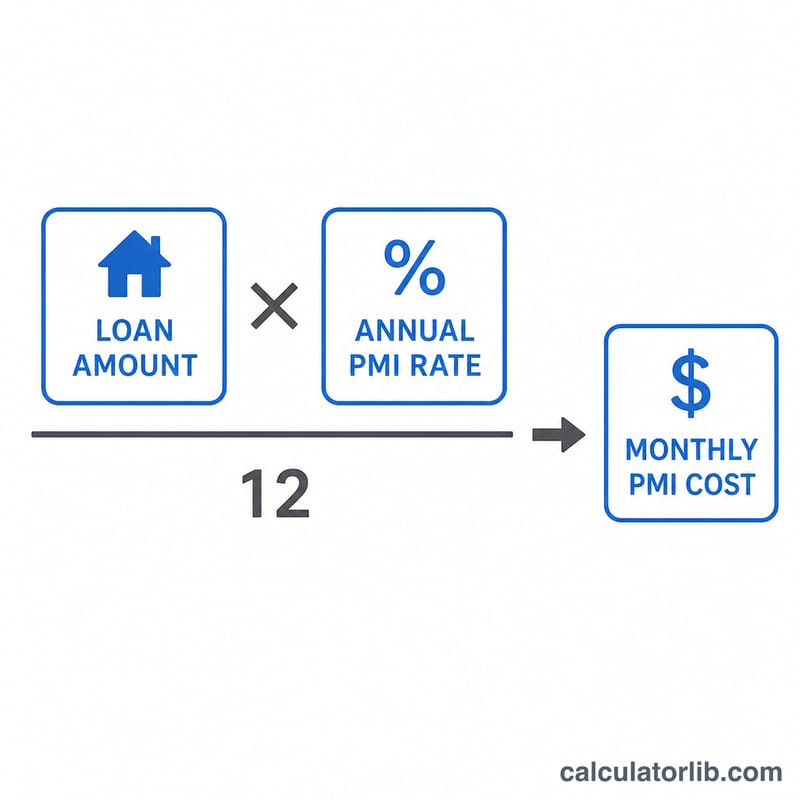
El coste anual del PMI equivale al importe del préstamo multiplicado por la tasa anual. Divide entre 12 para obtener la prima mensual:
$$\text{PMI mensual} = \frac{\text{Importe del préstamo} \times \frac{\text{Tasa anual de PMI (\%)}}{100}}{12}$$
Por ejemplo, con un préstamo de 250.000 $ y una tasa anual del 0,5 %: $$\text{PMI anual} = 250{.}000 \times 0{,}005 = 1{.}250\ \$$$ y $$\text{PMI mensual} = 1{.}250 \div 12 \approx \mathbf{104{,}17\ \$}$$
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Reserva Federal · Estados Unidos
- 3,75–4,00 %
- Fecha
- 2026-11-12
- Cambio en 1 año
- 0 pp
Último cambio Sube +25 pb Reserva Federal cambió su tipo el 2026-09-17: de 3,50–3,75 % a 3,75–4,00 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Reserva Federal: tasas clave y tasas de mercado a un día
Las tasas que enmarcan la política monetaria y la tasa de mercado a un día que orientan, cada una con la fecha de su último valor publicado.
| Tasa | Nivel | Fecha | Cambio en 1 año |
|---|---|---|---|
| Rango objetivo de la tasa de fondos federales | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Tasa efectiva de fondos federales (EFFR) | 3,88 % | 2026-11-13 | 0 pp |
| Tasa de financiación garantizada a un día (SOFR) | 3,90 % | 2026-11-13 | −0,10 pp |
Cada tasa conserva la fecha de su último valor publicado; las tasas de mercado a un día se publican el siguiente día hábil.
Último dato: 2026-11-12 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Federal Reserve Bank of New York Condiciones de uso de la Fed de Nueva York; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Tipos de interés en Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿Cuándo deja de pagarse el PMI? En las hipotecas convencionales, puedes solicitar la cancelación del PMI cuando la relación préstamo-valor llega al 80 %, y los prestamistas están obligados a eliminarlo automáticamente al 78 % de LTV según el calendario de amortización original.
¿El PMI es lo mismo que el tipo de interés? No. El PMI es un seguro independiente. La tasa que se usa aquí es un porcentaje anual fijo sobre el saldo del préstamo, aunque algunos prestamistas pueden recalcularlo a medida que el saldo disminuye.
¿Se puede evitar el PMI? Sí: dar una entrada del 20 % o más, recurrir a un préstamo combinado (piggyback) o elegir un PMI pagado por el prestamista (incluido en un tipo de interés más alto) permite evitar que el PMI aparezca como una partida aparte.