¿Qué es la calculadora de intereses de demora?
Cuando una factura se queda sin pagar después de su fecha de vencimiento, el proveedor suele tener derecho a reclamar intereses sobre el importe pendiente. Esta calculadora determina cuánto interés simple se ha acumulado sobre un pago atrasado a partir del importe de la factura, un tipo de interés anual y el número de días de retraso. Resulta muy práctica para autónomos, pequeñas empresas y equipos financieros que tienen que reclamar facturas impagadas.
Cómo usarla
Introduce tres datos: el importe de la factura que sigue pendiente, el tipo de interés anual en porcentaje (por ejemplo, el tipo legal de demora o el que figure en tu contrato) y el número de días de retraso transcurridos desde la fecha de vencimiento. La calculadora te muestra los intereses devengados, el total adeudado incluyendo el principal original y el tipo de interés diario efectivo.
La fórmula, explicada
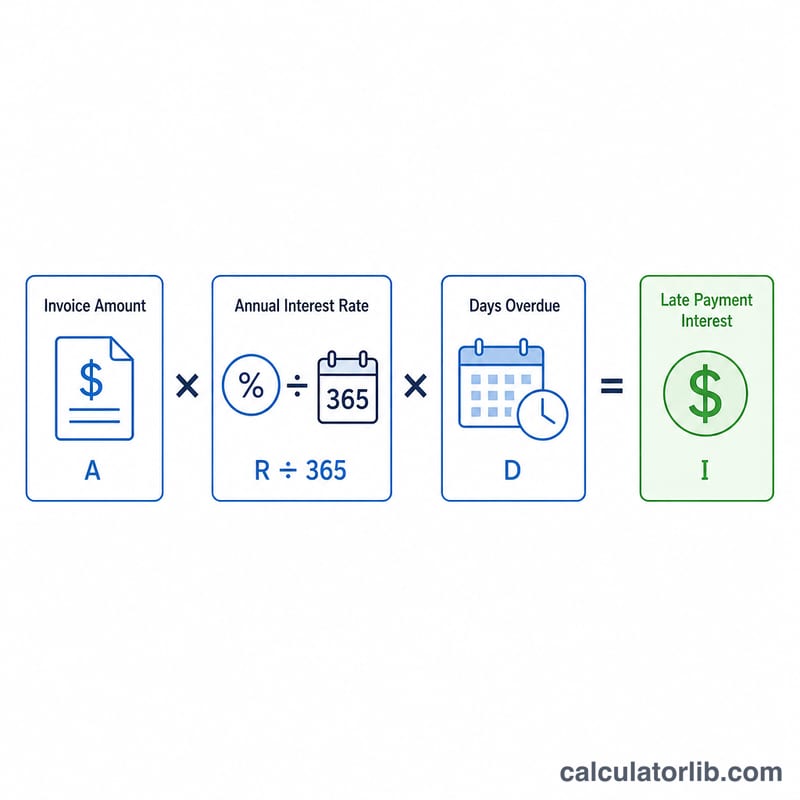
La herramienta aplica un interés simple diario:
$$\text{Inter\'es} = \text{Importe} \times \frac{\text{tipo anual}}{365} \times \text{d\'ias de retraso}$$
El tipo anual se divide entre 365 para obtener el tipo diario, se multiplica por el importe pendiente y, después, por el número de días de retraso. No se aplica capitalización (interés compuesto), tal y como se calculan la mayoría de los intereses legales de demora.
Ejemplo práctico
Imagina una factura de 1.000 £ con 30 días de retraso y un tipo de interés anual pactado del 8 %. El tipo diario es \(8\,\% \div 365 = 0{,}0219178\,\%\) al día. $$\text{Inter\'es} = 1000 \times \frac{0{,}08}{365} \times 30 = \mathbf{6{,}58\ \pounds}$$ El total que ahora se debe es \(1000\ \pounds + 6{,}58\ \pounds = \mathbf{1006{,}58\ \pounds}\).
Tasas legales comunes de interés por pago tardío
Muchas jurisdicciones establecen un derecho legal a intereses sobre las facturas comerciales vencidas. Se trata de normas, no de cifras fijas: el porcentaje real depende de un tipo de referencia que cambia con el tiempo. Compruebe siempre el tipo vigente y la ley que se aplica a su contrato antes de facturar.
| Régimen | Se aplica a | Regla para el tipo de interés |
|---|---|---|
| Ley británica de Deudas Comerciales por Pago Tardío (Intereses) de 1998 | Contratos entre empresas para bienes o servicios en el Reino Unido (se aplican ciertas condiciones) | 8% anual por encima del tipo base del Banco de Inglaterra |
| Directiva de la UE sobre pagos tardíos 2011/7/UE | Operaciones comerciales entre empresas, y entre empresas y administraciones públicas, en los Estados miembros de la UE (la aplicación nacional varía) | Tipo de referencia del BCE más al menos 8 puntos porcentuales |
| Estados Unidos | Varía según el estado y los términos del contrato | No existe una regla federal única para facturas privadas; el tipo depende de la legislación estatal y de cualquier tipo acordado en el contrato |
Notas:
- Los tipos base y de referencia cambian, por lo que el tipo legal también cambia. Verifique el tipo vigente del Banco de Inglaterra o del BCE el día en que haga el cálculo. Algunos regímenes fijan el tipo de referencia en una fecha determinada, como el inicio de un semestre.
- Los contratos pueden establecer su propio tipo de interés por pago tardío, sujeto a la legislación local. En el Reino Unido, por ejemplo, un recurso contractual debe ser un “recurso sustancial”.
- Algunos regímenes también permiten compensaciones fijas o costes de recuperación además de los intereses. Esta calculadora cubre solo los intereses.
- Esta es información general, no asesoramiento jurídico. Consulte la legislación local o a un profesional para su situación.
Términos clave explicados
- Importe pendiente (principal)
- El importe de la factura impagado sobre el que se calculan los intereses. En esta calculadora es el importe que introduce, excluyendo cualquier interés ya cobrado.
- Tipo de interés anual
- El porcentaje anual aplicado al importe vencido. Puede tratarse de un tipo legal o de un tipo fijado en el contrato.
- Días de retraso
- El número de días desde la fecha de vencimiento hasta la fecha en que se realiza el pago (o hasta la fecha de cálculo si sigue impagado). Compruebe si su ley o contrato incluye la propia fecha de vencimiento en el cómputo.
- Interés simple
- Interés calculado solo sobre el importe original, no sobre intereses devengados previamente. Esta calculadora lo utiliza: \(\text{Interés} = \text{Importe} \times \frac{\text{Tipo}}{100 \times 365} \times \text{Días}\).
- Interés compuesto
- Interés calculado sobre el principal más los intereses ya devengados. Crece más rápido que el interés simple y normalmente no se aplica a las reclamaciones legales por pago tardío, salvo que el contrato lo permita.
- Interés legal
- Interés que se aplica por ley a los pagos vencidos, sin necesidad de una cláusula contractual. El tipo lo fija la legislación, a menudo vinculado a un tipo de un banco central.
- Tipo base
- El tipo de referencia fijado por un banco central, como el tipo base del Banco de Inglaterra o el tipo de referencia del BCE. Los tipos legales por pago tardío suelen ser este tipo más un margen fijo.
- Tipo diario
- El tipo anual dividido entre el número de días del año (365 en este caso): \(\frac{\text{Tipo}}{100 \times 365}\). Multiplicado por el importe, da el interés devengado cada día.
- Importe total adeudado
- El importe pendiente más los intereses adeudados: \(\text{Total adeudado} = \text{Importe} + \text{Interés}\).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Utiliza interés compuesto? No: aplica interés simple, que es lo habitual en la mayoría de normas sobre intereses de demora y legales.
¿Qué tipo de interés debo introducir? Usa el tipo fijado en tu contrato o el tipo legal o de referencia más recargo que corresponda en tu país.
¿Es siempre correcto el año de 365 días? La mayoría de los países usan un año de 365 días para el interés diario; algunos emplean 360. Esta calculadora usa 365.