

ما هي حاسبة الدفعة الأولى؟
الدفعة الأولى هي الجزء من سعر الشراء الذي تسدده نقدًا مقدمًا، بينما يُموَّل الباقي عادةً عبر قرض. تحوّل هذه الحاسبة فورًا نسبة الدفعة الأولى إلى مبلغ مالي، وتُظهر لك قيمة القرض الذي ستحتاج إلى تمويله. وهي تصلح للمنازل والسيارات والمعدات أو أي عملية شراء كبيرة.
كيفية الاستخدام
أدخل إجمالي سعر الشراء ونسبة الدفعة الأولى التي تنوي تقديمها. تعرض لك الحاسبة قيمة دفعتك الأولى بالمبلغ المالي إلى جانب قيمة القرض المتبقية. جرّب عدة نسب — مثل 5% و10% و20% — لتقارن بين المبلغ النقدي الذي تحتاجه وقيمة المبلغ الذي ستقترضه.
شرح المعادلة
المعادلة بسيطة لكنها مفيدة. تساوي الدفعة الأولى السعر مضروبًا في النسبة المئوية مقسومًا على 100:
$$\text{الدفعة الأولى} = \text{السعر} \times \frac{\text{النسبة}}{100}$$أما قيمة القرض فهي ما تبقّى:
$$\text{قيمة القرض} = \text{السعر} - \text{الدفعة الأولى}$$كلما زادت الدفعة الأولى انخفضت قيمة القرض، ويعني ذلك عادةً أقساطًا شهرية أصغر وفوائد أقل تدفعها على مدى عمر القرض.
مثال تطبيقي
لنفترض أنك تشتري منزلًا بسعر 300,000 دولار وتنوي تقديم دفعة أولى بنسبة 20%. تكون الدفعة الأولى = \(300{,}000 \times \frac{20}{100} = 60{,}000\) دولار. أما قيمة القرض المطلوبة فهي = \(300{,}000 - 60{,}000 = 240{,}000\) دولار.
تفسير نتيجة الدفعة المقدمة
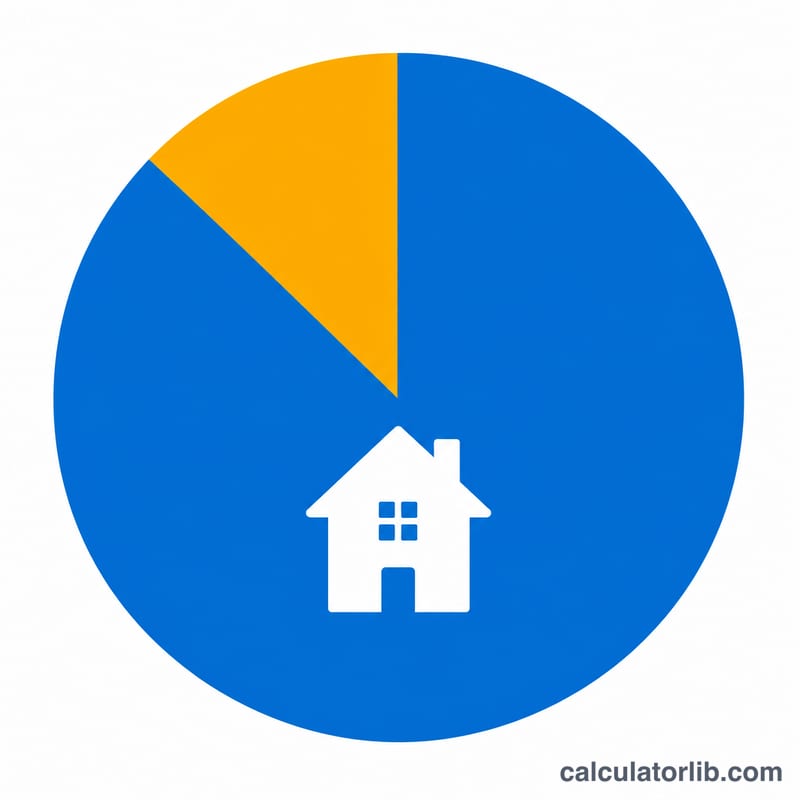
تعرض الحاسبة رقمين: مبلغ الدفعة المقدمة (السعر × نسبة الدفعة المقدمة ÷ 100) ومبلغ القرض المتبقي (السعر − الدفعة المقدمة). كما تحدد النسبة التي تدفعها مقدمًا أيضًا نسبة القرض إلى القيمة (LTV)، وهي: \(\text{LTV} = 100\% - \text{نسبة الدفعة المقدمة }\%\). على سبيل المثال، تعني الدفعة المقدمة بنسبة 20% نسبة قرض إلى قيمة تبلغ 80%.
بعض النقاط المرجعية المتداولة، معظمها من سوق الرهن العقاري في الولايات المتحدة:
- دفعة مقدمة 20%: هذه هي العتبة المتداولة التي لا يشترط عندها مقرضو الرهن العقاري التقليديون عادةً التأمين الخاص على الرهن العقاري (PMI).
- دفعة مقدمة 3.5% (FHA): تشترط قروض FHA (إدارة الإسكان الفيدرالية) حدًا أدنى للدفعة المقدمة قدره 3.5% للمقترضين الذين لديهم درجة ائتمان 580 أو أعلى.
- دفعة مقدمة 3% (بعض القروض التقليدية): تسمح بعض برامج القروض التقليدية بدفعة مقدمة تبلغ 3% فقط.
تعني الدفعة المقدمة الأكبر عمومًا قرضًا أصغر، ونسبة قرض إلى قيمة أقل، وفائدة أقل مدفوعة طوال عمر القرض. أما الدفعة المقدمة الأصغر فتُبقي مالًا نقديًا أكبر متاحًا، لكنها تعني عادةً رصيد قرض أكبر وربما تأمين رهن عقاري.
تختلف المتطلبات حسب المقرض وبرنامج القرض والدولة. هذه معلومات عامة وليست نصيحة مالية؛ تحقق من الشروط الحالية لدى مقرض أو مستشار مؤهل.
المصطلحات الأساسية: الدفعة المقدمة، ونسبة القرض إلى القيمة، والتأمين الخاص على الرهن العقاري، وأصل القرض
- الدفعة المقدمة
- الجزء الأولي من ثمن الشراء الذي تدفعه من جيبك الخاص بدلًا من اقتراضه.
- ثمن الشراء
- السعر الإجمالي المتفق عليه للمنزل أو المركبة أو الأصل الآخر الذي يُشترى.
- مبلغ القرض (أصل القرض)
- المبلغ الذي تقترضه: ثمن الشراء مطروحًا منه الدفعة المقدمة. تُحسب الفائدة على هذا الرصيد كلما سُدِّد.
- نسبة القرض إلى القيمة (LTV)
- مبلغ القرض مقسومًا على قيمة الأصل، ويُعبَّر عنه كنسبة مئوية. وبدون أي تعديلات أخرى، تساوي 100% مطروحًا منها نسبة الدفعة المقدمة.
- التأمين الخاص على الرهن العقاري (PMI)
- تأمين يحمي المقرض، لا المقترض، في حال تخلف المقترض عن السداد. في الولايات المتحدة، تتطلب القروض التقليدية التي تكون فيها الدفعة المقدمة أقل من 20% هذا التأمين عادةً.
- تكاليف الإغلاق
- الرسوم المدفوعة لإتمام معاملة عقارية، مثل رسوم المقرض والتقييم والملكية والتسجيل. وهي منفصلة عن الدفعة المقدمة ولا تُدرج في هذه الحاسبة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-15 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-13 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-15 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-15 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما مقدار الدفعة الأولى المناسب لشراء منزل؟ تُعدّ الدفعة الأولى بنسبة 20% شائعة لأنها غالبًا ما تجنّبك تأمين الرهن العقاري الخاص (PMI) المعمول به في الولايات المتحدة، لكن كثيرًا من القروض تسمح بنسب أقل بكثير — أحيانًا من 3% إلى 5%. لاحظ أن قواعد التمويل العقاري تختلف من دولة إلى أخرى، لذا تحقق من شروط البنوك في بلدك.
هل تُوفّر الدفعة الأولى الأكبر المال؟ نعم. الدفعة الأولى الأكبر تقلّل أصل القرض، فتنخفض بذلك قيمة القسط الشهري وإجمالي الفوائد المدفوعة.
هل يمكنني إدخال أي نسبة مئوية؟ نعم، أي قيمة من 0% إلى 100%. وتعني الدفعة الأولى بنسبة 100% أنك تدفع المبلغ كاملًا نقدًا دون الحاجة إلى أي قرض.
















