ما هي حاسبة الدفعة المقدمة لقرض ACB؟
تساعدك هذه الأداة على معرفة المبلغ النقدي الذي تحتاج إلى دفعه مقدمًا عند تمويل أي عملية شراء، سواء كان منزلًا أو سيارة أو معدّات. بمجرد إدخال سعر الأصل ونسبة الدفعة المقدمة التي يطلبها الممول، تعرض لك قيمة الدفعة بدقة إضافة إلى المبلغ المتبقي الذي ستحتاج إلى اقتراضه.
كيفية الاستخدام
أدخل سعر الأصل الإجمالي (مثل السعر المتفق عليه لشراء منزل أو سيارة). ثم أدخل نسبة الدفعة المقدمة التي يطلبها الممول، مثل 10% أو 20% أو 25%. تعرض لك الحاسبة على الفور قيمة الدفعة المطلوبة ومبلغ القرض اللازم لتغطية الباقي.
شرح المعادلة
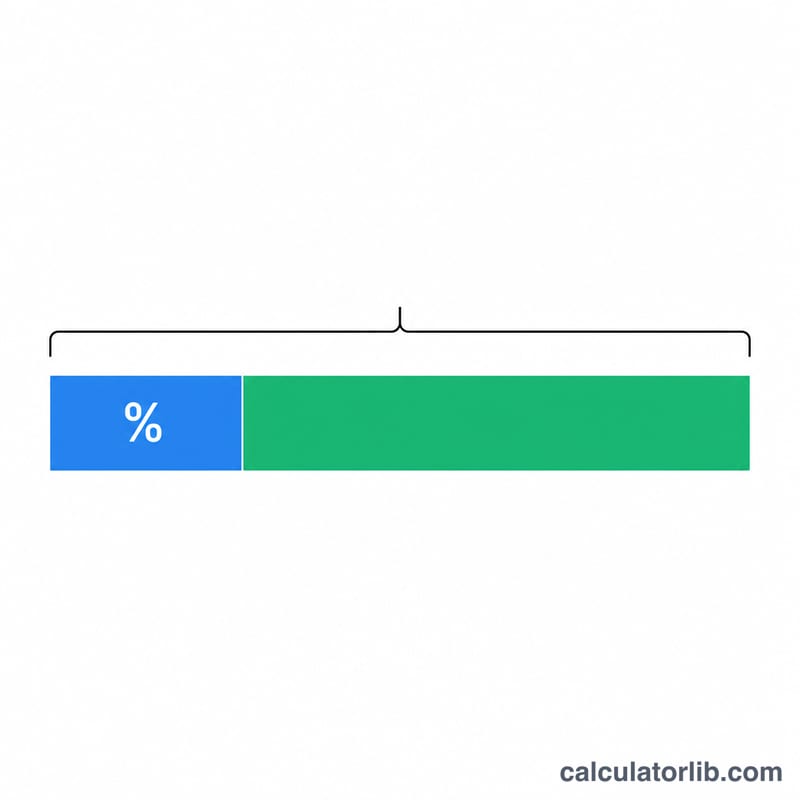
الحساب بسيط للغاية. فالدفعة المقدمة ما هي إلا نسبة مئوية من سعر الأصل:
$$\text{الدفعة المقدمة} = \text{سعر الأصل} \times \frac{\text{النسبة}}{100}$$
أما مبلغ القرض المتبقي فهو الفرق:
$$\text{مبلغ القرض} = \text{سعر الأصل} - \text{الدفعة المقدمة}$$
كلما زادت الدفعة المقدمة، انخفض مبلغ القرض، وهو ما يعني عادةً أقساطًا شهرية أصغر وفوائد أقل على مدى عمر القرض.
مثال تطبيقي
لنفترض أنك تشتري عقارًا بسعر 300,000 ويطلب منك الممول دفعة مقدمة بنسبة 20%. تكون الدفعة المقدمة \(= 300{,}000 \times 20 \div 100 = 60{,}000\). أما مبلغ القرض الذي تحتاج إلى اقتراضه فهو \(300{,}000 - 60{,}000 = 240{,}000\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أسعار الفائدة المصرفية في فيتنام
متوسط ما تتقاضاه البنوك التجارية في فيتنام من المقترضين وما تدفعه للمدخرين، وفق ما يبلغ به البنك المركزي البنك الدولي (أرقام سنوية).
- سعر الإقراض 2023
- 9.32%
- سعر الإيداع 2023
- 4.78%
- سعر الفائدة الحقيقي 2023
- 7.01%
- الإقراض ناقص الإيداع 2023
- 4.54 نقطة مئوية
| السنة | سعر الإقراض | سعر الإيداع |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
سعر الفائدة الحقيقي هو سعر الإقراض بعد تعديله بالتضخم (مُكمِّش الناتج المحلي الإجمالي). قد يختلف السعر الذي يعرضه عليك بنك بعينه.
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; The World Bank Group CC BY 4.0; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تساعد الدفعة المقدمة الأكبر؟ نعم — فالدفعة الأكبر تقلّل أصل القرض، وكثيرًا ما تخفّض سعر الفائدة، وقد تعفيك من تأمين الرهن العقاري الإضافي.
ما النسبة التي ينبغي أن أدفعها؟ يعتمد ذلك على الممول ونوع الأصل. تطلب كثير من قروض المنازل نسبة تتراوح بين 10% و20%، بينما قد تقبل قروض السيارات نسبة أقل. تحقق من الشرط الخاص بالممول الذي تتعامل معه.
هل ترتبط هذه الأداة بعملة معينة؟ لا. الحاسبة حسابية بحتة، لذا يمكنك استخدامها مع أي عملة بإدخال السعر بوحدتك المحلية.