

ماذا تحسب هذه الأداة؟
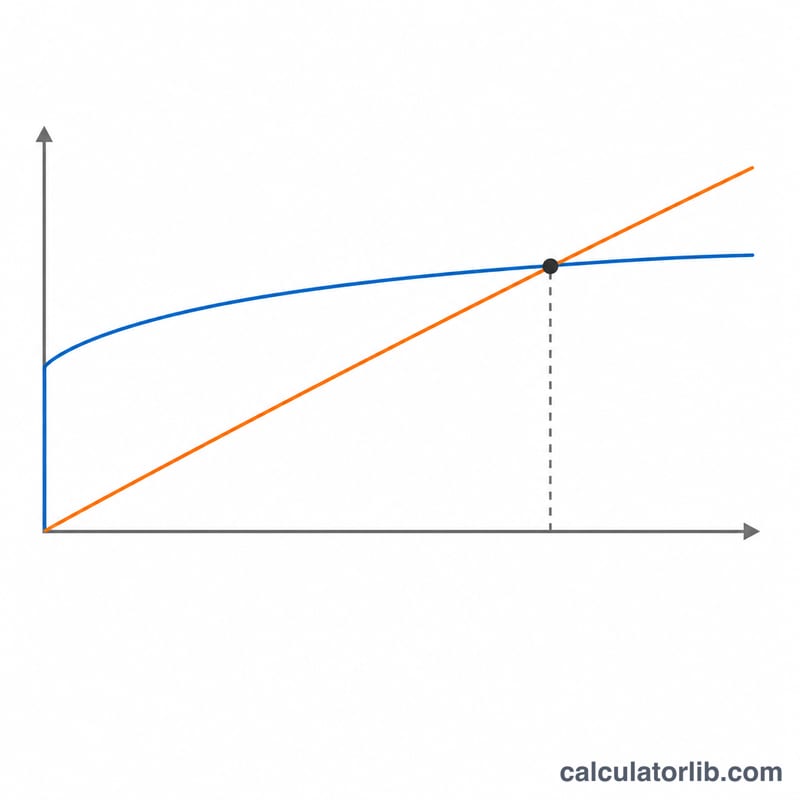
تحدّد الحاسبة مدة البقاء اللازمة للتعادل: كم سنة ينبغي أن تسكن في المنزل حتى تصبح تكلفة شرائه — كمتوسط شهري — أقل من استئجار مسكن مماثل. تبني الأداة مسارَي تكلفة على امتداد 30 عامًا: مسار تشتري فيه وتسكن ثم تبيع في نهاية العام \(n\)، ومسار تستأجر فيه وتستثمر المال الذي لم تُجمّده في عقار، ثم تُخرج السنة التي يهبط فيها خط الشراء تحت خط الإيجار. تحتاج إليها تحديدًا حين يكون أمامك عرض شراء حقيقي وإعلان إيجار حقيقي، وأفقك الزمني غير محسوم: فإذا كان انتقالك بعد ثلاث سنوات واردًا، فهذه هي المسألة كلها.
ملاحظة عن النطاق: الحاسبة مبنيّة على القواعد الأمريكية — خصم فوائد الرهن العقاري، والخصم القياسي، والضريبة الفيدرالية وضريبة الولاية، وإعفاء الأرباح الرأسمالية عند بيع المسكن، ورسوم اتحاد الملاك (HOA). إن كنت خارج الولايات المتحدة فالمنطق الحسابي نفسه صالح تمامًا (تكلفة الفرصة البديلة، ونمو الإيجار، وتكاليف التملك)، لكن البنود الضريبية لا تنطبق عليك كما هي: في معظم الدول العربية لا يوجد خصم لفوائد التمويل العقاري ولا ضريبة أرباح رأسمالية على المسكن الرئيسي، بينما توجد رسوم أخرى مثل رسوم نقل الملكية والتسجيل وضريبة القيمة المضافة على العقار الأول في بعض الأسواق. أبسط حل عملي في هذه الحالة: اضبط معدلات الضريبة على 0% وأدرج الرسوم المحلية ضمن تكاليف الشراء والبيع.
كيف تقرأ حقول الإدخال
النِّسب تُدخل كأرقام صحيحة (6.688 تعني 6.688%)، ولا مشكلة في استخدام الفواصل داخل الحقول المالية.
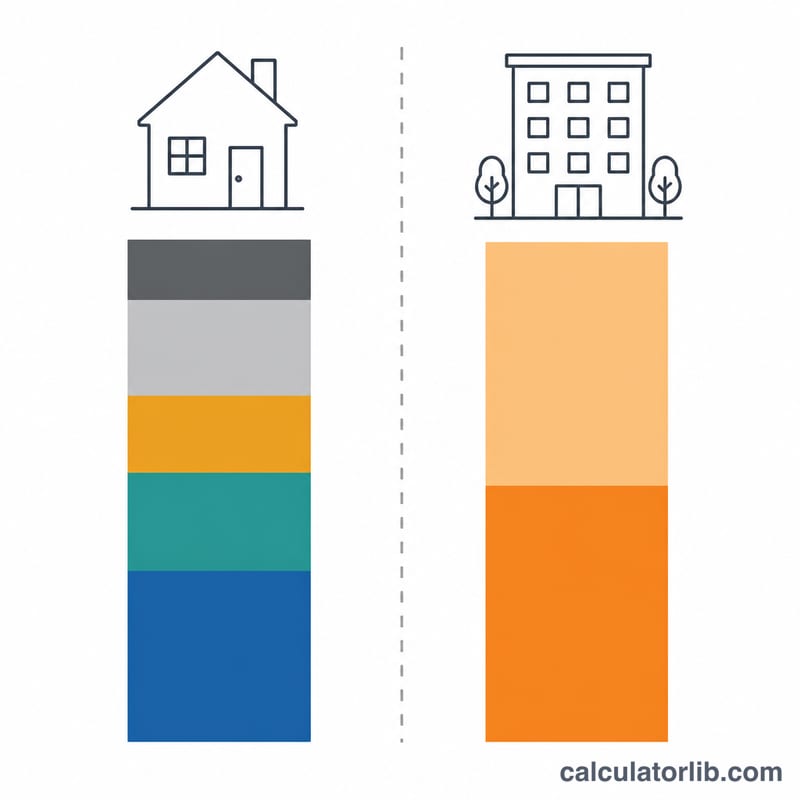
| شراء المنزل | من أين تأتي القيمة | النطاق المعقول |
|---|---|---|
| سعر المنزل | العرض المقبول فعليًا، لا السعر المعلن | أي قيمة |
| الدفعة المقدمة | النقد الذي ستحوّله فعلًا، كنسبة من السعر | 0–100 (100 = شراء نقدي بالكامل) |
| معدل الفائدة | المعدل المثبَّت في عرض التمويل | 0–10% |
| مدة القرض | مدة الرهن العقاري | 2 فأكثر؛ الحقل الفارغ يعني 30 |
| تكاليف إتمام الشراء | رسوم المموّل والتوثيق وحساب الضمان، كنسبة من السعر | 1–5% |
| الضريبة العقارية | معدل المقاطعة، ويُطبَّق على سعر الشراء | 0.3–2.5% سنويًا |
| زيادة الضريبة العقارية | نمو التقييم الضريبي المحلي | 0–5% سنويًا |
| تأمين المنزل | القسط السنوي المعروض من شركة التأمين | $800–$6,000 |
| رسوم اتحاد الملاك | سنويًا، من إعلان العقار (0 إن لم توجد) | $0–$12,000 |
| الصيانة | نسبة من قيمة المنزل سنويًا | 1–2% سنويًا |
| ارتفاع قيمة المنزل | الاتجاه المحلي طويل المدى؛ وقد يكون سالبًا | 0–5% سنويًا |
| زيادة التكاليف والتأمين | نمو الأقساط ورسوم اتحاد الملاك | 2–5% سنويًا |
| تكاليف إتمام البيع | عمولة الوسيط مضافًا إليها رسوم نقل الملكية | 5–8% |
| الإيجار ووضعك الشخصي | من أين تأتي القيمة | النطاق المعقول |
|---|---|---|
| الإيجار الشهري | الإيجار المطلوب للسكن الذي ستأخذه فعلًا | أي قيمة |
| زيادة الإيجار | نمو إيجارات السوق | 2–5% سنويًا |
| تأمين المستأجر | شهريًا، لا سنويًا | $10–$40 |
| وديعة الضمان | عادةً إيجار شهر واحد؛ ويُفترض استردادها | $0–$6,000 |
| التكاليف الأولية | رسوم الطلب والانتقال — مبالغ مهدورة لا تُسترد | $0–$5,000 |
| عائد الاستثمار | ما كان سيربحه المال غير المجمَّد، قبل الضريبة | 3–8% سنويًا |
| الشريحة الحدية الفيدرالية / للولاية | أعلى شريحة تنطبق على دخلك العادي | 0–50% مجتمعة |
| الحالة الضريبية | تحدد الخصم القياسي وإعفاء ربح البيع | خمسة خيارات |
المعادلة
ليكن \(t\) معدل الضريبة الحدية المجمّع، و\(r\) عائد الاستثمار، و\(g\) معامل النمو المطبَّق على كل دولار جُمِّد في العقار بدل أن يُستثمر:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$كل سنة \(k\) تُنتج مبلغًا واحدًا على كل جانب — \(B_k\) للشراء و\(R_k\) للإيجار:
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$حيث \(P\) = السعر، و\(T\) = الضريبة العقارية السنوية، و\(I\) = التأمين، و\(H\) = رسوم اتحاد الملاك، و\(m\) = نسبة الصيانة، و\(a\) = ارتفاع القيمة، و\(S\) = الخصم القياسي، أما \(i_T, i_C, i_R\) فهي معاملات التصاعد الثلاثة. وإذا غادرتَ في نهاية العام \(n\)، فإن الإجماليات مقوَّمة بدولارات العام \(n\) تكون:
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$ $$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$مع \(U\) = الدفعة المقدمة زائد تكاليف إتمام الشراء، و\(V_n\) = القيمة بعد الارتفاع، و\(c_s\) = تكاليف إتمام البيع، و\(D\) = وديعة الضمان، و\(F\) = التكاليف الأولية. ثم يُقسَم كل إجمالي على \(12n\) للحصول على متوسط التكلفة الشهرية، ونقطة التعادل هي موضع تقاطع المتوسطين:
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$مثال محلول
منزل بـ 500,000 دولار، دفعة مقدمة 20%، فائدة 6.688% على 30 سنة، تكاليف إتمام شراء 2% وبيع 7%، ضريبة عقارية 1.5% تتصاعد 3% سنويًا، تأمين 2,500 دولار، صيانة 1.5%، ارتفاع قيمة 3%؛ في مقابل إيجار 3,000 دولار شهريًا يرتفع 3% سنويًا، مع تأمين مستأجر 15 دولارًا شهريًا، ووديعة ضمان 3,000 دولار، وتكاليف أولية 100 دولار؛ وعائد استثمار 5%، وضريبة فيدرالية 25%، وحالة «متزوج بإقرار مشترك».
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$في السنة الأولى من التملك، مع انخفاض رصيد القرض إلى 395,686.22 دولار، ومع احتساب خصم الفوائد على أساس متوسط رصيدَي نهاية العامين:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$وعند البيع في نهاية السنة الأولى بسعر \(500{,}000\times1.03 = \$515{,}000\)، يتبقّى صافٍ قدره 478,950 دولارًا بعد تكلفة بيع 7% — دون ضريبة أرباح، لأن الناتج أقل من الأساس الضريبي. فتكون الحصيلة \(478{,}950 - 395{,}686.22 = \$83{,}263.78\)، ومن ثمّ:
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$ $$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$وبتكرار الدورة نفسها إلى سنوات أبعد: في السنة السابعة يبلغ المتوسط 3,881 دولارًا للشراء مقابل 3,802 دولارًا للإيجار (الشراء أغلى بـ 79 دولارًا شهريًا)؛ وفي السنة الثامنة 3,905 مقابل 3,930 (الشراء أرخص بـ 25 دولارًا). وبالاستيفاء الخطي:
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$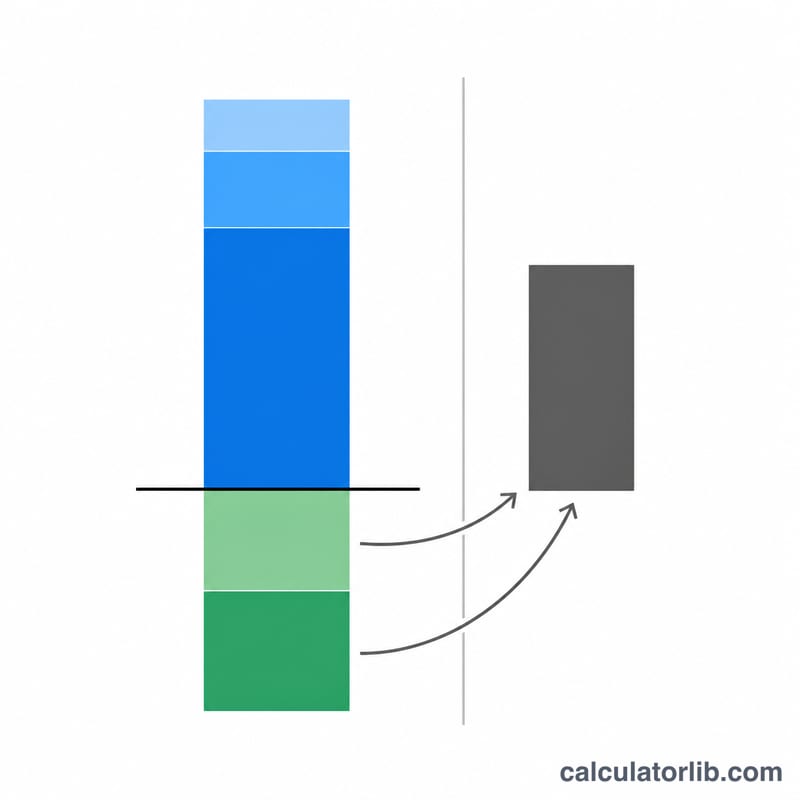
تفاصيل تفاجئ أغلب المستخدمين
كل تكلفة متكررة تُصعَّد منذ السنة الأولى. فضريبة عقارية بنسبة 1.5% على 500,000 دولار تُحتسب 7,725 دولارًا في السنة الأولى لا 7,500 — إذ ينمو كل بند سنة كاملة قبل أن تصدر فاتورته أصلًا.
الصيانة تتبع قيمة المنزل لا سعر شرائه. فعند 1.5% مع ارتفاع قيمة 3%، ترتفع من 7,725 دولارًا في السنة الأولى إلى 18,204 دولارًا في السنة الثلاثين. أما رسوم اتحاد الملاك فتتبع معامل تصاعد التأمين، وتأمين المستأجر يتبع معامل تصاعد الإيجار؛ ولا معامل خاصًا لأيٍّ منهما.
السنة التي ينتهي فيها قرضك مجانية. فالأقساط تُحتسب للسنوات السابقة لانتهاء المدة؛ وفي السنة الأخيرة يُسدَّد الرصيد فحسب، بلا أقساط وبلا خصم فوائد. وفي قرض مدته 5 سنوات يهبط متوسط تكلفة الشراء من نحو 43,500 دولار إلى 22,000 دولار بين السنتين الرابعة والخامسة، وهو ما يُجمّل صورة المدد القصيرة.
معدل ضريبتك يغيّر عائد الاستثمار من حيث لا تنتبه. فالمعدل الفيدرالي ومعدل الولاية يُجمعان معًا، ويؤدي المجموع دورين: تسعير الخصم التفصيلي، وقصّ العائد؛ فعائد 5% عند معدل 25% يُطبَّق بواقع 3.75%. ورفع معدل الضريبة قد يزحزح نقطة التعادل قرابة سنة كاملة حتى لو لم تطالب بأي خصم.
القواعد الضريبية تتبع القانون الأمريكي لعام 2026، مبسَّطة وثابتة. فالخصم القياسي هو مبلغ مصلحة الضرائب الأمريكية لعام 2026 بحسب حالة الإقرار: 16,100 دولار للأعزب أو المتزوج بإقرار منفصل، و32,200 دولار للمتزوجين بإقرار مشترك أو للأرمل المؤهل، و24,150 دولارًا لرب الأسرة، ولا يُعدَّل مع التضخم في السنوات اللاحقة. ولا تُخصم فوائد الرهن إلا على أول 750,000 دولار من متوسط رصيد القرض (375,000 دولار للإقرار المنفصل) بالتناسب، ولا يوجد سقف SALT. أما أرباح البيع فوق الإعفاء — 500,000 دولار للمتزوجين بإقرار مشترك، و250,000 دولار للأعزب أو رب الأسرة أو الإقرار المنفصل — فتُحتسب بمعدل ثابت 15%، وهو المعدل الأكثر شيوعًا على الأرباح الرأسمالية طويلة الأجل، لا بشريحتك الخاصة. ويحصل الأرمل المؤهل على إعفاء 500,000 دولار بافتراض أن البيع يتم خلال سنتين من وفاة الزوج. المصادر: IRS Rev. Proc. 2025-32، وIRC §121 (IRS Publication 523)، وIRC §163(h)(3)(F) (IRS Publication 936).
المقارنة تفترض أنك ستبيع. فكل صف يخصم صافي حصيلة بيع تلك السنة بعد تكاليف البيع ورصيد القرض — ولهذا قد يظهر متوسط تكلفة الشراء سالبًا في سوق قوية، ولهذا أيضًا فإن رفع تكاليف البيع يدفع نقطة التعادل إلى الأمام.
العبرة بآخر تقاطع لا بأوله. فمع قرض قصير ومكلف، قد يتقدم الشراء لحظة توقف الأقساط ثم يفقد تقدمه من جديد مع تراكم الضرائب والصيانة. والسنة المعروضة هي التقاطع الأخير ضمن الثلاثين عامًا، وقد تتأخر عقدًا كاملًا عن التقاطع الأول.
قد تظهر رسالة «الإيجار أرخص خلال الثلاثين سنة القادمة» بينما الشراء متفوّق في كل صف. معنى الرسالة أنه لم يُعثر على تقاطع — وإذا كان الشراء متقدمًا منذ اللحظة صفر، فلا شيء ليتقاطع أصلًا. صفِّر نسبتَي تكاليف الشراء والبيع وسترى ذلك بنفسك؛ اقرأ الجدول لا الجملة.
حقل مدة القرض حسّاس. الفراغ أو الصفر يعني 30 سنة؛ وأي قيمة بين 0 و2 تُرفض بدل أن تُصحَّح. أما الكسور مثل 2.4 فمقبولة.
الأسئلة الشائعة
لماذا ينخفض متوسط تكلفة الشراء الشهري ثم يعاود الارتفاع؟
في البداية يتوزّع المبلغ النقدي الأولي الكبير على عدد أكبر من الأشهر، فيهبط المتوسط. ثم لاحقًا تستمر تكلفة الفرصة البديلة لكل ما جُمِّد في التراكم بمعامل \(g\) بينما لا تتراكم حصيلة البيع بالوتيرة نفسها، فيعود المتوسط إلى الصعود — وبهذه المدخلات يبلغ أدنى قيمة عند 3,881 دولارًا في السنة السابعة ثم يصل إلى 6,283 دولارًا في السنة الثلاثين.
هل يمكن أن تخرج الأرقام سالبة؟
نعم، وليس ذلك خطأً. فإذا تجاوز ارتفاع القيمة وحصيلة البيع تكاليف الاحتفاظ بالمنزل، يصبح متوسط تكلفة الشراء سالبًا — أي أن المنزل دفع لك ثمن السكن فيه.
هل تُحتسب وديعة الضمان تكلفةً؟
تكلفة الفرصة البديلة لها فقط. إذ يُفترض استردادها كاملة، فوديعة قدرها 12,000 دولار لا تضيف إلى تكلفة الإيجار في السنة الأولى سوى 450 دولارًا عند عائد 3.75% بعد الضريبة. أما التكاليف الأولية فتذهب بلا رجعة.
لماذا غيّر تعديل بسيط في الإيجار نتيجتي بعُشر سنة؟
لأن البحث عن التقاطع يجري على الأعمدة الشهرية المقرَّبة إلى الدولار كما تظهر في الجدول، فتغيير يزحزح عمودًا بدولار واحد قد يقلب النتيجة إلى العُشر التالي. اعتبر الرقم الرئيسي دقيقًا في حدود عُشر سنة تقريبًا.
هل أُدخل سعر اليوم أم السعر الذي آمل البيع به؟
سعر اليوم — ومعدل ارتفاع القيمة يتكفّل بالباقي. ويستحق الأمر تشغيل الحاسبة مرتين: مرة بارتفاع 0% ومرة بالاتجاه المحلي لديك، لترى كم من إجابتك يقوم على هذا الافتراض وحده.
انظر أيضًا: حاسبة الإيجار أم الشراء — مقارنة أبسط بين تكلفة الإيجار وتكلفة الشراء.
















