

Qué calcula esta herramienta
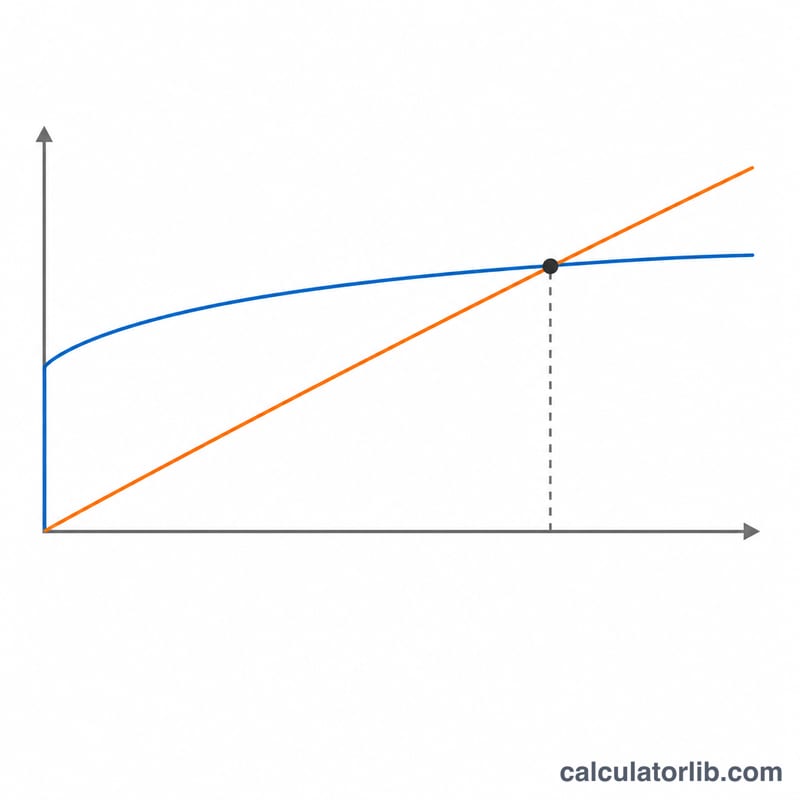
Encuentra tu plazo de permanencia de equilibrio: cuántos años tendrías que vivir en una vivienda para que comprarla salga más barata, en media mensual, que alquilar algo equivalente. Construye dos trayectorias de coste a 30 años —una en la que compras, vives y vendes al final del año \(n\); otra en la que alquilas e inviertes el dinero que no has enterrado en un inmueble— y señala el año en que la línea de comprar cae por debajo de la de alquilar. Es la calculadora que necesitas cuando ya tienes delante una oferta real y un anuncio real y tu horizonte es incierto: si cabe la posibilidad de que te mudes dentro de tres años, ahí está toda la decisión.
Atención al ámbito: el motor fiscal de esta calculadora es el de Estados Unidos (deducción de intereses hipotecarios, deducción estándar, tipos marginales federal y estatal y exclusión de la plusvalía al vender la vivienda habitual). La mecánica financiera sirve en cualquier país, pero si compras en España o en Latinoamérica tendrás que adaptarla: allí los gastos de cierre son ITP o IVA + AJD, notaría, registro y gestoría; el impuesto anual es el IBI (o el predial); y la deducción por vivienda habitual está derogada en España para las compras posteriores a 2013. Si no te aplican, pon 0 en los campos fiscales estadounidenses y quédate con la comparación de costes puros.
Cómo interpretar los campos
Los porcentajes se escriben como números normales (escribe 6.688 para un 6,688 %) y en los campos de dólares puedes usar separadores de miles.
| Compra de la vivienda | De dónde sale el dato | Rango razonable |
|---|---|---|
| Precio de la vivienda | La oferta aceptada, no el precio del anuncio | Cualquiera |
| Entrada | El efectivo que vas a desembolsar de verdad, en % del precio | 0–100 (100 = al contado) |
| Tipo de interés | El tipo que tienes cerrado | 0–10 % |
| Plazo del préstamo | El plazo de tu hipoteca | 2 o más; en blanco equivale a 30 |
| Gastos de cierre (compra) | Comisiones del banco, título y escrow, en % del precio | 1–5 % |
| Impuesto sobre la propiedad | Tipo del condado, aplicado sobre el precio de compra | 0.3–2.5 %/año |
| Subida del impuesto | Crecimiento de la valoración catastral local | 0–5 %/año |
| Seguro de hogar | Prima anual que te ha cotizado la aseguradora | $800–$6,000 |
| Cuota de comunidad (HOA) | Anual, según el anuncio (0 si no hay) | $0–$12,000 |
| Mantenimiento | % del valor de la vivienda al año | 1–2 %/año |
| Revalorización | Tendencia local a largo plazo; puede ser negativa | 0–5 %/año |
| Subida de costes y seguros | Crecimiento de primas y cuotas de comunidad | 2–5 %/año |
| Gastos de cierre (venta) | Comisión de la agencia más gastos de transmisión | 5–8 % |
| Alquiler y tu perfil | De dónde sale el dato | Rango razonable |
|---|---|---|
| Alquiler mensual | La renta que piden por el piso que te quedarías | Cualquiera |
| Subida del alquiler | Crecimiento de las rentas de mercado | 2–5 %/año |
| Seguro del inquilino | Al mes, no al año | $10–$40 |
| Fianza | Normalmente una mensualidad; se asume devuelta | $0–$6,000 |
| Gastos iniciales | Gastos de solicitud y de entrada: dinero perdido | $0–$5,000 |
| Rentabilidad de la inversión | Lo que rendiría el efectivo no inmovilizado, antes de impuestos | 3–8 %/año |
| Tipo marginal federal / estatal | Tu tramo más alto sobre la renta ordinaria (EE. UU.) | 0–50 % combinado |
| Situación fiscal | Fija la deducción estándar y la exclusión en la venta | Cinco opciones |
La fórmula
Sea \(t\) tu tipo marginal combinado, \(r\) la rentabilidad de la inversión y \(g\) el factor de crecimiento que se aplica a cada dólar inmovilizado en vez de invertido:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{estatal}}$$Cada año \(k\) genera una cifra en cada lado: \(B_k\) al comprar y \(R_k\) al alquilar:
$$B_k = \underbrace{12\,\text{cuota}}_{\text{solo si } k\, \lt\, \text{plazo}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{alquiler} + \text{seguro inquilino})\,(1+i_R)^k$$Aquí \(P\) = precio, \(T\) = impuesto anual sobre la propiedad, \(I\) = seguro, \(H\) = cuota de comunidad, \(m\) = % de mantenimiento, \(a\) = revalorización, \(S\) = deducción estándar, y \(i_T, i_C, i_R\) son los tres escaladores. Si te marchas al final del año \(n\), los totales en dólares del año \(n\) son
$$\text{Compra}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{saldo}_n - \text{impuesto plusvalía}\right]$$ $$\text{Alquiler}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$donde \(U\) = entrada más gastos de cierre de la compra, \(V_n\) = valor revalorizado, \(c_s\) = gastos de cierre de la venta, \(D\) = fianza y \(F\) = gastos iniciales. Cada total se divide entre \(12n\) para obtener el coste medio mensual, y el punto de equilibrio está justo donde se cruzan ambas medias:
$$\text{equilibrio} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{compra}_n^{\text{mensual}} - \text{alquiler}_n^{\text{mensual}}$$Un ejemplo resuelto
Una vivienda de $500,000, un 20 % de entrada, un 6.688 % a 30 años, un 2 % de gastos de cierre al comprar y un 7 % al vender, un 1.5 % de impuesto sobre la propiedad que sube un 3 %/año, $2,500 de seguro, un 1.5 % de mantenimiento y un 3 % de revalorización; frente a un alquiler de $3,000/mes que sube un 3 %/año con $15/mes de seguro del inquilino, $3,000 de fianza y $100 de gastos iniciales; un 5 % de rentabilidad, un 25 % federal y declaración conjunta de casados.
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{cuota} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$Primer año de propiedad, con el saldo bajando hasta $395,686.22 y la deducción de intereses tomada como la media de los dos saldos de cierre de ejercicio:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$Vendes al final del año 1 por \(500{,}000\times1.03 = \$515{,}000\) y te quedan $478,950 netos tras el 7 % de gastos de venta: no hay impuesto sobre la plusvalía, porque esa cifra está por debajo del valor de adquisición. El neto disponible es \(478{,}950 - 395{,}686.22 = \$83{,}263.78\), de modo que
$$\text{Compra}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{mes}$$ $$\text{Alquiler}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{mes}$$Sigue el mismo bucle unos años más: en el año 7 las medias son $3,881 comprando frente a $3,802 alquilando (comprar sale $79/mes más caro); en el año 8, $3,905 frente a $3,930 (comprar sale $25/mes más barato). Interpolando:
$$\text{equilibrio} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{años}}$$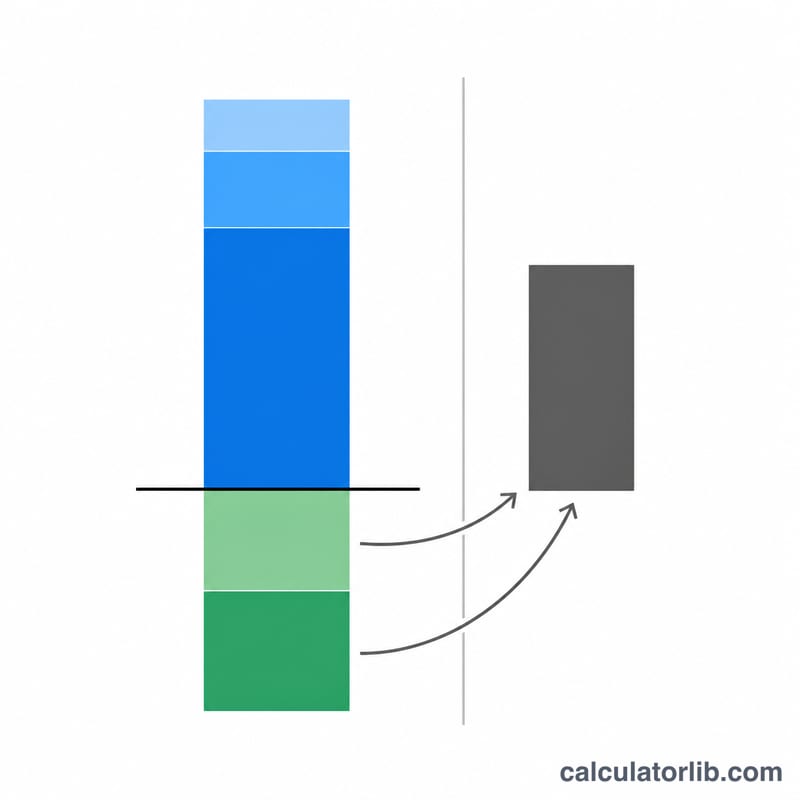
Las reglas que pillan a todo el mundo desprevenido
Todos los costes recurrentes ya vienen incrementados en el año 1. Un impuesto del 1.5 % sobre $500,000 se cobra como $7,725 el primer año, no como $7,500: cada partida crece un año completo antes de que llegue el primer recibo.
El mantenimiento sigue al valor de la vivienda, no al precio que pagaste. Con un 1.5 % y un 3 % de revalorización pasa de $7,725 en el año 1 a $18,204 en el año 30. La cuota de comunidad sube con el escalador del seguro y el seguro del inquilino con el escalador del alquiler; ninguno de los dos tiene escalador propio.
El año en que vence el préstamo sale gratis. Las cuotas se cargan en los años anteriores al fin del plazo; en el último año simplemente se cancela el saldo, sin pagos y sin deducción de intereses. Con un plazo de 5 años, el coste medio de comprar cae de unos $43,500 a unos $22,000 entre el año 4 y el 5, lo que favorece artificialmente a los plazos cortos.
Tu tipo impositivo cambia la rentabilidad sin que te des cuenta. Los tipos federal y estatal se suman, y esa suma valora la deducción detallada y a la vez recorta la rentabilidad: un 5 % con un tipo del 25 % se aplica como un 3.75 %. Subir tu tipo puede desplazar el punto de equilibrio casi un año aunque no te deduzcas nada.
Las reglas fiscales siguen la ley estadounidense de 2026, simplificadas y fijas. La deducción estándar es la cifra del IRS para 2026 según tu situación: $16,100 soltero/a o declaración separada, $32,200 casados en conjunta o cónyuge sobreviviente que reúne los requisitos, $24,150 cabeza de familia, y no se actualiza en los años siguientes. Los intereses hipotecarios solo cuentan sobre los primeros $750,000 del saldo medio del préstamo ($375,000 en declaración separada), de forma proporcional, y no hay tope SALT. Las plusvalías de la venta por encima de la exclusión —$500,000 casados en conjunta, $250,000 soltero/a, cabeza de familia o declaración separada— tributan a un 15 % plano, el tipo más habitual sobre ganancias a largo plazo, no a tu tramo marginal. Al cónyuge sobreviviente se le aplica la exclusión de $500,000 suponiendo que vende dentro de los dos años siguientes al fallecimiento. Fuentes: IRS Rev. Proc. 2025-32, IRC §121 (IRS Publication 523), IRC §163(h)(3)(F) (IRS Publication 936).
La comparación da por hecho que vendes. Cada fila descuenta el neto de la venta de ese año, después de gastos de venta y del saldo pendiente del préstamo. Por eso comprar puede mostrar un coste medio negativo en un mercado alcista, y por eso unos gastos de venta más altos alejan el punto de equilibrio.
Manda el último cruce, no el primero. Con un préstamo corto y caro, comprar puede adelantarse en cuanto se acaban las cuotas y volver a perder la ventaja cuando impuestos y mantenimiento siguen componiendo. El año que se muestra es el cruce definitivo dentro de los 30 años, a veces una década después del primero.
El mensaje «alquilar sale más barato en los próximos 30 años» puede aparecer aunque comprar gane en todas las filas. Ese aviso significa que no se ha encontrado ningún cruce, y si comprar va por delante desde el día cero no hay nada que cruzar. Pon a cero los dos porcentajes de gastos de cierre y lo verás: fíate de la tabla, no de la frase.
El plazo del préstamo es quisquilloso. En blanco o 0 significa 30 años; cualquier valor entre 0 y 2 se rechaza en vez de corregirse. Sí se aceptan decimales como 2.4.
Preguntas frecuentes
¿Por qué el coste medio mensual de comprar baja y luego vuelve a subir?
Al principio, el gran desembolso inicial se reparte entre cada vez más meses, así que la media cae. Más adelante, el coste de oportunidad de todo el dinero inmovilizado sigue componiendo a \(g\) mientras que el neto de la venta no, y la media vuelve a subir: con estos datos toca fondo en $3,881 en el año 7 y llega a $6,283 en el año 30.
¿Pueden salir cifras negativas?
Sí, y no es un error. Si la revalorización y el neto de la venta superan a los costes de mantener la casa, el coste medio de comprar es negativo: la vivienda te ha pagado por vivir en ella.
¿La fianza cuenta como coste?
Solo su coste de oportunidad. Se supone devuelta íntegra, así que una fianza de $12,000 añade apenas $450 al coste del primer año de alquiler con una rentabilidad después de impuestos del 3.75 %. Los gastos iniciales, en cambio, se pierden para siempre.
¿Por qué un cambio mínimo en el alquiler ha movido el resultado una décima de año?
El cruce se busca sobre las columnas mensuales redondeadas a dólares enteros que ves en la tabla, así que un cambio que desplace una columna un dólar puede inclinar el resultado a la décima siguiente. Toma el titular como bueno con una precisión de una décima de año.
¿Pongo el precio de hoy o el precio al que espero vender?
El de hoy: de lo demás se encarga la tasa de revalorización. Merece la pena ejecutarla dos veces, una con un 0 % de revalorización y otra con la tendencia de tu zona, para ver cuánto del resultado depende de esa única hipótesis.
Ver también: Calculadora: ¿alquilar o comprar? — una comparación más sencilla del costo de alquilar y de comprar.
















