

Máy tính này giải bài toán gì
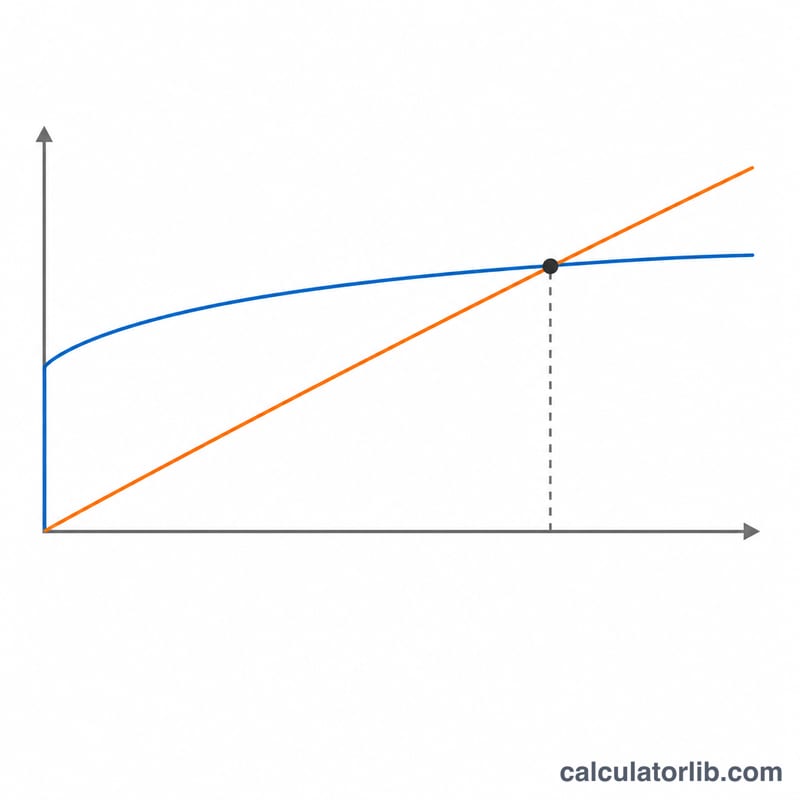
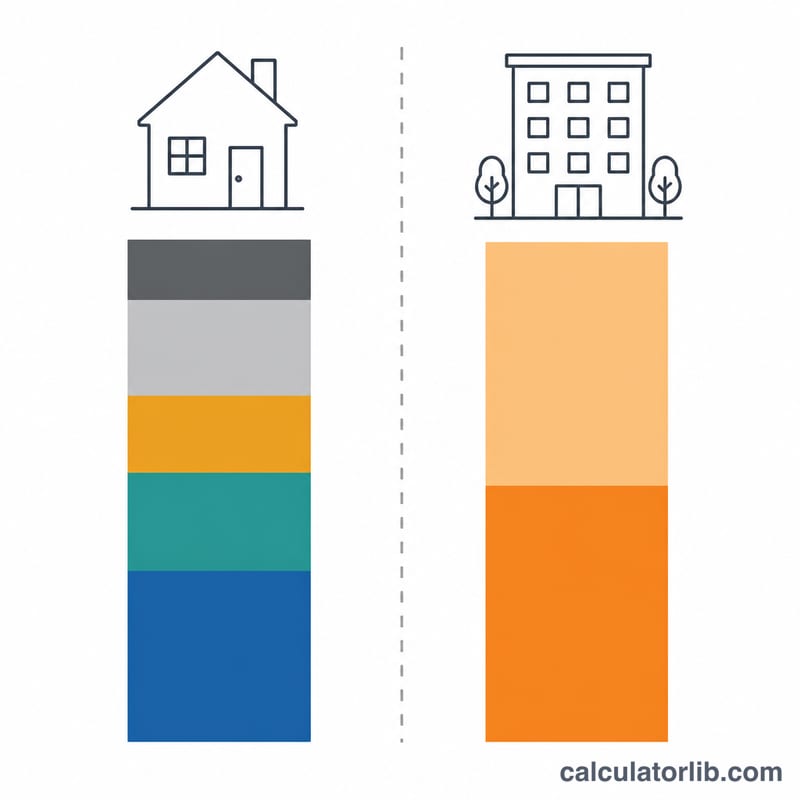
Nó tìm ra số năm phải ở để hòa vốn: bạn cần sống trong căn nhà bao lâu thì việc mua mới rẻ hơn — tính bình quân mỗi tháng — so với đi thuê một căn tương đương. Công cụ dựng hai đường chi phí kéo dài 30 năm: một đường bạn mua, ở, rồi bán vào cuối năm \(n\); một đường bạn đi thuê và đem toàn bộ số tiền không bị "chôn" vào nhà đi đầu tư — rồi chỉ ra năm mà đường mua tụt xuống dưới đường thuê. Bạn cần nó đúng vào lúc đã có một mức giá chốt và một tin cho thuê cụ thể trước mặt, còn thời gian ở thì chưa chắc chắn: nếu ba năm nữa có thể phải chuyển đi, đây chính là toàn bộ quyết định.
Phạm vi áp dụng: mô hình chạy theo luật thuế và tập quán mua bán nhà của Mỹ — vay thế chấp kiểu Mỹ, thuế bất động sản theo hạt (county), phí chốt giao dịch (closing costs), khấu trừ lãi vay thế chấp, mức khấu trừ tiêu chuẩn (standard deduction) và miễn trừ lãi vốn khi bán nhà ở chính. Việt Nam không có các khoản này: không đánh thuế tài sản hằng năm theo % giá trị nhà, không cho khấu trừ lãi vay mua nhà ở, và thuế chuyển nhượng bất động sản là 2% trên giá bán. Nếu bạn tính cho một căn ở Việt Nam, hãy để các ô thuế Mỹ về 0 và chỉ dùng phần dòng tiền (trả góp, phí quản lý, bảo trì, tăng giá, tiền thuê).
Cách hiểu các ô nhập liệu
Phần trăm nhập dạng số nguyên (6.688 nghĩa là 6,688%), và các ô tiền USD có thể gõ kèm dấu phẩy phân cách.
| Mua nhà | Lấy số ở đâu | Khoảng hợp lý |
|---|---|---|
| Giá nhà | Giá đã chốt, không phải giá rao | Tùy |
| Trả trước | Tiền mặt bạn thực sự chuyển đi, tính theo % giá nhà | 0–100 (100 = trả hết bằng tiền mặt) |
| Lãi suất | Lãi suất đã khóa (locked rate) | 0–10% |
| Thời hạn vay | Kỳ hạn khoản vay thế chấp | Từ 2 trở lên; bỏ trống hiểu là 30 |
| Phí chốt giao dịch khi mua | Phí ngân hàng, phí sang tên và ký quỹ, tính theo % giá nhà | 1–5% |
| Thuế bất động sản | Thuế suất của hạt, áp trên giá mua | 0,3–2,5%/năm |
| Mức tăng thuế bất động sản | Tốc độ tăng giá trị định giá tại địa phương | 0–5%/năm |
| Bảo hiểm nhà | Phí bảo hiểm năm do công ty bảo hiểm báo | $800–$6,000 |
| Phí HOA | Tính theo năm, lấy từ tin rao (0 nếu không có) | $0–$12,000 |
| Bảo trì | % giá trị nhà mỗi năm | 1–2%/năm |
| Tăng giá nhà | Xu hướng dài hạn của khu vực; có thể âm | 0–5%/năm |
| Mức tăng chi phí/bảo hiểm | Tốc độ tăng phí bảo hiểm và phí HOA | 2–5%/năm |
| Chi phí bán nhà | Hoa hồng môi giới cộng phí sang nhượng | 5–8% |
| Đi thuê & hồ sơ thuế của bạn | Lấy số ở đâu | Khoảng hợp lý |
|---|---|---|
| Tiền thuê hàng tháng | Giá chào thuê của căn bạn sẽ chọn | Tùy |
| Mức tăng tiền thuê | Tốc độ tăng giá thuê trên thị trường | 2–5%/năm |
| Bảo hiểm người thuê | Theo tháng, không phải theo năm | $10–$40 |
| Tiền đặt cọc | Thường bằng một tháng thuê; giả định được hoàn lại | $0–$6,000 |
| Chi phí ban đầu | Phí hồ sơ và phí dọn vào — mất luôn | $0–$5,000 |
| Lợi suất đầu tư | Số tiền không bị chôn vào nhà sinh lời bao nhiêu, trước thuế | 3–8%/năm |
| Thuế suất biên liên bang / tiểu bang | Bậc thuế cao nhất của bạn với thu nhập thường | Tổng 0–50% |
| Tình trạng khai thuế | Quyết định mức khấu trừ và mức miễn trừ khi bán | Năm lựa chọn |
Công thức
Gọi \(t\) là tổng thuế suất biên, \(r\) là lợi suất đầu tư, và \(g\) là hệ số tăng trưởng áp cho mỗi đô la bị kẹt trong nhà thay vì đem đi đầu tư:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$Mỗi năm \(k\) tạo ra một khoản chi phí ở mỗi bên — \(B_k\) cho bên mua, \(R_k\) cho bên thuê:
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$Trong đó \(P\) = giá nhà, \(T\) = thuế bất động sản năm, \(I\) = bảo hiểm, \(H\) = phí HOA, \(m\) = % bảo trì, \(a\) = tốc độ tăng giá nhà, \(S\) = mức khấu trừ tiêu chuẩn, còn \(i_T, i_C, i_R\) là ba hệ số leo thang. Nếu bạn rời đi vào cuối năm \(n\), tổng chi phí quy về đồng đô la của năm \(n\) là
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$ $$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$với \(U\) = tiền trả trước cộng phí chốt giao dịch khi mua, \(V_n\) = giá trị nhà sau khi tăng giá, \(c_s\) = chi phí bán nhà, \(D\) = tiền cọc, \(F\) = chi phí ban đầu. Mỗi tổng được chia cho \(12n\) để ra chi phí bình quân tháng, và điểm hòa vốn là chỗ hai đường bình quân cắt nhau:
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$Ví dụ tính tay
Một căn nhà $500,000, trả trước 20%, lãi 6,688% trong 30 năm, phí chốt giao dịch 2% khi mua và 7% khi bán, thuế bất động sản 1,5% tăng 3%/năm, bảo hiểm $2,500, bảo trì 1,5%, nhà tăng giá 3%/năm; đối chiếu với tiền thuê $3,000/tháng tăng 3%/năm kèm bảo hiểm người thuê $15/tháng, cọc $3,000 và $100 chi phí ban đầu; lợi suất đầu tư 5%, thuế liên bang 25%, khai thuế chung vợ chồng.
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$Năm sở hữu thứ nhất, dư nợ giảm còn $395,686.22 và phần lãi được khấu trừ lấy theo trung bình của hai mức dư nợ cuối năm:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$Bán vào cuối năm 1 với giá \(500{,}000\times1.03 = \$515{,}000\), thu ròng $478,950 sau chi phí bán 7% — không có thuế lãi vốn, vì con số này còn thấp hơn giá vốn. Tiền về tay là \(478{,}950 - 395{,}686.22 = \$83{,}263.78\), nên
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$ $$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$Chạy tiếp vòng lặp ra xa hơn: đến năm 7, bình quân là $3,881 nếu mua so với $3,802 nếu thuê (mua đắt hơn $79/tháng); đến năm 8 là $3,905 so với $3,930 (mua rẻ hơn $25/tháng). Nội suy tuyến tính:
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$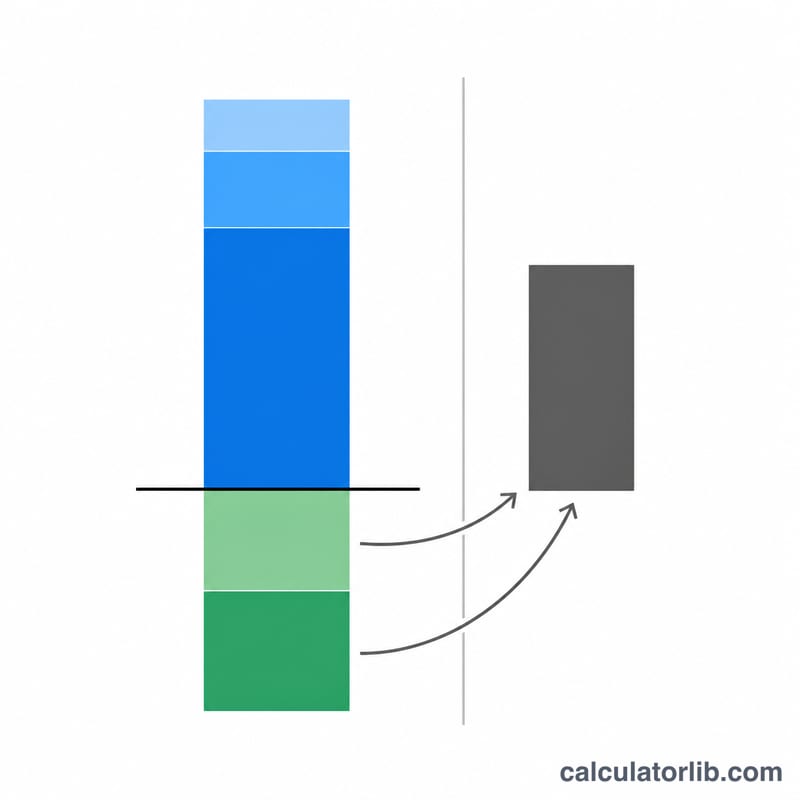
Những quy tắc khiến nhiều người bất ngờ
Mọi chi phí định kỳ đều đã được tăng ngay từ năm 1. Thuế bất động sản 1,5% của $500,000 bị tính là $7,725 trong năm đầu chứ không phải $7,500 — mỗi khoản đã trải qua trọn một năm tăng giá trước khi được xuất hóa đơn lần đầu.
Bảo trì bám theo giá trị nhà, không bám giá bạn đã mua. Ở mức 1,5% với tốc độ tăng giá 3%, nó leo từ $7,725 ở năm 1 lên $18,204 ở năm 30. Phí HOA đi theo hệ số leo thang của bảo hiểm, còn bảo hiểm người thuê đi theo hệ số của tiền thuê; cả hai đều không có hệ số riêng.
Năm khoản vay đáo hạn là năm miễn phí. Tiền trả góp chỉ bị tính cho những năm trước khi hết hạn; ở năm cuối, dư nợ đơn giản là được xóa sạch, không có khoản trả góp nào và cũng không có khấu trừ lãi. Với kỳ hạn 5 năm, chi phí mua bình quân rơi từ khoảng $43,500 xuống $22,000 giữa năm 4 và năm 5 — con số này khiến các kỳ hạn ngắn trông đẹp hơn thực tế.
Thuế suất của bạn âm thầm thay đổi cả lợi suất đầu tư. Thuế liên bang và tiểu bang được cộng dồn, và tổng đó vừa định giá khoản khấu trừ theo hạng mục vừa cắt bớt lợi suất: 5% ở thuế suất 25% được áp dụng thành 3,75%. Chỉ cần nâng thuế suất là điểm hòa vốn có thể dịch gần một năm, ngay cả khi bạn không khấu trừ đồng nào.
Luật thuế áp dụng theo luật Mỹ năm 2026, được đơn giản hóa và giữ cố định. Mức khấu trừ tiêu chuẩn là con số IRS công bố cho năm 2026 theo tình trạng khai thuế: $16,100 cho độc thân hoặc vợ chồng khai riêng, $32,200 cho vợ chồng khai chung hoặc người góa đủ điều kiện, $24,150 cho chủ hộ — và không tăng theo các năm sau. Lãi vay mua nhà chỉ được tính khấu trừ trên $750,000 đầu tiên của dư nợ bình quân ($375,000 nếu vợ chồng khai riêng), theo tỷ lệ, và không có trần SALT. Lãi khi bán nhà vượt mức miễn trừ — $500,000 cho vợ chồng khai chung, $250,000 cho độc thân, chủ hộ hoặc khai riêng — bị đánh thuế phẳng 15%, mức thuế lãi vốn dài hạn phổ biến nhất, chứ không theo bậc thuế của riêng bạn. Người góa đủ điều kiện được áp mức miễn trừ $500,000 với giả định nhà được bán trong vòng hai năm kể từ khi vợ hoặc chồng qua đời. Nguồn: IRS Rev. Proc. 2025-32, IRC §121 (IRS Publication 523), IRC §163(h)(3)(F) (IRS Publication 936).
Phép so sánh giả định là bạn bán nhà. Mỗi dòng đều trừ đi số tiền thu về nếu bán trong năm đó, sau chi phí bán và dư nợ vay — đó là lý do chi phí mua bình quân có thể âm trong một thị trường tăng mạnh, và cũng là lý do chi phí bán cao hơn sẽ đẩy điểm hòa vốn ra xa.
Lần cắt cuối cùng mới được tính, không phải lần đầu. Với khoản vay ngắn và đắt, bên mua có thể vượt lên ngay khi ngừng trả góp rồi lại tụt lại khi thuế và bảo trì cộng dồn. Năm được báo cáo là lần cắt cuối cùng trong 30 năm, đôi khi muộn hơn lần đầu cả chục năm.
Dòng "Thuê rẻ hơn trong 30 năm tới" vẫn có thể hiện ra dù mua thắng ở mọi dòng. Thông báo đó chỉ có nghĩa là không tìm thấy điểm cắt — và nếu mua đã dẫn trước ngay từ ngày 0, thì làm gì có gì để cắt. Cứ để cả hai ô % phí chốt giao dịch về 0 là bạn sẽ thấy; hãy đọc bảng số, đừng đọc mỗi câu chữ.
Ô thời hạn vay khá khó tính. Bỏ trống hoặc nhập 0 nghĩa là 30 năm; bất kỳ giá trị nào nằm giữa 0 và 2 sẽ bị từ chối chứ không được tự sửa. Số lẻ như 2,4 thì vẫn chấp nhận.
Câu hỏi thường gặp
Vì sao chi phí mua bình quân tháng giảm rồi lại tăng trở lại?
Giai đoạn đầu, khoản tiền mặt lớn bỏ ra ban đầu được chia cho ngày càng nhiều tháng, nên bình quân giảm xuống. Về sau, chi phí cơ hội của mọi đồng vốn bị kẹt lại vẫn cộng dồn theo \(g\) trong khi tiền bán nhà thì không, nên bình quân quay đầu đi lên — với bộ số liệu này, nó chạm đáy $3,881 ở năm 7 và lên tới $6,283 vào năm 30.
Kết quả có thể ra số âm không?
Có, và đó không phải lỗi. Nếu mức tăng giá cùng tiền thu từ bán nhà vượt qua toàn bộ chi phí nắm giữ, chi phí mua bình quân sẽ âm — tức là căn nhà trả tiền cho bạn để bạn ở trong đó.
Tiền đặt cọc có được tính là chi phí không?
Chỉ tính chi phí cơ hội của nó. Máy tính giả định cọc được hoàn đủ, nên khoản cọc $12,000 chỉ làm chi phí thuê năm đầu tăng thêm $450 ở mức lợi suất sau thuế 3,75%. Ngược lại, chi phí ban đầu thì mất hẳn.
Vì sao chỉnh tiền thuê một chút mà kết quả lệch tới một phần mười năm?
Điểm cắt được dò trên các cột chi phí tháng đã làm tròn đến đô la như hiển thị trong bảng, nên một thay đổi làm lệch một cột đúng $1 cũng đủ đẩy kết quả sang mức một phần mười kế tiếp. Hãy xem con số chính chỉ chính xác đến khoảng 0,1 năm.
Nên nhập giá hôm nay hay giá tôi hy vọng bán được?
Giá hôm nay — phần còn lại đã có tỷ lệ tăng giá lo. Nên chạy hai lần: một lần với mức tăng giá 0% và một lần theo xu hướng khu vực của bạn, để thấy kết quả phụ thuộc bao nhiêu vào đúng giả định đó.
Xem thêm: Công Cụ Tính Thuê Hay Mua Nhà — so sánh đơn giản hơn giữa chi phí thuê và mua nhà.
















