

यह कैलकुलेटर क्या निकालता है
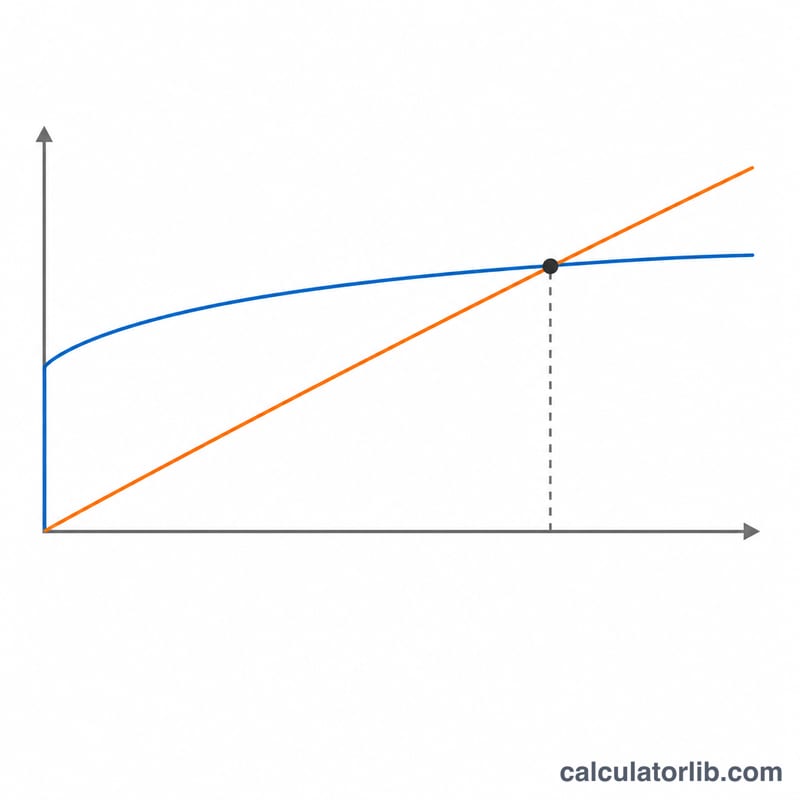
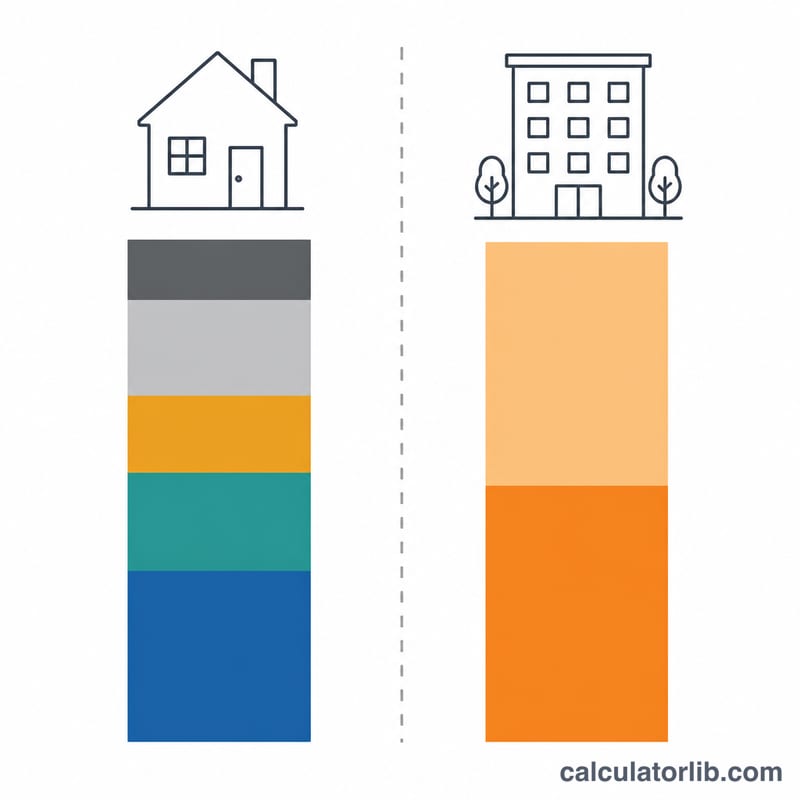
यह आपका ब्रेक-ईवन ठहराव बताता है: किसी घर में कितने साल रहने के बाद उसे खरीदना, औसत मासिक खर्च के हिसाब से, वैसे ही घर को किराये पर लेने से सस्ता पड़ने लगता है। यह 30 साल के दो खर्च-रास्ते बनाता है — एक जिसमें आप घर खरीदते हैं, उसमें रहते हैं और साल \(n\) के अंत में बेच देते हैं; दूसरा जिसमें आप किराये पर रहते हैं और जो पैसा घर में नहीं डाला उसे निवेश कर देते हैं — और फिर वह साल बताता है जिसमें खरीदने वाली लाइन किराये वाली लाइन से नीचे चली जाती है। इसकी असली ज़रूरत तब पड़ती है जब सामने एक पक्का ऑफर और एक पक्की लिस्टिंग हो, पर यह तय न हो कि आप कितने समय वहाँ टिकेंगे: अगर तीन साल में शहर बदलने की गुंजाइश है, तो पूरा फैसला यही एक आँकड़ा तय कर देता है।
ध्यान दें: यह टूल अमेरिकी (US) व्यवस्था पर बना है — मॉर्गेज ब्याज की कटौती, स्टैंडर्ड डिडक्शन, IRS की फाइलिंग स्टेटस और घर बेचने पर मिलने वाली कैपिटल गेन छूट। भारत समेत बाकी देशों में नियम अलग हैं (जैसे धारा 24(b) का ब्याज डिडक्शन, 80C, स्टैंप ड्यूटी और LTCG के अपने प्रावधान), इसलिए भारतीय पाठक इसे तुलना का ढाँचा मानकर इस्तेमाल करें और टैक्स वाले हिस्सों को अपने स्थानीय नियमों के हिसाब से पढ़ें। रकमें डॉलर में हैं, पर गणित हर मुद्रा में वही रहता है।
इनपुट कैसे भरें
प्रतिशत पूरी संख्या में डालें (6.688 का मतलब 6.688%), और डॉलर वाले खानों में कॉमा लगाना चलेगा।
| घर की खरीद | आँकड़ा कहाँ से लें | व्यावहारिक रेंज |
|---|---|---|
| घर की कीमत | जो ऑफर स्वीकार हुआ है, लिस्ट प्राइस नहीं | कोई भी |
| डाउन पेमेंट | जो नकद आप सचमुच चुकाएँगे, कीमत के % में | 0–100 (100 = पूरा नकद) |
| ब्याज दर | आपकी लॉक की हुई दर | 0–10% |
| लोन अवधि | आपके मॉर्गेज की अवधि | 2 या ज़्यादा; खाली छोड़ने पर 30 |
| खरीद की क्लोजिंग लागत | लेंडर, टाइटल और एस्क्रो फीस, कीमत के % में | 1–5% |
| प्रॉपर्टी टैक्स | काउंटी की दर, खरीद कीमत पर लागू | 0.3–2.5%/वर्ष |
| प्रॉपर्टी टैक्स में वृद्धि | स्थानीय असेसमेंट की बढ़त | 0–5%/वर्ष |
| गृह बीमा | बीमा कंपनी का सालाना प्रीमियम | $800–$6,000 |
| HOA शुल्क | सालाना, लिस्टिंग से (न हो तो 0) | $0–$12,000 |
| रखरखाव | घर के मूल्य का % प्रति वर्ष | 1–2%/वर्ष |
| घर के मूल्य में वृद्धि | लंबी अवधि का स्थानीय रुझान; ऋणात्मक भी हो सकता है | 0–5%/वर्ष |
| लागत/बीमा वृद्धि | प्रीमियम और HOA शुल्क की बढ़त | 2–5%/वर्ष |
| बिक्री की क्लोजिंग लागत | एजेंट कमीशन और ट्रांसफर खर्च | 5–8% |
| किराया और आप | आँकड़ा कहाँ से लें | व्यावहारिक रेंज |
|---|---|---|
| मासिक किराया | जिस मकान में आप जाते, उसका माँगा गया किराया | कोई भी |
| किराये में वृद्धि | बाज़ार में किराये की बढ़त | 2–5%/वर्ष |
| किरायेदार बीमा | प्रति माह, प्रति वर्ष नहीं | $10–$40 |
| सिक्योरिटी डिपॉज़िट | आम तौर पर एक महीने का किराया; पूरा वापस मिलना मान लिया गया है | $0–$6,000 |
| शुरुआती खर्च | आवेदन और मूव-इन फीस — डूबी हुई रकम | $0–$5,000 |
| निवेश रिटर्न | घर में न फँसा नकद जितना कमाता, टैक्स से पहले | 3–8%/वर्ष |
| संघीय / राज्य सीमांत दर | सामान्य आय पर आपका सबसे ऊपरी स्लैब | दोनों मिलाकर 0–50% |
| टैक्स फाइलिंग स्टेटस | डिडक्शन और बिक्री पर मिलने वाली छूट तय करता है | पाँच विकल्प |
फ़ॉर्मूला
मान लीजिए \(t\) आपकी कुल सीमांत टैक्स दर है, \(r\) निवेश रिटर्न, और \(g\) वह वृद्धि-गुणक जो हर उस डॉलर पर लगता है जो निवेश होने के बजाय घर में फँस गया:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$हर साल \(k\) में दोनों तरफ़ एक-एक रकम बनती है — खरीदने की \(B_k\), और किराये की \(R_k\):
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$$$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$यहाँ \(P\) = कीमत, \(T\) = सालाना प्रॉपर्टी टैक्स, \(I\) = बीमा, \(H\) = HOA, \(m\) = रखरखाव %, \(a\) = मूल्यवृद्धि, \(S\) = स्टैंडर्ड डिडक्शन, और \(i_T, i_C, i_R\) तीनों एस्केलेटर हैं। अगर आप साल \(n\) के अंत में घर छोड़ते हैं, तो साल-\(n\) के डॉलर में कुल जोड़ इस तरह बनते हैं:
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$$$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$जहाँ \(U\) = डाउन पेमेंट और खरीद की क्लोजिंग लागत, \(V_n\) = बढ़ा हुआ मूल्य, \(c_s\) = बिक्री की क्लोजिंग लागत, \(D\) = डिपॉज़िट और \(F\) = शुरुआती फीस। औसत मासिक लागत निकालने के लिए हर जोड़ को \(12n\) से भाग दिया जाता है, और ब्रेक-ईवन वहीं है जहाँ दोनों औसत एक-दूसरे को काटते हैं:
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$एक हल किया हुआ उदाहरण
$500,000 का घर, 20% डाउन पेमेंट, 30 साल के लिए 6.688% दर, खरीद पर 2% और बिक्री पर 7% क्लोजिंग लागत, 1.5% प्रॉपर्टी टैक्स जो 3%/वर्ष बढ़ता है, $2,500 बीमा, 1.5% रखरखाव, 3% मूल्यवृद्धि; इसके सामने $3,000/माह किराया जो 3%/वर्ष बढ़ता है, $15/माह किरायेदार बीमा, $3,000 डिपॉज़िट और $100 शुरुआती खर्च; 5% निवेश रिटर्न, 25% संघीय दर, फाइलिंग स्टेटस “विवाहित, संयुक्त”।
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$मालिकाना हक़ के पहले साल में, जब बकाया घटकर $395,686.22 रह जाता है और ब्याज कटौती दोनों साल-अंत बकायों के औसत पर ली जाती है:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$पहले साल के अंत में घर \(500{,}000\times1.03 = \$515{,}000\) में बिकता है और 7% बिक्री लागत के बाद हाथ में $478,950 आते हैं — गेन टैक्स शून्य, क्योंकि यह बेसिस से भी कम है। शुद्ध प्राप्ति \(478{,}950 - 395{,}686.22 = \$83{,}263.78\) हुई, यानी
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$$$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$यही चक्र आगे चलाइए: सातवें साल औसत खरीद लागत $3,881 है और किराया $3,802 (खरीदना $79/माह महँगा); आठवें साल $3,905 बनाम $3,930 (खरीदना $25/माह सस्ता)। बीच का मान निकालने पर:
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$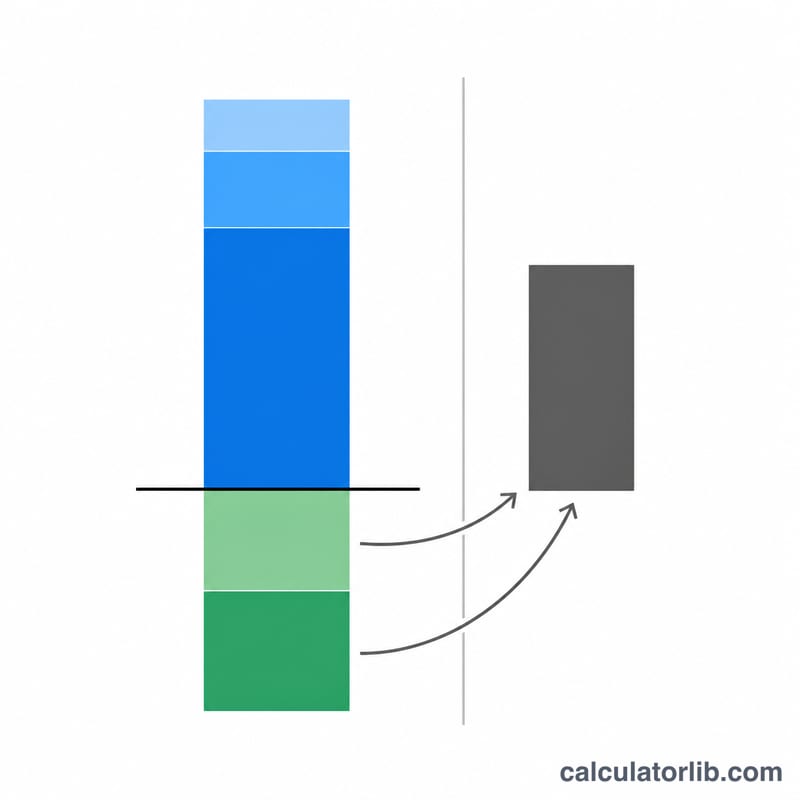
वे नियम जो अक्सर चौंकाते हैं
हर आवर्ती खर्च पहले ही साल बढ़ा हुआ लगता है। $500,000 पर 1.5% प्रॉपर्टी टैक्स पहले साल $7,500 नहीं, $7,725 लगता है — हर मद बिल बनने से पहले पूरा एक साल बढ़ चुकी होती है।
रखरखाव घर के मौजूदा मूल्य के हिसाब से चलता है, आपकी खरीद कीमत के नहीं। 1.5% दर और 3% मूल्यवृद्धि पर यह पहले साल के $7,725 से बढ़कर तीसवें साल $18,204 हो जाता है। HOA शुल्क बीमा वाले एस्केलेटर से बढ़ता है और किरायेदार बीमा किराये वाले एस्केलेटर से; इन दोनों का अपना अलग एस्केलेटर नहीं है।
जिस साल लोन पूरा होता है, वह साल मुफ़्त पड़ता है। किस्तें अवधि खत्म होने से पहले वाले सालों में ही लगती हैं; आखिरी साल में बकाया बस चुकता मान लिया जाता है — न किस्त, न ब्याज कटौती। 5 साल की अवधि पर औसत खरीद लागत चौथे से पाँचवें साल के बीच लगभग $43,500 से गिरकर $22,000 रह जाती है, जिससे छोटी अवधियाँ ज़रूरत से ज़्यादा अच्छी दिखती हैं।
आपकी टैक्स दर चुपचाप निवेश रिटर्न भी बदल देती है। संघीय और राज्य दरें जोड़ी जाती हैं, और यही जोड़ एक तरफ़ आइटमाइज़्ड डिडक्शन की कीमत तय करता है, दूसरी तरफ़ रिटर्न की कटाई करता है: 25% दर पर 5% रिटर्न असल में 3.75% लगता है। कोई कटौती न लेने पर भी टैक्स दर बढ़ाने से ब्रेक-ईवन लगभग एक साल तक खिसक सकता है।
टैक्स नियम 2026 के अमेरिकी क़ानून पर आधारित हैं, सरल किए गए और स्थिर रखे गए हैं। स्टैंडर्ड डिडक्शन आपके फाइलिंग स्टेटस के लिए IRS की 2026 की राशि है — अविवाहित या अलग फाइलिंग के लिए $16,100, विवाहित संयुक्त या योग्य जीवित जीवनसाथी के लिए $32,200, परिवार के मुखिया के लिए $24,150 — और यह बाद के सालों में महँगाई के साथ नहीं बढ़ता। मॉर्गेज ब्याज की कटौती औसत लोन बैलेंस के पहले $750,000 (अलग फाइलिंग में $375,000) पर ही, अनुपात के हिसाब से, मिलती है, और SALT की कोई सीमा नहीं है। छूट से ऊपर के बिक्री लाभ पर — विवाहित संयुक्त के लिए $500,000, अविवाहित, परिवार के मुखिया या अलग फाइलिंग के लिए $250,000 — आपके अपने स्लैब के बजाय सपाट 15% टैक्स लगता है, जो लंबी अवधि के पूँजीगत लाभ की सबसे आम दर है। योग्य जीवित जीवनसाथी को $500,000 की छूट इस मान्यता पर मिलती है कि घर जीवनसाथी की मृत्यु के दो साल के भीतर बेचा गया। स्रोत: IRS Rev. Proc. 2025-32, IRC §121 (IRS Publication 523), IRC §163(h)(3)(F) (IRS Publication 936)।
तुलना यह मानकर चलती है कि आप घर बेच रहे हैं। हर पंक्ति में उस साल की बिक्री से मिलने वाली रकम — बिक्री लागत और बकाया लोन घटाकर — जोड़ से काट दी जाती है। इसीलिए तेज़ बाज़ार में खरीदने की औसत लागत ऋणात्मक तक दिख सकती है, और इसीलिए ज़्यादा बिक्री लागत ब्रेक-ईवन को आगे धकेल देती है।
आखिरी कटान गिना जाता है, पहला नहीं। छोटी और महँगी लोन अवधि में किस्तें खत्म होते ही खरीदना आगे निकल सकता है और फिर टैक्स व रखरखाव के चक्रवृद्धि असर से बढ़त गँवा भी सकता है। कैलकुलेटर 30 साल के भीतर का आखिरी कटान बताता है — कई बार पहले कटान के एक दशक बाद वाला।
“अगले 30 साल में किराया सस्ता है” तब भी दिख सकता है जब हर पंक्ति में खरीदना जीत रहा हो। इस संदेश का मतलब सिर्फ़ इतना है कि कोई कटान मिला ही नहीं — और अगर खरीदना पहले दिन से ही आगे है, तो काटने को कुछ बचता ही नहीं। दोनों क्लोजिंग-लागत प्रतिशत शून्य कर दीजिए, यह संदेश आ जाएगा; ऐसे में वाक्य नहीं, तालिका पढ़िए।
लोन अवधि थोड़ी नखरैल है। खाली या 0 का मतलब 30 साल; 0 और 2 के बीच का कोई भी मान सुधारा नहीं, सीधे अस्वीकार किया जाता है। 2.4 जैसे दशमलव मान चलते हैं।
अक्सर पूछे जाने वाले सवाल
खरीदने की औसत मासिक लागत पहले गिरती और फिर क्यों चढ़ने लगती है?
शुरू में शुरुआती बड़ी नकदी ज़्यादा महीनों में बँटती जाती है, इसलिए औसत गिरता है। बाद में फँसे हुए पूरे पैसे की अवसर लागत \(g\) की दर से चक्रवृद्धि होती रहती है जबकि बिक्री से मिलने वाली रकम उतनी तेज़ी से नहीं बढ़ती, इसलिए औसत फिर ऊपर मुड़ जाता है — इन्हीं इनपुट पर यह सातवें साल $3,881 पर सबसे नीचे रहता है और तीसवें साल तक $6,283 पहुँच जाता है।
क्या आँकड़े ऋणात्मक भी आ सकते हैं?
हाँ, और यह कोई गड़बड़ी नहीं है। अगर मूल्यवृद्धि और बिक्री से मिलने वाली रकम रखरखाव-टैक्स जैसे खर्चों से आगे निकल जाए, तो खरीदने की औसत लागत ऋणात्मक हो जाती है — यानी घर ने आपको उसमें रहने के पैसे दिए।
क्या सिक्योरिटी डिपॉज़िट को खर्च गिना जाता है?
सिर्फ़ उसकी अवसर लागत गिनी जाती है। मान लिया गया है कि वह पूरा वापस मिल जाएगा, इसलिए 3.75% टैक्स-पश्चात रिटर्न पर $12,000 का डिपॉज़िट पहले साल की किराया लागत में केवल $450 जोड़ता है। इसके उलट शुरुआती फीस हमेशा के लिए डूबी रकम है।
किराये में ज़रा-सा बदलाव करने पर जवाब दसवें हिस्से भर क्यों खिसक गया?
कटान की तलाश तालिका में दिख रहे पूर्णांक-डॉलर वाले मासिक कॉलमों पर होती है, इसलिए एक डॉलर का फ़र्क भी नतीजे को अगले दशमलव पर पहुँचा सकता है। मुख्य आँकड़े को लगभग एक-दसवें साल तक सही मानकर चलिए।
आज की कीमत डालूँ या जिस दाम पर बेचने की उम्मीद है?
आज की कीमत — बाकी काम मूल्यवृद्धि दर कर देती है। इसे दो बार चलाना फ़ायदेमंद रहता है: एक बार 0% मूल्यवृद्धि पर और एक बार अपने इलाके के रुझान पर, ताकि पता चले कि जवाब उस एक अनुमान पर कितना टिका है।
यह भी देखें: किराया या खरीद कैलकुलेटर — किराए और खरीद की लागत की सरल तुलना।
















