

ब्रेक-ईवन ब्याज दर क्या है?
ब्रेक-ईवन ब्याज दर — जिसे टैक्सेबल इक्विवेलेंट यील्ड (TEY) भी कहते हैं — वह यील्ड है जो किसी पूरी तरह टैक्सेबल निवेश को कमानी पड़ती है ताकि टैक्स कटने के बाद आपके हाथ में उतनी ही आमदनी बचे, जितनी किसी टैक्स-फ्री निवेश (जैसे म्युनिसिपल बॉन्ड) से मिलती है। चूँकि टैक्स-फ्री ब्याज पर इनकम टैक्स नहीं लगता, इसलिए टैक्स कटने के बाद यह किसी ऊँची दिखने वाली टैक्सेबल यील्ड से भी ज़्यादा फायदेमंद साबित हो सकता है।
ध्यान दें: म्युनिसिपल बॉन्ड और यह टैक्स छूट मुख्यतः अमेरिका (US) की कर व्यवस्था से जुड़ी हैं। भारत में इसके समकक्ष टैक्स-फ्री बॉन्ड या PPF/टैक्स-फ्री इन्फ्रास्ट्रक्चर बॉन्ड जैसे विकल्प होते हैं, पर उनके नियम अलग हैं — इसलिए अपनी देश की कर-व्यवस्था के अनुसार ही गणना समझें।
इस कैलकुलेटर का इस्तेमाल कैसे करें
टैक्स-फ्री (म्युनिसिपल) यील्ड और अपनी मार्जिनल टैक्स दर — दोनों प्रतिशत में दर्ज करें। कैलकुलेटर आपको वह टैक्सेबल यील्ड बता देगा जो ब्रेक-ईवन तक पहुँचने के लिए ज़रूरी है। अगर कोई टैक्सेबल बॉन्ड इस आँकड़े से ज़्यादा यील्ड देता है, तो टैक्सेबल बॉन्ड बेहतर है; और अगर इससे कम देता है, तो टैक्स-फ्री बॉन्ड आपके लिए फायदेमंद रहेगा।
फॉर्मूला समझें
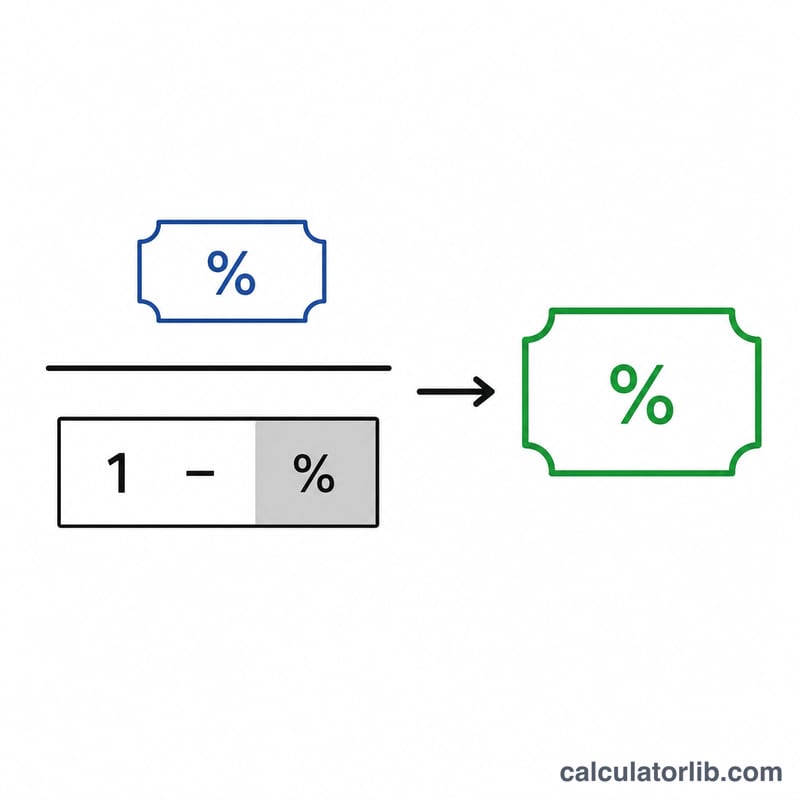
फॉर्मूला है $$\text{TEY} = \frac{\text{टैक्स-फ्री दर}}{1 - \text{टैक्स दर}}$$। (1 − टैक्स दर) से भाग देने पर टैक्स-फ्री यील्ड उसके टैक्स-पूर्व (प्री-टैक्स) समकक्ष में बदल जाती है, यानी "ग्रॉस-अप" हो जाती है। टैक्स ब्रैकेट जितना ऊँचा होगा, हर (डिनॉमिनेटर) उतना ही छोटा होगा और ब्रेक-ईवन यील्ड उतनी ही ऊपर चढ़ेगी — इसी वजह से ऊँची टैक्स दर वालों के लिए टैक्स-फ्री बॉन्ड और भी आकर्षक हो जाते हैं।
हल किया हुआ उदाहरण
मान लीजिए कोई म्युनिसिपल बॉन्ड 4% यील्ड देता है और आपकी मार्जिनल टैक्स दर 24% है। तब $$\text{TEY} = \frac{4}{1 - 0.24} = \frac{4}{0.76} = 5.26\%$$। यानी 4% वाले टैक्स-फ्री बॉन्ड के टैक्स-पश्चात रिटर्न की बराबरी करने के लिए किसी टैक्सेबल बॉन्ड को कम से कम 5.26% यील्ड देनी होगी।
यू.एस. संघीय सीमांत कर ब्रैकेट
जो कर दर आप दर्ज करते हैं वह आम तौर पर आपकी सीमांत संघीय साधारण-आय दर होनी चाहिए — आपकी अगली कर योग्य आय डॉलर पर लागू दर। यू.एस. संघीय प्रणाली सात वैधानिक स्तरों का उपयोग करती है। दरें स्वयं कानून में निर्धारित हैं; प्रत्येक ब्रैकेट के लिए केवल डॉलर सीमा हर साल मुद्रास्फीति के लिए समायोजित होती है।
| सीमांत दर | पर लागू होता है |
|---|---|
| 10% | साधारण आय (सबसे निचला स्तर) |
| 12% | साधारण आय |
| 22% | साधारण आय |
| 24% | साधारण आय |
| 32% | साधारण आय |
| 35% | साधारण आय |
| 37% | साधारण आय (सबसे ऊंचा स्तर) |
ये केवल संघीय साधारण-आय दरें हैं। यदि आप राज्य आय कर भी देते हैं — और कर योग्य बांड का ब्याज इसके अधीन है जबकि नगरपालिका बांड छूट प्राप्त है — इस तुलना के लिए आपकी प्रभावी दर अकेली संघीय आकृति से अधिक है। ब्रैकेट सीमा के पास निवेशकों को उस दर का उपयोग करना चाहिए जो बांड ब्याज जोड़ी जाने वाली आय पर लागू होती है। यह पुष्टि करने के लिए कि आपकी आय किस ब्रैकेट में आती है, सीमांत-दर लुकअप का उपयोग करें।
अपने ब्रेक-ईवन परिणाम की व्याख्या
कैलकुलेटर का आउटपुट ब्रेक-ईवन कर योग्य प्रतिफल है — वह बिंदु जहां कर योग्य बांड और कर-मुक्त बांड आपको आपकी बताई गई कर दर पर समान कर-पश्चात आय के साथ छोड़ते हैं।
- ब्रेक-ईवन से ऊपर कर योग्य प्रतिफल: कर योग्य बांड अधिक कर-पश्चात आय प्रदान करता है। उदाहरण के लिए, यदि ब्रेक-ईवन 5.26% है और एक तुलनीय कर योग्य बांड 5.75% उपज देता है, तो कर योग्य बांड प्रतिफल आधार पर जीतता है।
- ब्रेक-ईवन से नीचे कर योग्य प्रतिफल: कर-मुक्त नगरपालिका बांड अधिक कर-पश्चात आय प्रदान करता है। 4.90% की उपज वाला कर योग्य बांड तब हारता है जब ब्रेक-ईवन 5.26% हो।
- कर योग्य प्रतिफल ब्रेक-ईवन के बराबर: दोनों कर-पश्चात प्रतिफल आधार पर समतुल्य हैं।
यह तुलना केवल प्रतिफल को प्रतिबिंबित करती है। यह क्रेडिट गुणवत्ता, डिफ़ॉल्ट जोखिम, कॉल विशेषताओं, तरलता, या दो बांडों के बीच परिपक्वता में अंतर के लिए जिम्मेदार नहीं है। एक उच्च-उपज कर योग्य बांड एक निवेश-ग्रेड नगरपालिका बांड की तुलना में अधिक क्रेडिट या ब्याज-दर जोखिम वहन कर सकता है, और समान प्रतिफल वाले दो बांड आवश्यक रूप से तुलनीय निवेश नहीं हैं। राज्य और स्थानीय कर उपचार, कुछ निजी-गतिविधि नगरपालिका बांडों पर वैकल्पिक न्यूनतम कर, और कराधान का समय इस सरल प्रतिफल आकृति से वास्तविक कर-पश्चात परिणाम को भी स्थानांतरित कर सकता है।
यह सामान्य जानकारी है, निवेश या कर सलाह नहीं। ब्रेक-ईवन आकृति एक एकल कर दर पर बताए गए प्रतिफल की गणितीय तुलना है और किसी विशिष्ट प्रतिभूति के बारे में सिफारिश का गठन नहीं करता है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
मुझे कौन-सी टैक्स दर इस्तेमाल करनी चाहिए? अपनी मार्जिनल (सबसे ऊपरी) टैक्स दर का प्रयोग करें — यानी वह दर जो आपकी आमदनी के आखिरी रुपये पर लगती है — क्योंकि निवेश से होने वाली आमदनी आपकी बाकी कमाई के ऊपर जुड़ती है।
क्या इसमें राज्य के टैक्स शामिल हैं? सीधे तौर पर नहीं। अमेरिका में जो इन-स्टेट म्युनिसिपल बॉन्ड राज्य-स्तर पर भी टैक्स-फ्री होते हैं, उनके लिए आप अपनी राज्य दर को फेडरल दर में जोड़कर एक संयुक्त मार्जिनल दर निकाल सकते हैं।
अगर मेरी टैक्स दर 0% हो तो? 0% पर ब्रेक-ईवन यील्ड खुद टैक्स-फ्री दर के बराबर हो जाती है, क्योंकि तब ग्रॉस-अप करने लायक कोई टैक्स लाभ ही नहीं बचता।
















