

Qu'est-ce que le taux d'intérêt d'équilibre ?
Le taux d'intérêt d'équilibre — aussi appelé rendement équivalent imposable (en anglais taxable equivalent yield, ou TEY) — correspond au rendement qu'un placement entièrement imposable doit générer pour vous laisser le même revenu après impôt qu'un placement exonéré, comme une obligation municipale américaine (municipal bond). Comme les intérêts exonérés échappent à l'impôt sur le revenu, ils peuvent valoir davantage qu'un rendement imposable nominal pourtant plus élevé, une fois l'impôt déduit. À noter : ce concept s'appuie sur la fiscalité américaine des obligations municipales ; en France, les règles diffèrent et les produits équivalents (par exemple certaines enveloppes défiscalisées) suivent une autre logique.
Comment utiliser ce calculateur
Saisissez le rendement exonéré d'impôt (de l'obligation municipale) et votre taux marginal d'imposition, tous deux exprimés en pourcentage. Le calculateur affiche le rendement imposable qu'il vous faudrait pour atteindre le point d'équilibre. Si une obligation imposable rapporte davantage que ce chiffre, elle est gagnante ; si elle rapporte moins, l'obligation exonérée est plus avantageuse pour vous.
La formule expliquée
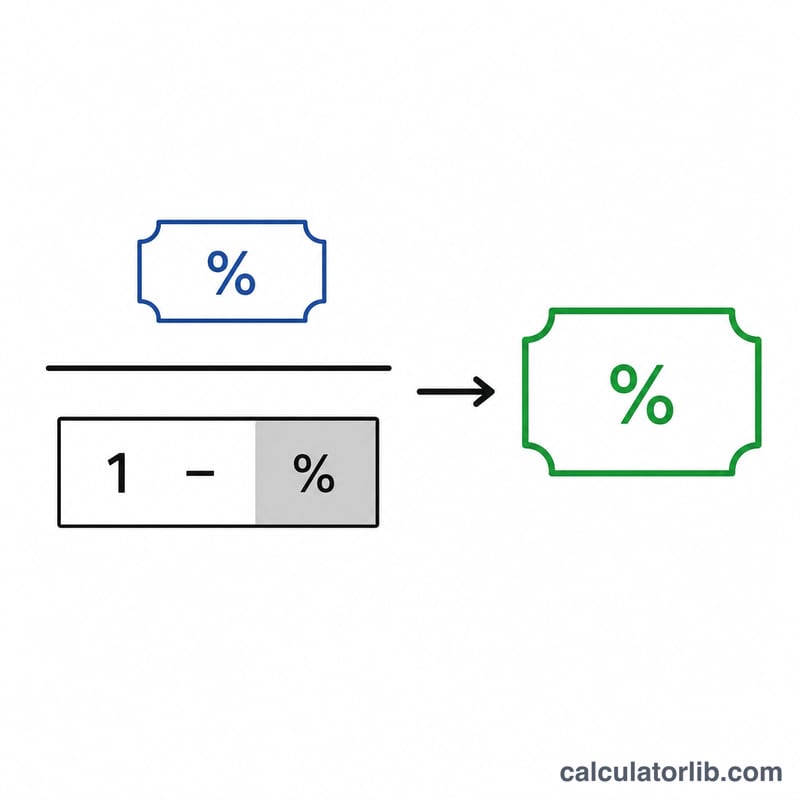
La formule est la suivante : $$\text{TEY} = \frac{\text{Taux exonéré}}{1 - \text{Taux d'imposition}}$$ Diviser par (1 − taux d'imposition) permet de « reconstituer » le rendement exonéré à son équivalent avant impôt. Plus votre tranche d'imposition est élevée, plus le dénominateur diminue et plus le rendement d'équilibre grimpe — ce qui rend les obligations exonérées de plus en plus attractives.
Exemple chiffré
Supposons qu'une obligation municipale offre un rendement de 4 % et que votre taux marginal d'imposition soit de 24 %. On obtient alors : $$\text{TEY} = \frac{4}{1 - 0{,}24} = \frac{4}{0{,}76} = 5{,}26\,\%$$ Une obligation imposable devrait donc rapporter au moins 5,26 % pour égaler le rendement après impôt de l'obligation exonérée à 4 %.
Tranches d'imposition fédérales américaines
Le taux d'imposition que vous entrez doit normalement être votre taux fédéral marginal sur le revenu ordinaire — le taux appliqué à votre prochain dollar de revenu imposable. Le système fédéral américain utilise sept niveaux statutaires. Les taux eux-mêmes sont fixés par la loi ; seules les limites en dollars de chaque tranche s'ajustent pour l'inflation chaque année.
| Taux marginal | S'applique à |
|---|---|
| 10 % | Revenu ordinaire (niveau le plus bas) |
| 12 % | Revenu ordinaire |
| 22 % | Revenu ordinaire |
| 24 % | Revenu ordinaire |
| 32 % | Revenu ordinaire |
| 35 % | Revenu ordinaire |
| 37 % | Revenu ordinaire (niveau le plus élevé) |
Il s'agit uniquement des taux fédéraux sur le revenu ordinaire. Si vous payez aussi un impôt sur le revenu d'État — et que les intérêts de l'obligation imposable y sont assujettis tandis que l'obligation municipale en est exempte — votre taux effectif pour cette comparaison est plus élevé que la seule figure fédérale. Les investisseurs près d'une limite de tranche doivent utiliser le taux qui s'applique au revenu que les intérêts de l'obligation ajouteraient. Pour confirmer dans quelle tranche votre revenu se situe, utilisez une recherche de taux marginal.
Interprétation de votre résultat de seuil de rentabilité
Le résultat du calculateur est le rendement imposable d'équilibre — le point auquel une obligation imposable et l'obligation exempte d'impôt vous laissent avec le même revenu après impôt au taux d'imposition que vous avez indiqué.
- Rendement imposable au-dessus du seuil de rentabilité : l'obligation imposable offre un rendement après impôt plus élevé. Par exemple, si le seuil de rentabilité est 5,26 % et qu'une obligation imposable comparable rapporte 5,75 %, l'obligation imposable gagne sur la base du rendement.
- Rendement imposable en dessous du seuil de rentabilité : l'obligation municipale exempte d'impôt offre un rendement après impôt plus élevé. Une obligation imposable rapportant 4,90 % perd face à une obligation exempte d'impôt lorsque le seuil de rentabilité est 5,26 %.
- Rendement imposable égal au seuil de rentabilité : les deux sont équivalents sur la base du rendement après impôt.
Cette comparaison ne tient compte que du rendement seul. Elle ne tient pas compte des différences en matière de qualité du crédit, de risque de défaut, de caractéristiques de rachat, de liquidité ou d'échéance entre les deux obligations. Une obligation imposable offrant un rendement plus élevé peut présenter un risque de crédit ou de taux d'intérêt plus important qu'une obligation municipale de qualité d'investissement, et deux obligations ayant le même rendement ne sont pas nécessairement des investissements comparables. Le traitement fiscal des États et des collectivités locales, l'impôt minimum de remplacement sur certaines obligations municipales d'activités privées, et le calendrier de l'imposition peuvent également faire dévier le résultat après impôt réel de ce simple chiffre de rendement.
Ceci est une information générale, pas un conseil en investissement ou en matière fiscale. Le chiffre du seuil de rentabilité est une comparaison mathématique des rendements déclarés à un seul taux d'imposition et ne constitue pas une recommandation concernant un titre quelconque.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Quel taux d'imposition dois-je utiliser ? Utilisez votre taux marginal (le taux le plus élevé) — celui qui s'applique au dernier euro (ou dollar) de revenu — car les revenus de placement viennent s'ajouter à vos autres revenus.
Cela inclut-il les impôts locaux ? Pas directement. Pour les obligations municipales émises dans votre État de résidence (aux États-Unis) et exonérées d'impôt local, vous pouvez additionner votre taux d'État à votre taux fédéral afin d'obtenir un taux marginal combiné.
Et si mon taux d'imposition est de 0 % ? À 0 %, le point d'équilibre est égal au rendement exonéré lui-même, puisqu'il n'y a aucun avantage fiscal à reconstituer.
















