Qu'est-ce que le taux d'intérêt réel ?
Le taux d'intérêt réel correspond au rendement de votre argent une fois l'effet de l'inflation neutralisé. Là où le taux nominal indique combien d'euros supplémentaires vous obtenez, le taux réel révèle ce que vous pourrez réellement acheter en plus. Ce calculateur transforme un taux d'intérêt nominal et un taux d'inflation en rendement réel, corrigé de l'inflation, à l'aide de l'équation de Fisher.
Comment l'utiliser
Saisissez le taux d'intérêt nominal (le taux affiché par une banque ou une obligation) ainsi que le taux d'inflation prévu ou constaté, tous deux en pourcentage. Le calculateur affiche le taux réel exact ainsi que l'approximation rapide courante, afin que vous puissiez comparer les deux résultats.
La formule expliquée
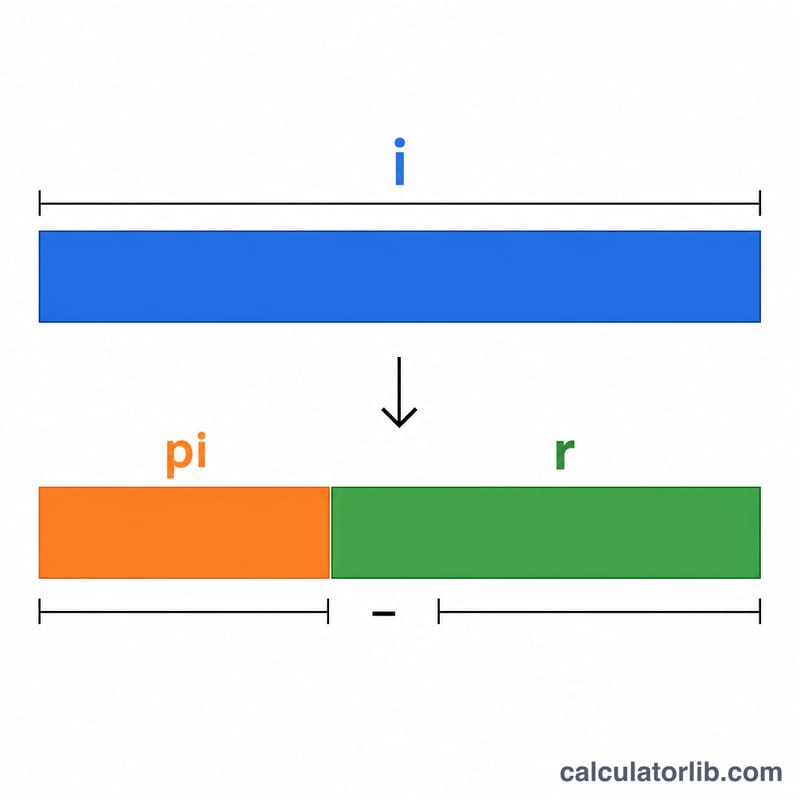
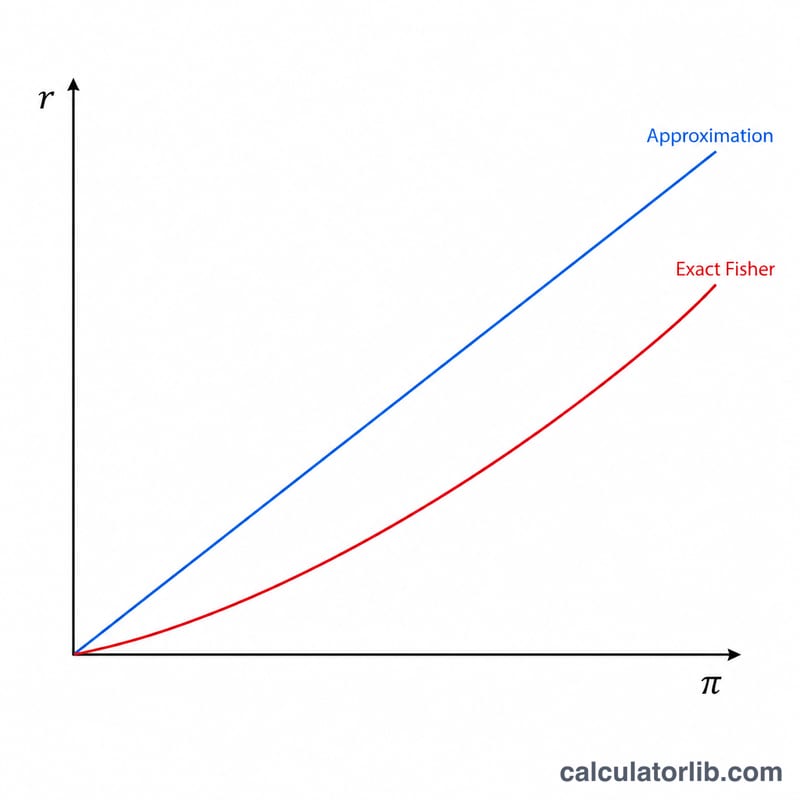
La relation exacte de Fisher s'écrit $$r = \left( \frac{1 + \dfrac{\text{Taux Nominal (\%)}}{100}}{1 + \dfrac{\text{Taux d'Inflation (\%)}}{100}} - 1 \right) \times 100$$ où \(i\) désigne le taux nominal et \(\pi\) l'inflation, tous deux exprimés en valeurs décimales. Pour un usage quotidien, une version simplifiée suffit largement : $$r_{\text{approx}} = \text{Taux Nominal (\%)} - \text{Taux d'Inflation (\%)}$$ Cette approximation s'écarte d'autant plus du résultat exact que les taux sont élevés, raison pour laquelle la formule précise reste privilégiée en finance.
Exemple concret
Imaginons un livret d'épargne rémunéré à 5 % nominal tandis que l'inflation atteint 2 %. Le taux réel exact vaut $$\left( \frac{1,05}{1,02} \right) - 1 = 0{,}029412$$ soit environ 2,94 %. L'approximation rapide donne $$5\,\% - 2\,\% = 3\,\%$$ L'écart de 0,06 point de pourcentage illustre pourquoi la précision compte dès que les montants augmentent.
Interpréter votre taux d'intérêt réel
- Taux réel positif : votre argent croît plus vite que les prix, donc son pouvoir d'achat augmente. Un taux réel de 2,94 % signifie que vous pouvez acheter environ 2,94 % de biens en plus après un an qu'au départ.
- Taux réel nul : le rendement nominal correspond exactement à l'inflation, donc le pouvoir d'achat est maintenu mais n'augmente pas.
- Taux réel négatif : les prix augmentent plus vite que votre solde, donc le pouvoir d'achat s'érode. Pour un prêteur ou un épargnant, c'est une perte en termes réels. Pour un emprunteur, le coût réel de la dette est inférieur au taux affiché.
Le résultat dépend de l'indice d'inflation utilisé. L'inflation anticipée (prévisionnelle) donne un taux réel ex ante. L'inflation réalisée, souvent mesurée par un indice des prix à la consommation (IPC), donne un taux réel ex post. Des indices de prix et des périodes différents peuvent donner des résultats sensiblement différents. Le calcul est également avant impôts. Les impôts sur les revenus d'intérêts et les frais peuvent réduire davantage votre rendement réel après impôts.
Ceci est un calcul informatif et une information générale uniquement, non un conseil financier. Tenez compte de votre situation personnelle ou consultez un professionnel qualifié avant de prendre toute décision financière.
Termes clés : taux nominal, inflation, taux réel
- Taux d'intérêt nominal
- Le taux annoncé d'un prêt, d'un dépôt ou d'une obligation, non ajusté des variations du niveau des prix.
- Taux d'intérêt réel
- Le taux de rendement ou le coût d'emprunt après ajustement pour l'inflation. Il mesure la variation du pouvoir d'achat plutôt que la variation du montant monétaire.
- Taux d'inflation
- La hausse en pourcentage d'un niveau général des prix sur une période donnée. Il est couramment mesuré par la variation d'un indice des prix à la consommation (IPC), qui suit le coût d'un panier représentatif de biens et de services.
- Équation de Fisher
- La relation, due à l'économiste Irving Fisher, qui lie taux nominal, taux réel et inflation. La forme exacte est \(1 + i = (1 + r)(1 + \pi)\), qui se réarrange en \(r = \frac{1+i}{1+\pi} - 1\). L'approximation \(r \approx i - \pi\) fonctionne bien pour les taux faibles.
- Taux réel ex ante
- Le taux réel calculé à partir de l'inflation anticipée (prévisionnelle), connue avant la fin de la période.
- Taux réel ex post
- Le taux réel calculé à partir de l'inflation effectivement constatée, connue seulement a posteriori.
- Pouvoir d'achat
- La quantité de biens et de services qu'un montant d'argent donné permet d'acheter. Il baisse lorsque les prix augmentent plus vite que la somme d'argent.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Le taux réel peut-il être négatif ? Oui. Lorsque l'inflation dépasse le taux nominal, votre pouvoir d'achat diminue et le taux réel devient négatif.
Pourquoi utiliser la formule exacte plutôt qu'une simple soustraction ? La soustraction ignore l'interaction de capitalisation entre l'intérêt et l'inflation : elle surestime donc légèrement le rendement réel, surtout lorsque les taux sont élevés.
Est-ce la même chose que le rendement après impôt ? Non. Ce chiffre ne tient compte que de l'inflation. Pour obtenir un rendement réel après impôt, il faudrait d'abord réduire le taux nominal de votre taux d'imposition, puis appliquer l'équation de Fisher.