

Что такое точка безубыточности по ставке доходности?
Точка безубыточности по процентной ставке — её также называют налоговым эквивалентом доходности (taxable equivalent yield, TEY) — это та доходность, которую должна приносить полностью облагаемая налогом инвестиция, чтобы после уплаты налога у вас на руках осталось столько же, сколько даёт безналоговый инструмент, например американская муниципальная облигация (municipal bond). Поскольку проценты по таким облигациям не облагаются подоходным налогом, они могут оказаться выгоднее, чем более высокая номинальная доходность облагаемой бумаги — после вычета налогов.
Важно: муниципальные облигации и связанные с ними налоговые льготы — это особенность налоговой системы США. В России такого инструмента в чистом виде нет, поэтому калькулятор полезен прежде всего инвесторам, работающим с американским рынком, либо как наглядная иллюстрация принципа «доходность после налогов». Для российских облигаций действуют свои правила налогообложения купонов.
Как пользоваться калькулятором
Введите доходность безналоговой (муниципальной) облигации и вашу предельную налоговую ставку — оба значения в процентах. Калькулятор покажет, какую доходность должна давать облагаемая облигация, чтобы выйти в ноль по сравнению с безналоговой. Если налогооблагаемая бумага приносит больше этого значения — выгоднее она; если меньше — выигрывает безналоговая облигация.
Разбираем формулу
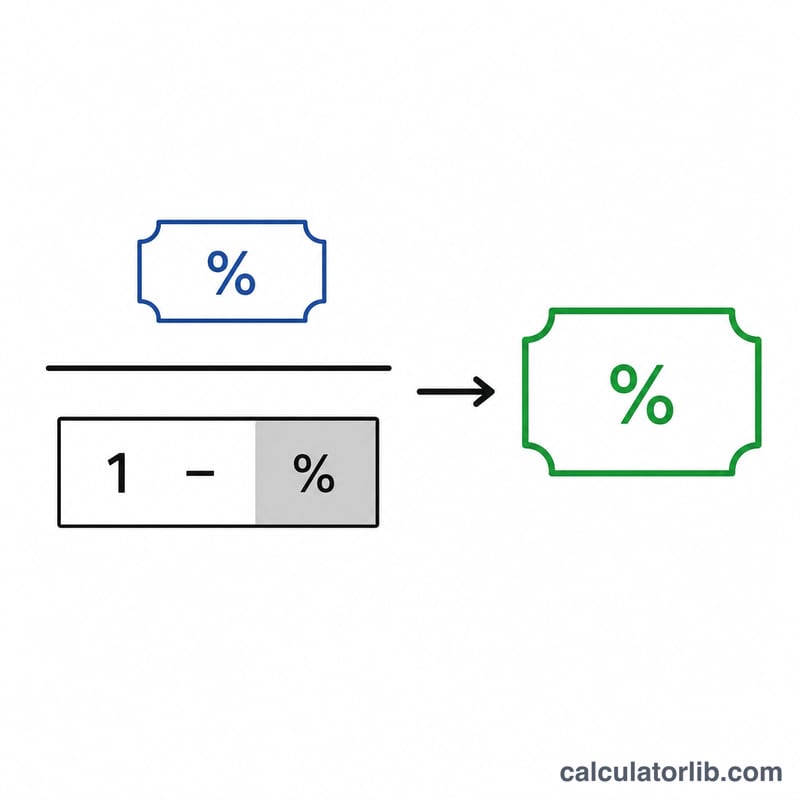
Формула выглядит так: $$\text{TEY} = \frac{\text{Безналоговая ставка (\%)}}{1 - \dfrac{\text{Налоговая ставка (\%)}}{100}}$$ Деление на \((1 - \text{налоговая ставка})\) «доводит» безналоговую доходность до её эквивалента «до вычета налога». Чем выше ваша налоговая ставка, тем меньше знаменатель и тем выше точка безубыточности — а значит, тем привлекательнее становятся безналоговые облигации.
Пример расчёта
Допустим, муниципальная облигация даёт 4%, а ваша предельная налоговая ставка — 24%. Тогда $$\text{TEY} = 4 \div (1 - 0{,}24) = 4 \div 0{,}76 = 5{,}26\%.$$ Получается, что облагаемая облигация должна приносить не менее 5,26%, чтобы сравняться по доходности после налогов с безналоговой бумагой под 4%.
Частые вопросы
Какую налоговую ставку указывать? Используйте предельную (максимальную) ставку — ту, что применяется к последнему заработанному рублю или доллару дохода, поскольку инвестиционный доход прибавляется к остальным вашим поступлениям.
Учитываются ли региональные налоги? Напрямую — нет. Для облигаций США, освобождённых ещё и от налога штата, можно прибавить ставку штата к федеральной ставке и получить совокупную предельную ставку.
Что будет, если моя налоговая ставка равна 0%? При нулевой ставке точка безубыточности совпадает с самой безналоговой доходностью — ведь приводить к виду «до налога» попросту нечего.
Федеральные налоговые скобки США
Вводимая вами налоговая ставка должна быть вашей предельной федеральной ставкой обычного дохода — ставкой, применяемой к вашему следующему доллару налогооблагаемого дохода. Федеральная система США использует семь установленных законом уровней. Сами ставки зафиксированы в законодательстве; только пороги в долларах для каждой скобки корректируются с учетом инфляции каждый год.
| Предельная ставка | Применяется к |
|---|---|
| 10% | Обычный доход (самый низкий уровень) |
| 12% | Обычный доход |
| 22% | Обычный доход |
| 24% | Обычный доход |
| 32% | Обычный доход |
| 35% | Обычный доход |
| 37% | Обычный доход (самый высокий уровень) |
Это только федеральные ставки на обычный доход. Если вы также платите налог на доход штата — и проценты по налогооблагаемым облигациям подлежат налогообложению, а муниципальные облигации освобождены — ваша эффективная ставка для этого сравнения выше, чем только федеральная цифра. Инвесторы, находящиеся рядом с границей скобки, должны использовать ставку, которая применяется к доходу, который добавляют проценты по облигациям. Чтобы подтвердить, в какую скобку попадает ваш доход, используйте поиск предельной ставки.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата точки безубыточности
Выходная величина калькулятора — это доходность при безубыточности — точка, в которой налогооблагаемая облигация и облигация без налогов оставляют вас с одинаковым доходом после налогов при указанной вами налоговой ставке.
- Доходность налогооблагаемой облигации выше точки безубыточности: налогооблагаемая облигация дает больший доход после налогов. Например, если точка безубыточности составляет 5,26%, а сравнимая налогооблагаемая облигация дает 5,75%, налогооблагаемая облигация побеждает по доходности.
- Доходность налогооблагаемой облигации ниже точки безубыточности: облигация муниципального займа без налогов дает больший доход после налогов. Налогооблагаемая облигация, дающая 4,90%, проигрывает облигации без налогов, когда точка безубыточности составляет 5,26%.
- Доходность налогооблагаемой облигации, равная точке безубыточности: они эквивалентны по доходности после налогов.
Это сравнение отражает только доходность. Оно не учитывает различия в кредитном качестве, риске дефолта, условиях отзыва, ликвидности или сроке погашения между двумя облигациями. Налогооблагаемая облигация с более высокой доходностью может нести больше кредитного или процентного риска, чем инвестиционная муниципальная облигация, и две облигации с одинаковой доходностью не обязательно являются сравнимыми инвестициями. Налоговое лечение на уровне штата и местном уровне, альтернативный минимальный налог на определенные частные муниципальные облигации и время налогообложения также могут отодвинуть реальный результат после налогов от этого простого показателя доходности.
Это общая информация, а не инвестиционный или налоговый совет. Цифра точки безубыточности — это математическое сравнение указанных доходностей при единственной налоговой ставке и не является рекомендацией в отношении какой-либо конкретной ценной бумаги.
















