Что делает этот калькулятор
Калькулятор максимального кредита по коэффициенту DTI помогает оценить, какую сумму займа вы реально можете себе позволить, исходя из коэффициента долговой нагрузки (DTI — debt-to-income ratio). Этот показатель широко используется банками в США и других странах: с его помощью кредитор ограничивает долю валового месячного дохода, которая может уходить на погашение долгов. Калькулятор работает «в обратную сторону» — от этого лимита он вычисляет максимальную сумму основного долга, которую способен «потянуть» допустимый платёж. Важно: в России банки оценивают платёжеспособность похожим образом (показатель долговой нагрузки, ПДН), но конкретные пороги и методика расчёта отличаются, поэтому используйте калькулятор как ориентир.
Как пользоваться
Введите валовой месячный доход, максимальный коэффициент DTI, который допускаете вы (или ваш банк), сумму текущих ежемесячных платежей по долгам (кредитные карты, автокредиты и т. п.), годовую процентную ставку и срок кредита в годах. Калькулятор вычтет имеющиеся долги из платежа, разрешённого вашим DTI, определит, сколько свободных средств остаётся на новый кредит, и переведёт этот месячный платёж в максимальную сумму займа.
Разбор формулы
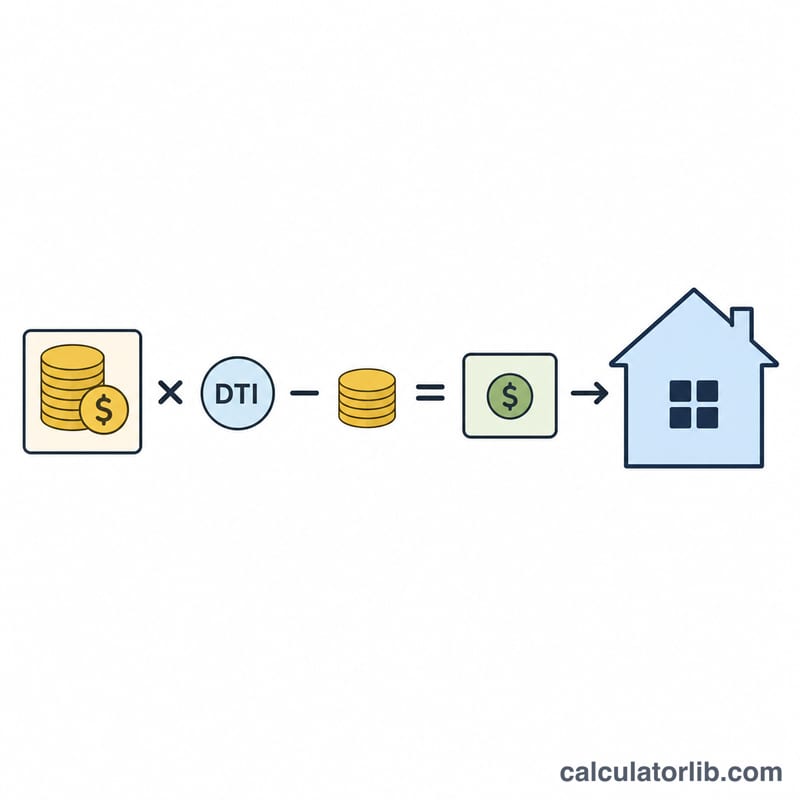
Сначала вычисляем платёж, доступный для нового кредита: Доступный платёж = Доход × DTI − Прочие долги. Затем рассматриваем этот платёж как обычный аннуитет и находим его приведённую стоимость:
$$L = M \cdot \frac{1-(1+r)^{-n}}{r}$$где r — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а n — количество ежемесячных платежей (годы × 12). При нулевой ставке формула упрощается: \(L = M \cdot n\).
Пример расчёта
Допустим, ваш валовой доход — $5 000 в месяц, лимит DTI — 36%, по другим долгам вы уже платите $500, ставка — 6%, а срок — 30 лет. Разрешённый платёж \(= 5\,000 \times 0{,}36 = \$1\,800\); за вычетом $500 остаётся $1 300 свободных средств. При \(r = 0{,}005\) и \(n = 360\) получаем:
$$L \approx \$1\,300 \times 166{,}7916 \approx \$216\,829$$Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Это то же самое, что предварительное одобрение кредита? Нет. Это лишь оценка. Банк дополнительно учитывает кредитную историю, размер первоначального взноса и другие факторы.
Какой DTI выбрать? Многие ипотечные кредиторы (особенно в США) ограничивают совокупный DTI на уровне 36–43%. Чем ниже коэффициент, тем больше у вас финансовый запас.
Учитываются ли налоги и страховка? Нет. Для ипотеки заранее отложите часть доступного платежа на налог на недвижимость и страхование, прежде чем ориентироваться на полученную сумму.