ماذا تفعل هذه الحاسبة
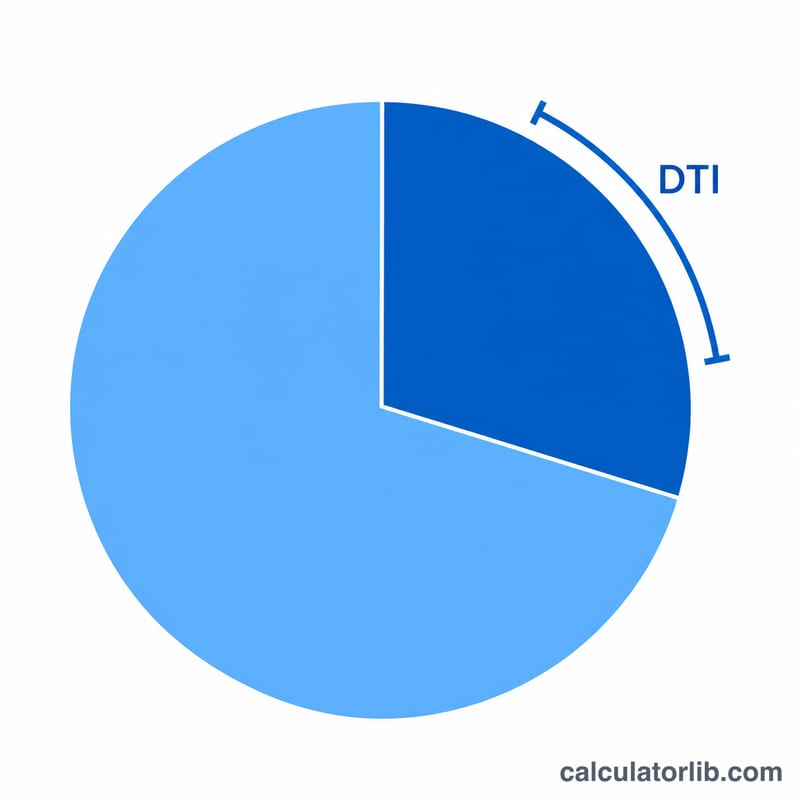
تساعدك حاسبة أقصى قرض من نسبة الدين إلى الدخل على تقدير أكبر قرض يمكنك تحمّله واقعيًا بالاعتماد على نسبة الدين إلى الدخل (DTI). تعتمد جهات الإقراض على هذه النسبة لتحديد الحد الأقصى من دخلك الشهري الإجمالي الذي يمكن أن يُخصَّص لسداد الديون. تعمل هذه الأداة بشكل عكسي انطلاقًا من ذلك الحد لتخبرك بأكبر مبلغ أصلي يستطيع سقف الدفعة الذي تحدده الجهة المُقرضة أن يدعمه.
كيفية الاستخدام
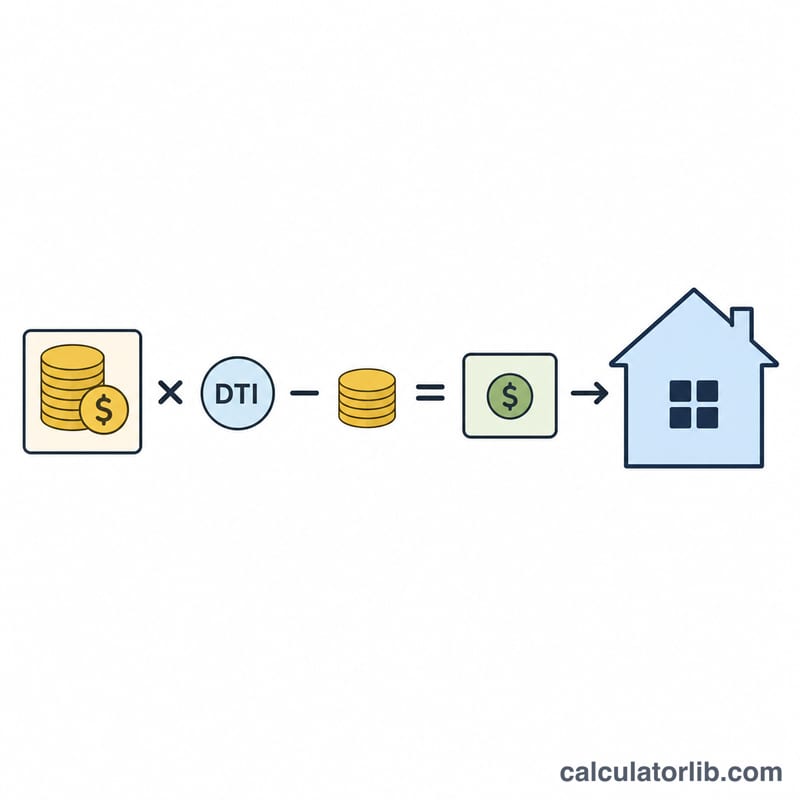
أدخل دخلك الشهري الإجمالي، والحد الأقصى لنسبة الدين إلى الدخل التي ترغب أنت (أو الجهة المُقرضة) في السماح بها، ودفعات ديونك الشهرية الحالية (البطاقات الائتمانية، قروض السيارات، وغيرها)، ومعدل الفائدة السنوي، ومدة القرض بالسنوات. تطرح الحاسبة الديون القائمة من الدفعة المسموح بها ضمن نسبة الـ DTI لتحديد المتاح لقرض جديد، ثم تحوّل تلك الدفعة الشهرية إلى أقصى مبلغ قرض ممكن.
شرح المعادلة
أولًا نحسب الدفعة المتاحة للقرض الجديد: الدفعة المتاحة = الدخل × نسبة DTI − الديون الأخرى. ثم نتعامل مع هذه الدفعة كدفعات سنوية منتظمة ونحسب قيمتها الحالية:
$$L = M \cdot \frac{1-(1+r)^{-n}}{r}$$حيث \(r\) هو معدل الفائدة الشهري (المعدل السنوي ÷ 12 ÷ 100) و\(n\) هو عدد الدفعات الشهرية (السنوات × 12). وعندما يكون المعدل صفرًا، يساوي أقصى قرض ببساطة الدفعة المتاحة \(\times n\).
مثال تطبيقي
لنفترض أن دخلك الإجمالي 5,000 دولار شهريًا، وحد الـ DTI لديك 36%، وتسدد بالفعل 500 دولار من ديون أخرى، ومعدل الفائدة 6%، والمدة 30 عامًا. الدفعات المسموح بها \(= 5{,}000 \times 0.36 = 1{,}800\) دولار؛ وبعد طرح 500 دولار يتبقى 1,300 دولار متاحة. مع \(r = 0.005\) و\(n = 360\)، يكون أقصى قرض:
$$L \approx 1{,}300 \times 166.7916 \approx 216{,}829 \text{ دولارًا}$$أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا مثل الموافقة المبدئية على القرض؟ لا. إنه مجرد تقدير. تأخذ الجهات المُقرضة في الحسبان درجة الائتمان والدفعة المقدّمة وعوامل أخرى. كما تختلف معايير الإقراض من دولة إلى أخرى، فهذه الحسبة تتبع المنطق المتعارف عليه عالميًا ولا تمثل قواعد جهة محددة.
ما نسبة الـ DTI التي ينبغي أن أستخدمها؟ تحدّ كثير من جهات الإقراض العقاري إجمالي نسبة الدين إلى الدخل عند ما يقارب 36–43%. والنسب الأدنى تترك هامشًا ماليًا أكبر للأمان.
هل يشمل ذلك الضرائب والتأمين؟ لا. بالنسبة للقروض العقارية، خصّص جزءًا من دفعتك المتاحة للضرائب العقارية والتأمين قبل الاعتماد على هذا الرقم.