ما هي نسبة القرض إلى القيمة؟
نسبة القرض إلى القيمة (LTV) هي مؤشر مالي يقارن حجم القرض بالقيمة التقديرية للأصل الضامن له — وغالبًا ما يكون منزلًا. تعتمد عليها جهات الإقراض لتقييم المخاطر: فكلما ارتفعت النسبة قلّت حقوق ملكية المقترض، وهو ما يعني عادةً مخاطر أعلى قد تؤدي إلى رفع أسعار الفائدة أو فرض تأمين الرهن العقاري الخاص (PMI).
كيفية استخدام هذه الحاسبة
أدخِل إجمالي مبلغ القرض الذي تقترضه إلى جانب القيمة التقديرية للعقار، وستعرض لك الحاسبة فورًا نسبة القرض إلى القيمة كنسبة مئوية، إضافةً إلى حقوق ملكيتك العقارية بالدولار وكنسبة مئوية من قيمة العقار.
شرح المعادلة
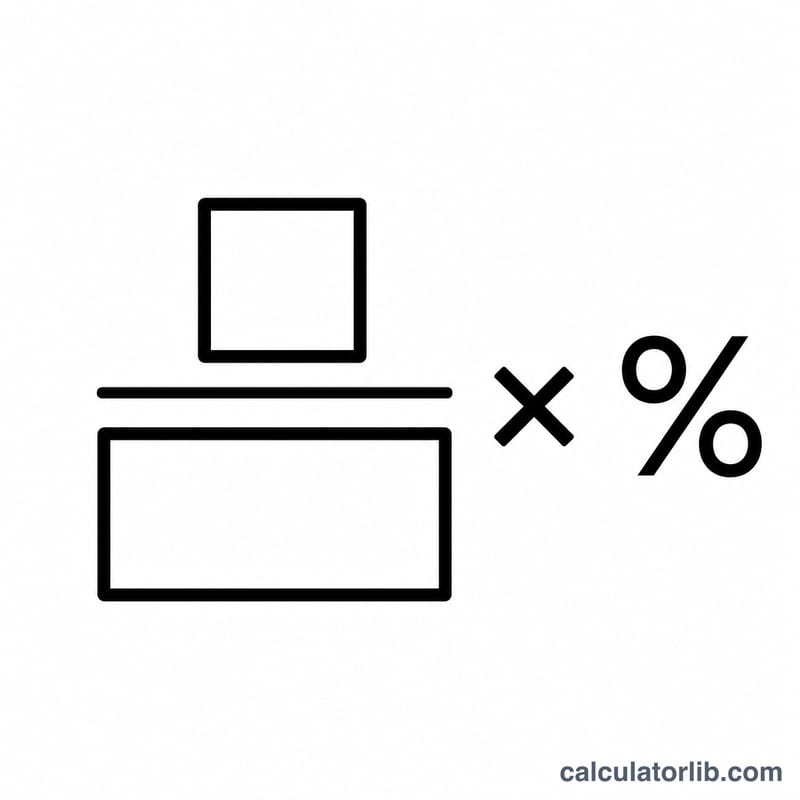
تُحسب النسبة وفق المعادلة التالية: $$\text{LTV} = \frac{\text{مبلغ القرض}}{\text{القيمة التقديرية للعقار}} \times 100$$. وتوضح لك هذه النتيجة حجم الجزء المموَّل بالدَّين من قيمة العقار. أما حقوق ملكيتك فهي ببساطة قيمة العقار مطروحًا منها مبلغ القرض.
مثال تطبيقي
لنفترض أنك اقترضت 240,000 دولار لشراء منزل تبلغ قيمته التقديرية 300,000 دولار. عندها تكون نسبة القرض إلى القيمة $$\text{LTV} = \frac{240{,}000}{300{,}000} \times 100 = 80\%$$ وتساوي حقوق ملكيتك \(300{,}000 - 240{,}000 = 60{,}000\) دولار، أي 20% من القيمة. وتُعد نسبة 80% حدًّا شائعًا — فعند هذا المستوى أو دونه، يتنازل كثير من المقرضين عن تأمين الرهن العقاري الخاص (PMI).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هي نسبة القرض إلى القيمة الجيدة؟ النسبة البالغة 80% أو أقل تُعتبر مواتية بوجه عام، وكثيرًا ما تجنّبك الحاجة إلى تأمين الرهن العقاري.
لماذا تهتم جهات الإقراض بنسبة LTV؟ لأن انخفاض النسبة يعني حقوق ملكية أكبر للمقترض ومخاطر أقل على المقرض في حال اضطرّ إلى بيع العقار لاسترداد قيمة القرض.
هل تؤثر النسبة المرتفعة في سعر الفائدة؟ نعم. فالقروض ذات النسبة المرتفعة غالبًا ما تحمل أسعار فائدة أعلى وقد تتطلب تأمين الرهن العقاري الخاص، مما يرفع تكلفتك الشهرية.