Kredi-Değer Oranı (LTV) Nedir?
Kredi-değer oranı (LTV), bir kredinin tutarını, o krediye teminat olan varlığın (genellikle bir konutun) ekspertiz değeriyle karşılaştıran finansal bir göstergedir. Kredi kuruluşları riski ölçmek için bu oranı kullanır: yüksek bir LTV, kredi alanın özsermayesinin daha düşük olduğu anlamına gelir. Bu durum çoğunlukla daha yüksek bir risk olarak değerlendirilir ve daha yüksek faiz oranlarına ya da özel mortgage sigortası (PMI) zorunluluğuna yol açabilir.
Hesaplama Aracı Nasıl Kullanılır?
Kullanmak istediğiniz toplam kredi tutarını ve gayrimenkulün ekspertiz değerini girin. Hesaplama aracı, LTV oranınızı anında yüzde olarak gösterir; ayrıca konut özsermayenizi hem dolar cinsinden hem de gayrimenkul değerine oranla yüzde olarak hesaplar.
Formül Açıklaması
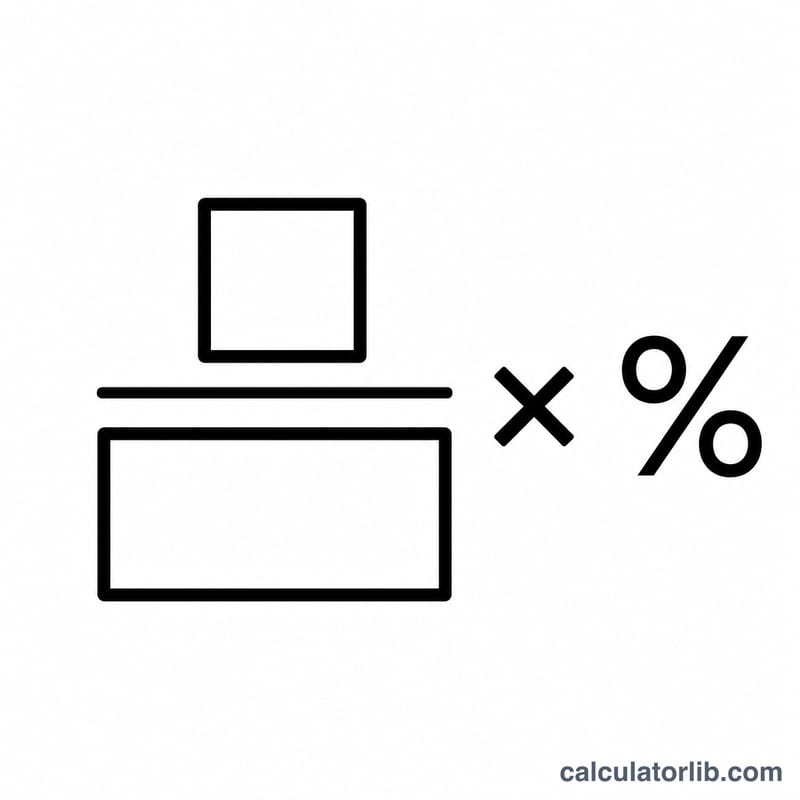
Oran şu şekilde hesaplanır: $$\text{LTV} = \frac{\text{Kredi Tutarı}}{\text{Ekspertiz Değeri}} \times 100$$. Sonuç, gayrimenkulün değerinin ne kadarlık kısmının borçla finanse edildiğini gösterir. Özsermayeniz ise basitçe gayrimenkul değerinden kredi tutarının çıkarılmasıyla bulunur.
Örnek Hesaplama
Diyelim ki ekspertiz değeri 300.000 $ olan bir konutu satın almak için 240.000 $ kredi çekiyorsunuz. Bu durumda LTV oranı $$(240.000 / 300.000) \times 100 = \%80$$ olur. Özsermayeniz \(300.000\ \$ - 240.000\ \$ = 60.000\ \$\), yani değerin %20'sidir. %80'lik LTV yaygın bir eşik değerdir; bu seviyede veya altında birçok kredi kuruluşu PMI şartını kaldırır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
İyi bir LTV oranı kaçtır? %80 veya altındaki bir LTV genellikle olumlu kabul edilir ve çoğu zaman mortgage sigortası ihtiyacını ortadan kaldırır.
Kredi kuruluşları neden LTV'ye önem verir? Düşük bir LTV, kredi alanın daha fazla özsermayeye sahip olduğunu ve gayrimenkulün krediyi karşılamak için satılması gerektiğinde kredi kuruluşu için daha az risk bulunduğunu gösterir.
Yüksek LTV faiz oranımı etkiler mi? Evet. Yüksek LTV'li krediler genellikle daha yüksek faiz oranlarıyla gelir ve PMI gerektirebilir; bu da aylık maliyetinizi artırır.