Bu Hesaplayıcı Ne İşe Yarar?
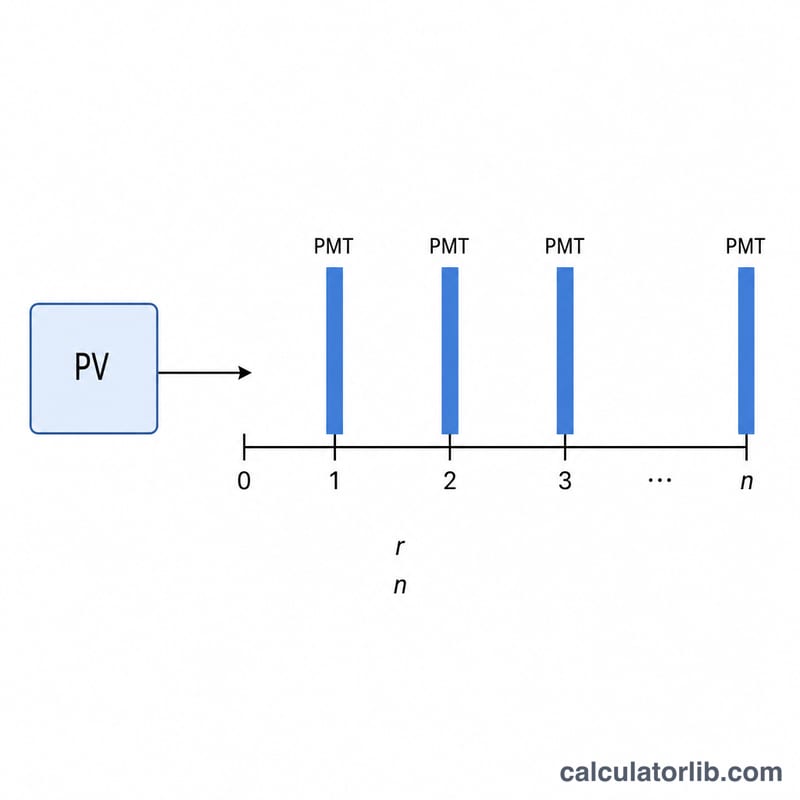
Kredi Taksiti (PMT) Hesaplayıcı, bir kredinin — yani bugünkü değerinin — belirli bir faiz oranıyla seçtiğiniz vade içinde tamamen kapatılması için ödemeniz gereken sabit dönemsel taksiti hesaplar. Bankaların konut kredisi, taşıt kredisi ve ihtiyaç kredilerinde kullandığı standart anüite formülünü temel alır. Araç para birimi bağımsızdır: tutarları hangi para biriminde kullanıyorsanız onunla girebilirsiniz.
Nasıl Kullanılır?
Bugünkü değeri (bugün çektiğiniz kredi tutarı), yıllık faiz oranını yüzde olarak, kredi vadesini yıl cinsinden ve yılda kaç ödeme yaptığınızı girin (en yaygını aylık ödemedir). Hesaplayıcı; dönem başına taksit tutarını, toplam ödeme sayısını, kredi boyunca ödenecek toplam tutarı ve toplam faiz maliyetini gösterir.
Formül Açıklaması
Temel denklem şudur:
$$\text{PMT} = \frac{BD \cdot r}{1-(1+r)^{-n}}$$Burada BD bugünkü değer, r dönemsel faiz oranı (yıllık oranın yıllık ödeme sayısına bölünmesi) ve n toplam ödeme sayısıdır (yıl \(\times\) yıllık ödeme sayısı). Faiz oranı sıfır olduğunda taksit basitçe \(BD / n\) şeklinde hesaplanır.
Örnek Hesaplama
%6 yıllık faizle 5 yıl vadeli, aylık ödemeli 10.000 tutarında kredi çektiğinizi düşünelim. Dönemsel faiz \(0{,}06 / 12 = 0{,}005\) ve \(n = 60\) olur.
$$\text{PMT} = \frac{10.000 \cdot 0{,}005}{1-1{,}005^{-60}} \approx 193{,}33$$ayda 193,33. Toplam ödeme ≈ 11.599,68, dolayısıyla toplam faiz ≈ 1.599,68 olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Taksit her dönemde aynı mı kalır? Evet — bu tamamen amorti edilen bir kredidir; her taksit aynıdır ve son ödemeden sonra kredi bakiyesi sıfıra iner.
Masraf veya sigorta dahil mi? Hayır. Yalnızca anapara ve faizi kapsar. Dosya masrafı, sigorta veya diğer ücretleri ayrıca eklemeniz gerekir.
Faiz oranım %0 ise ne olur? Hesaplayıcı bu durumu da yönetir ve bugünkü değeri tüm ödemelere eşit olarak böler.