Vadeye Kadar Getiri Nedir?
Vadeye kadar getiri (İngilizce kısaltmasıyla YTM), bir tahvil vadesine kadar elde tutulduğunda ve tüm kupon ödemeleri zamanında alındığında yatırımcının kazandığı toplam yıllık getiriyi ifade eder. Gerçek YTM, gelecekteki tüm nakit akışlarının bugünkü değerini tahvilin güncel piyasa fiyatına eşitleyen iskonto oranıdır; bunu bulmak ise yinelemeli (iteratif) çözüm gerektirir. Bu hesaplama aracı ise iterasyona girmeden hızlı ve gerçeğe yakın bir tahmin veren, finansta sıkça kullanılan yaklaşık formülü kullanır.
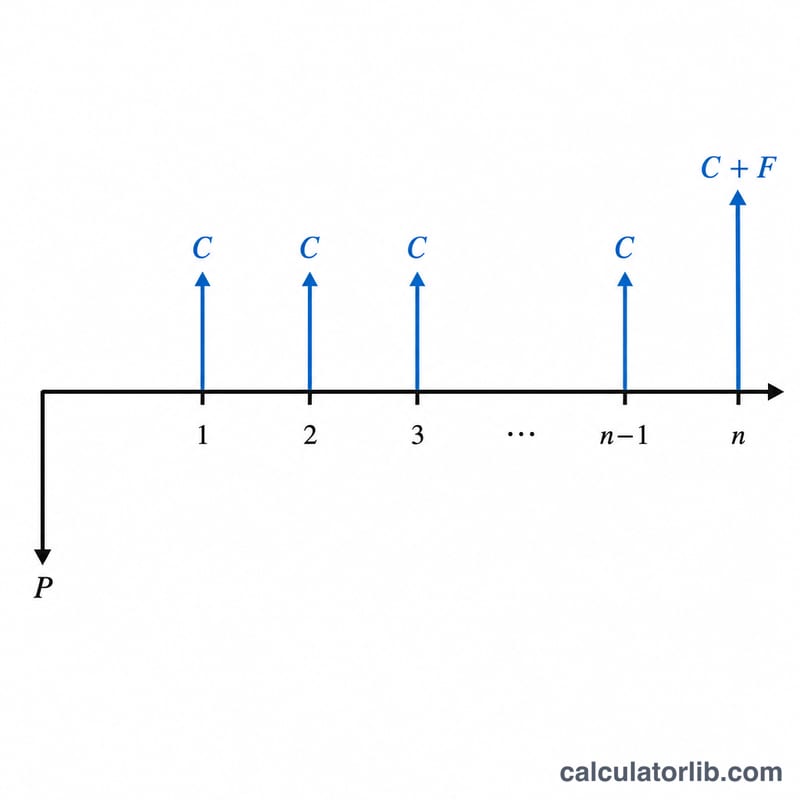
Bu Aracı Nasıl Kullanırsınız?
Dört değeri girmeniz yeterli: tahvilin yıllık kupon oranı (yüzde olarak), nominal (itibari) değeri, ödediğiniz ya da ödeyeceğiniz güncel piyasa fiyatı ve vadeye kalan yıl sayısı. Araç önce yıllık kupon ödemesini hesaplar, ardından tüm verileri yaklaşık formüle yerleştirerek tahmini YTM değerini yüzde olarak verir.
Formülün Açıklaması
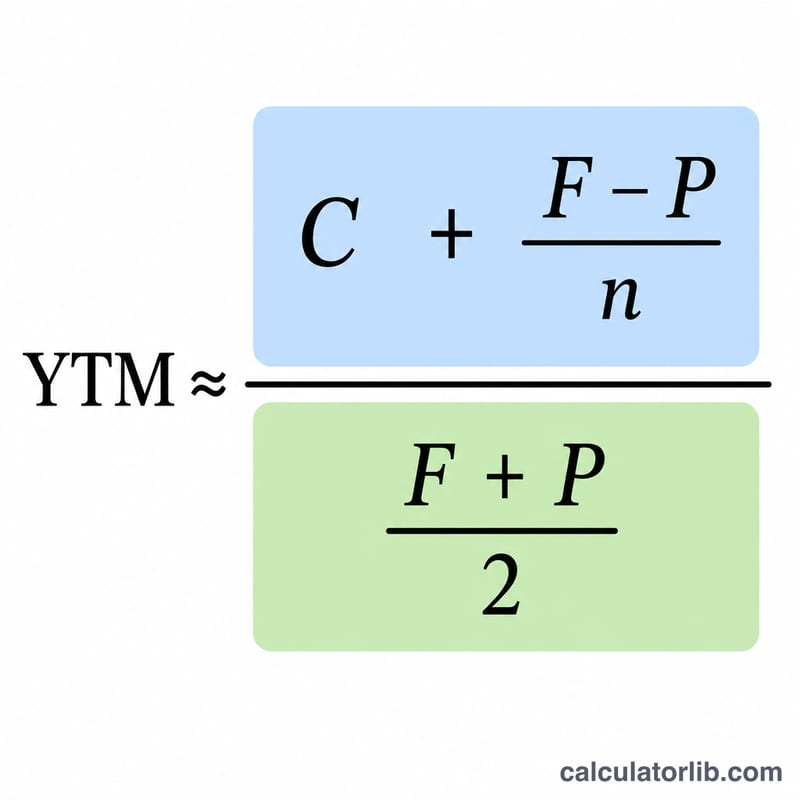
Yaklaşık YTM şöyle hesaplanır:
$$\text{YTM} = \frac{C + \dfrac{\text{Face Value} - \text{Price}}{\text{Years}}}{\dfrac{\text{Face Value} + \text{Price}}{2}} \times 100\%,\quad C = \text{Face Value} \cdot \frac{\text{Coupon Rate (\%)}}{100}$$Burada \(C\) yıllık kupon ödemesi (nominal değer \(\times\) kupon oranı), \(F\) nominal değer, \(P\) güncel fiyat ve \(n\) vadeye kalan yıl sayısıdır. Pay kısmı, kupon gelirini yıllık bazda sermaye kazancı veya kaybıyla toplar. Payda ise nominal değer ile fiyatın ortalamasıdır ve ortalama yatırılan sermayenin yerine bir gösterge olarak kullanılır.
Örnek Hesaplama
Diyelim ki bir tahvilin nominal değeri 1.000 $, yıllık kupon oranı %8 (yılda 80 $), güncel fiyatı 950 $ ve vadeye 10 yıl var. Pay kısmı: \(80 + (1000 - 950)/10 = 80 + 5 = 85\). Payda: \((1000 + 950)/2 = 975\). Buna göre $$\text{YTM} \approx 85 / 975 = 0{,}08718,$$ yani yaklaşık %8,72.
Bugün devlet tahvili getirileri
2026-11-16 tarihinde vadeye göre ABD Hazine getirileri ve euro bölgesinde 10 yıllık devlet tahvili getirileri, otomatik güncellenir: tahvil fiyatlarının, konut kredilerinin ve tasarruf ürünlerinin izlediği piyasa faizleri.
- 10 yıllık Hazine
- %5,12
- 2 yıllık Hazine
- %4,83
- 3 aylık Hazine
- %4,34
- 10 yıl eksi 2 yıl
- +0,29 puan
| Vade | Getiri | Bir ay önce (2026-10-16) | Değişim |
|---|---|---|---|
| 1 ay | %4,10 | %4,12 | −2 baz puan |
| 3 ay | %4,34 | %4,26 | +8 baz puan |
| 6 ay | %4,42 | %4,34 | +8 baz puan |
| 1 yıl | %4,62 | %4,46 | +16 baz puan |
| 2 yıl | %4,83 | %4,74 | +9 baz puan |
| 3 yıl | %4,87 | %4,82 | +5 baz puan |
| 5 yıl | %4,93 | %4,89 | +4 baz puan |
| 7 yıl | %5,01 | %4,98 | +3 baz puan |
| 10 yıl | %5,12 | %5,09 | +3 baz puan |
| 20 yıl | %5,51 | %5,47 | +4 baz puan |
| 30 yıl | %5,46 | %5,43 | +3 baz puan |
ABD Hazinesinin borcuna ödediği ortalama faiz oranı, Ekim 2026
Dolaşımdaki ABD Hazine menkul kıymetlerinin türe göre ortalama faiz oranı; Bureau of the Fiscal Service tarafından her ay yayımlanır. Toplam yavaş değişir: daha önce ihraç edilen sabit faizli menkul kıymetler vadeleri dolana kadar satıldıkları oranı korur; bonolar ve değişken faizli tahviller piyasa faizlerini daha hızlı izler.
- Piyasada işlem gören borç, Ekim 2026
- %3,570
- 1 yıllık değişim
- +18 baz puan
| Menkul kıymet türü | Ortalama oran, Ekim 2026 | Ekim 2025 | Değişim |
|---|---|---|---|
| Hazine bonoları (bills) | %4,014 | %4,075 | −6 baz puan |
| Orta vadeli tahviller (notes) | %3,399 | %3,124 | +28 baz puan |
| Uzun vadeli tahviller (bonds) | %3,483 | %3,338 | +15 baz puan |
| Enflasyona endeksli menkul kıymetler (TIPS) | %1,227 | %0,964 | +26 baz puan |
| Değişken faizli tahviller (FRN) | %4,170 | %3,901 | +27 baz puan |
| Piyasada işlem gören toplam borç | %3,570 | %3,393 | +18 baz puan |
| Faiz yükü olan toplam borç | %3,580 | %3,355 | +23 baz puan |
Euro bölgesinde 10 yıllık devlet tahvili getirileri, 2026-09
Euro bölgesi ortalaması: %3,93
| Ülke | Getiri |
|---|---|
| Fransa | %4,44 |
| İtalya | %4,36 |
| Yunanistan | %4,22 |
| Malta | %4,19 |
| Slovakya | %4,16 |
| Letonya | %4,15 |
| Belçika | %4,12 |
| Bulgaristan | %4,09 |
| Estonya | %4,09 |
| İspanya | %3,93 |
| Kıbrıs | %3,92 |
| Slovenya | %3,86 |
| Portekiz | %3,85 |
| Finlandiya | %3,80 |
| Lüksemburg | %3,70 |
| Avusturya | %3,69 |
| İrlanda | %3,59 |
| Hırvatistan | %3,59 |
| Hollanda | %3,56 |
| Almanya | %3,47 |
| Litvanya | %2,88 |
En son veri: 2026-11-16 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Kamu malı (ABD hükümeti eseri); European Central Bank, long-term interest rate statistics ECB yeniden kullanım politikası; U.S. Department of the Treasury, Bureau of the Fiscal Service ABD hükümeti eseri
10 yıllık ile 2 yıllık getiri farkı ve baz puan cinsinden değişimler (1 bp = 0,01 yüzde puan) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Devlet tahvili getirileri: Amerika Birleşik Devletleri: tüm rakamlar ve geçmiş
Sıkça Sorulan Sorular
Bu, tam YTM değeri mi? Hayır — bu bir yaklaşık değerdir. Genellikle gerçek YTM'den birkaç baz puan farkla sapar ve hızlı bir tahmin yöntemi olarak yaygın biçimde öğretilir.
Tahvil iskontolu (nominal değerin altında) işlem görürken YTM neden kupon oranından yüksek olur? Çünkü vade sonunda alacağınız daha yüksek nominal değer ile ödediğiniz daha düşük fiyat arasındaki farkı da kazanırsınız; bu da toplam getirinizi artırır.
Peki tahvil primli (nominal değerin üstünde) işlem görürse ne olur? Fiyat nominal değeri aşarsa \((F - P)\) terimi negatif olur ve bu da YTM'yi kupon oranının altına çeker.