最終利回り(YTM)とは?
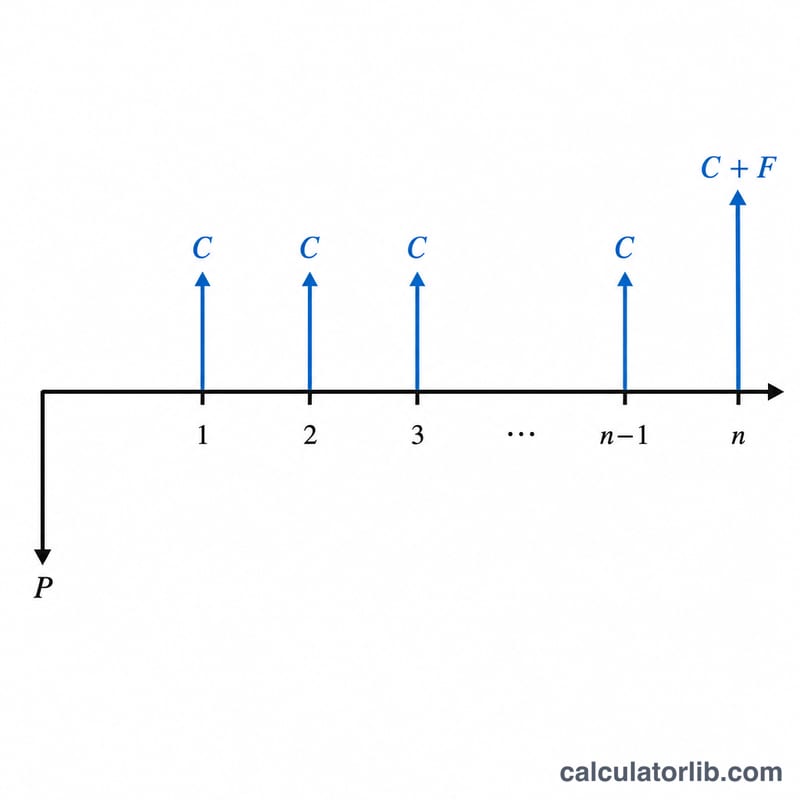
最終利回り(YTM:Yield to Maturity)とは、債券を満期まで保有し、すべてのクーポン(利息)が予定どおり支払われた場合に投資家が得られる年率換算のトータルリターンを指します。本来のYTMは、将来のすべてのキャッシュフローの現在価値が現在の市場価格と一致するような割引率であり、正確に求めるには反復計算が必要です。この計算ツールでは、よく知られた近似式を用いることで、反復計算なしにすばやく近い値を求められます。
この計算ツールの使い方
次の4つの値を入力します。債券の年間クーポン利率(%)、額面(パー)金額、実際に支払った(または支払う予定の)現在の市場価格、そして満期までの残存年数です。ツールは年間クーポン支払額を計算したうえで、これらの数値を近似式に当てはめ、推定YTMを%で返します。
計算式の解説
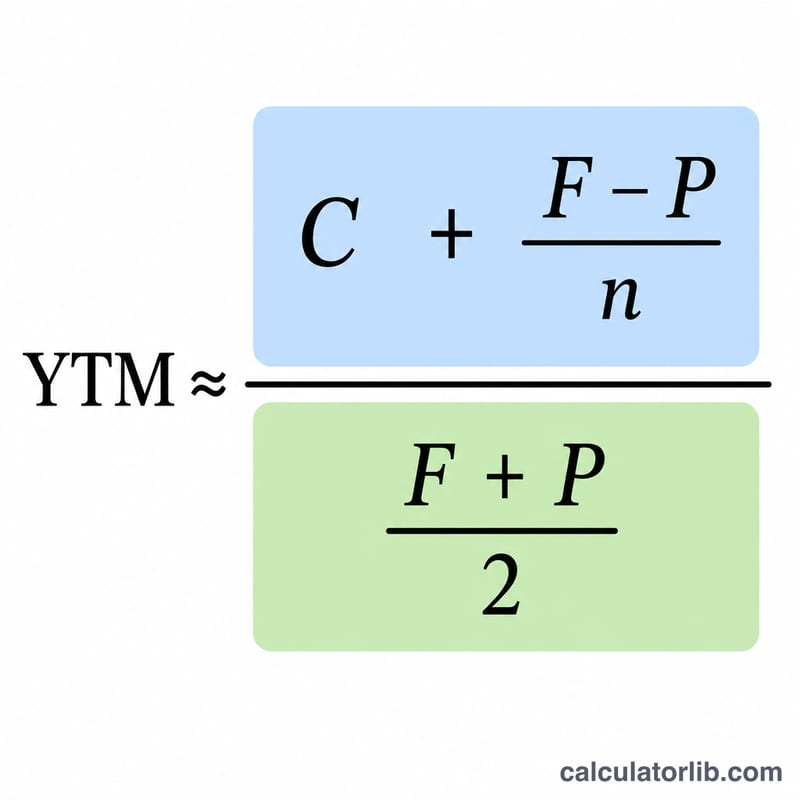
近似YTMは次のように計算します。
$$\text{YTM} \approx \frac{C + \dfrac{F - P}{n}}{\dfrac{F + P}{2}}$$ここで \(C\) は年間クーポン支払額(額面 \(\times\) クーポン利率)、\(F\) は額面、\(P\) は現在価格、\(n\) は満期までの残存年数です。分子はクーポン収入に、年率換算したキャピタルゲイン(またはロス)を加えたものです。分母は額面と価格の平均値で、平均投資元本の代理として用いられます。
計算例
たとえば、額面1,000ドル、年間クーポン利率8%(年80ドル)、現在価格950ドル、満期まで10年の債券を考えます。分子は \(80 + (1000 - 950) \div 10 = 80 + 5 = 85\)。分母は \((1000 + 950) \div 2 = 975\)。したがって \(\text{YTM} \approx 85 \div 975 = 0.08718\)、つまり約8.72%となります。
本日の国債利回り
2026-11-13時点の日本国債(JGB)の年限別利回り(財務省公表、自動更新)。債券価格、住宅ローン、預金商品が連動する市場金利です。比較のため、米国債とユーロ圏の利回りを下に掲載しています。
- 日本国債10年
- 2.90%
- 日本国債2年
- 1.88%
- 日本国債30年
- 4.04%
- 10年-2年
- +1.02 ポイント
| 年限 | 利回り | 1か月前(2026-10-13) | 変化 |
|---|---|---|---|
| 1年 | 1.66% | 1.66% | +1 bp |
| 2年 | 1.88% | 1.93% | −5 bp |
| 3年 | 1.98% | 2.07% | −8 bp |
| 5年 | 2.26% | 2.37% | −11 bp |
| 7年 | 2.48% | 2.61% | −13 bp |
| 10年 | 2.90% | 3.02% | −12 bp |
| 15年 | 3.45% | 3.55% | −11 bp |
| 20年 | 3.76% | 3.84% | −8 bp |
| 30年 | 4.04% | 4.06% | −3 bp |
| 40年 | 4.07% | 4.06% | +1 bp |
米国債利回り(2026-11-16)
- 米国債10年
- 5.12%
- 米国債2年
- 4.83%
- 米国債3か月
- 4.34%
- 10年-2年
- +0.29 ポイント
米国財務省が債務に支払う平均金利(2026年10月)
発行済みの米国債の平均金利を種類別に示します。財務省財政局(Bureau of the Fiscal Service)が毎月公表しています。既発の固定利付国債は満期まで発行時の金利のままなので、合計はゆっくりとしか動きません。短期国債と変動利付国債は市場金利により早く追随します。
- 市場性国債(2026年10月)
- 3.570%
- 1年間の変化
- +18 bp
| 種類 | 平均金利(2026年10月) | 2025年10月 | 変化 |
|---|---|---|---|
| 短期国債(Bills) | 4.014% | 4.075% | −6 bp |
| 中期国債(Notes) | 3.399% | 3.124% | +28 bp |
| 長期国債(Bonds) | 3.483% | 3.338% | +15 bp |
| 物価連動国債(TIPS) | 1.227% | 0.964% | +26 bp |
| 変動利付国債(FRN) | 4.170% | 3.901% | +27 bp |
| 市場性国債の合計 | 3.570% | 3.393% | +18 bp |
| 利付債務の合計 | 3.580% | 3.355% | +23 bp |
ユーロ圏の10年国債利回り(2026-09)
ユーロ圏平均:3.93%
| 国 | 利回り |
|---|---|
| フランス | 4.44% |
| イタリア | 4.36% |
| ギリシャ | 4.22% |
| マルタ | 4.19% |
| スロバキア | 4.16% |
| ラトビア | 4.15% |
| ベルギー | 4.12% |
| ブルガリア | 4.09% |
| エストニア | 4.09% |
| スペイン | 3.93% |
| キプロス | 3.92% |
| スロベニア | 3.86% |
| ポルトガル | 3.85% |
| フィンランド | 3.80% |
| ルクセンブルク | 3.70% |
| オーストリア | 3.69% |
| アイルランド | 3.59% |
| クロアチア | 3.59% |
| オランダ | 3.56% |
| ドイツ | 3.47% |
| リトアニア | 2.88% |
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Ministry of Finance Japan, Interest Rate (JGB) Public Data License 1.0 (PDL1.0); U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates パブリックドメイン(米国政府の著作物); European Central Bank, long-term interest rate statistics ECBの再利用ポリシー; U.S. Department of the Treasury, Bureau of the Fiscal Service 米国政府の著作物
10年債と2年債の利回り差、およびベーシスポイント(1 bp = 0.01パーセントポイント)での変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- Ministry of Finance Japan, Interest Rate (JGB) — Interest Rate (JGB yield curve, constant maturity)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
よくある質問(FAQ)
これは正確なYTMですか? いいえ、あくまで近似値です。通常は真のYTMから数ベーシスポイント以内に収まり、手早く概算する方法として広く教えられています。
債券がディスカウント(額面割れ)で取引されているとき、なぜYTMはクーポン利率より高くなるのですか? 満期に受け取る高い額面と、安く支払った購入価格との差額も利益として得られるため、トータルリターンが押し上げられるからです。
債券がプレミアム(額面超え)で取引されている場合は? 価格が額面を上回ると \((F - P)\) の項がマイナスになり、YTMはクーポン利率を下回ります。