Bugünkü değer nedir?
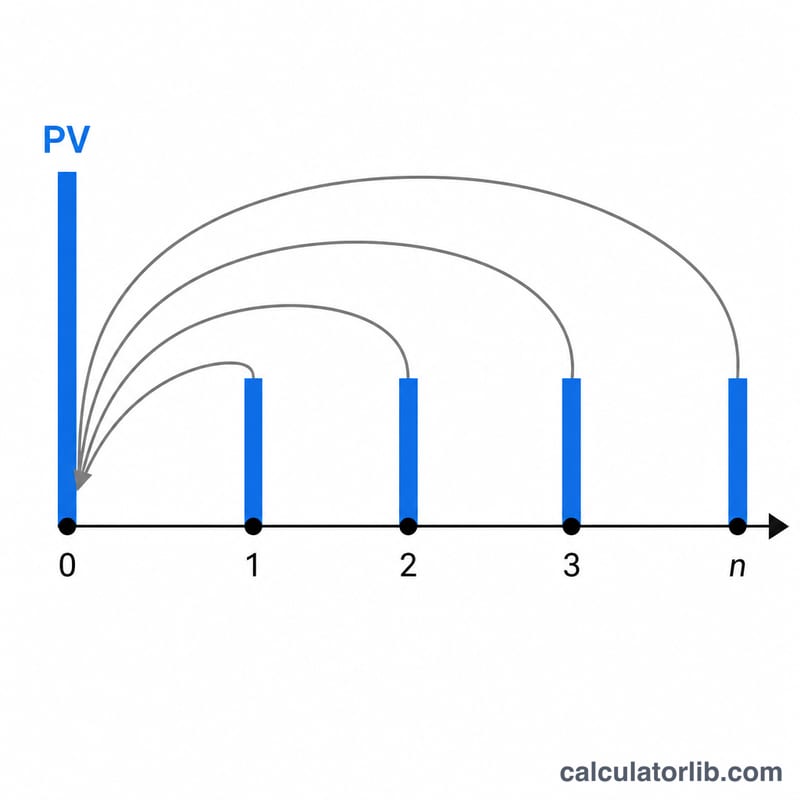
Bugünkü değer (PV), gelecekte alınacak bir para tutarının belirli bir iskonto (faiz) oranı altında bugün ne ettiğini gösterir. Bugün elinizdeki paranın, gelecekte alacağınız aynı tutardan daha değerli olmasının nedeni, paranın zaman değeridir; bu yüzden gelecekteki nakit akışları bugüne "iskonto edilerek" indirgenir. Bu hesaplama aracı üç yaygın durumu tek seferde ele alır: gelecekteki tek bir toplu ödeme (FV), eşit dönemsel ödemelerden oluşan bir seri (anüite) ve sonsuza dek süren ödemeler (süresiz gelir / perpetüite). Ayrıca artan ödemeleri ve istediğiniz her bileşik sıklığını destekler.
Nasıl kullanılır?
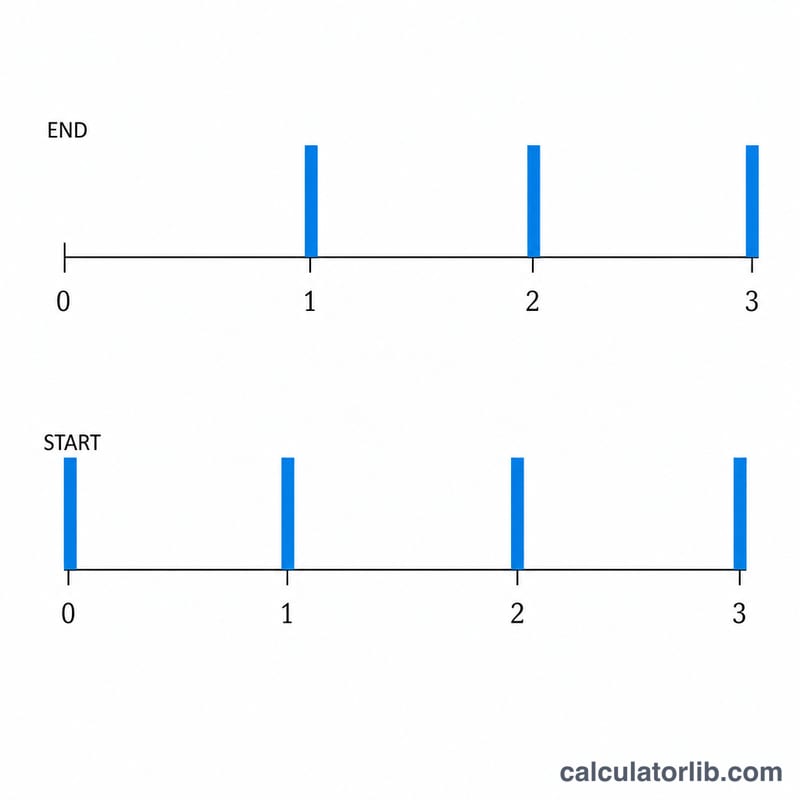
Gelecekteki toplu ödemeyi girin (yalnızca ödemeleri değerlemek istiyorsanız 0 yazın) ve dönem başına ödeme tutarını belirtin (yalnızca toplu ödeme istiyorsanız 0 yazın). Ardından yıllık faiz oranını, yıl sayısını, bileşik sıklığını ve ödemelerin her dönemin sonunda mı (normal anüite) yoksa başında mı (peşin anüite) yapıldığını girin. Her dönem artan ödemeler için büyüme oranını kullanın ve hiç bitmeyen nakit akışları için "Süresiz gelir" kutusunu işaretleyin.
Formülün açıklaması
Dönemsel oran \(i = r / m\), dönem sayısı ise \(n = m \times t\) şeklindedir. Toplu ödeme bileşeni \(FV / (1+i)^n\) olarak iskonto edilir. Anüite bileşeni $$\frac{PMT}{i}\left[1 - \frac{1}{(1+i)^n}\right](1 + iT)$$ formülüyle bulunur; burada \((1 + iT)\) çarpanı, normal ödemeleri (\(T=0\)) peşin anüiteye (\(T=1\)) dönüştürür. Sabit bir süresiz gelirde anüite bileşeni \(PMT / i\) biçimine sadeleşir. \(i = 0\) olduğunda ise ödemelerin bugünkü değeri yalnızca \(PMT \times n\) olur.
Örnek hesaplama
\(FV = 1000\), \(PMT = 100\), \(r = \%6\), \(t = 10\) yıl, yıllık bileşik, normal anüite, büyüme yok. Bu durumda \(i = 0{,}06\) ve \(n = 10\) olur. Toplu ödeme kısmı: $$\frac{1000}{1{,}06^{10}} = 558{,}40$$ Anüite kısmı: $$\frac{100}{0{,}06}\left[1 - \frac{1}{1{,}06^{10}}\right] = 1666{,}67 \times 0{,}441605 = 736{,}01$$ $$PV = 558{,}40 + 736{,}01 = \mathbf{1.294{,}40}$$
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Normal anüite ile peşin anüite arasındaki fark nedir? Normal anüitede ödemeler her dönemin sonunda yapılır; peşin anüitede ise dönemin başında yapılır. Bu nedenle peşin anüitenin bugünkü değeri \((1 + i)\) çarpanı kadar daha yüksektir.
Süresiz gelir neden "sonlu olmayabilir"? Ödeme büyüme oranı iskonto oranına eşit veya ondan büyükse seri yakınsamaz; dolayısıyla sonlu bir bugünkü değer oluşmaz.
Bileşik sıklığı neyi değiştirir? Daha sık bileşik hesaplama, yıl başına uygulanan efektif iskontoyu artırır ve belirli bir nominal yıllık oran için bugünkü değeri bir miktar düşürür.