PVIFA Tablosu Nedir?
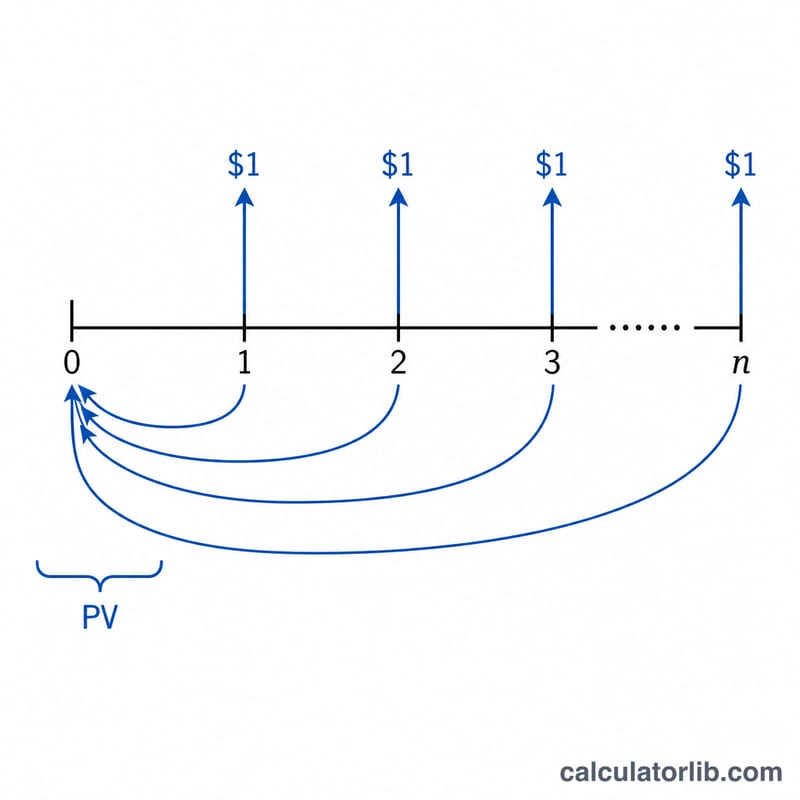
PVIFA (Anüite Bugünkü Değer Faktörü) tablosu, n dönem boyunca her dönemin sonunda — ya da başında — alınan 1 doların, dönemsel i faiz oranıyla iskonto edilmiş bugünkü değerini gösterir. Herhangi bir anüite ödemesini ilgili faktörle çarptığınızda, o ödemenin bugünkü değerini anında elde edersiniz. Bu oluşturucu, kendinize özel bir tablo kurmanıza imkân tanır: satırlar dönem sayısını, sütunlar faiz oranlarını temsil eder ve her ikisinin de başlangıç değerlerini ve artış miktarlarını siz belirlersiniz. Tutarların dolar cinsinden olduğunu, dolayısıyla bu aracın ABD doları temelli finansal hesaplamalar için tasarlandığını unutmayın; ancak formül para birimi bağımsız çalışır ve Türk lirası dâhil her para birimine aynı şekilde uygulanabilir.
Nasıl Kullanılır?
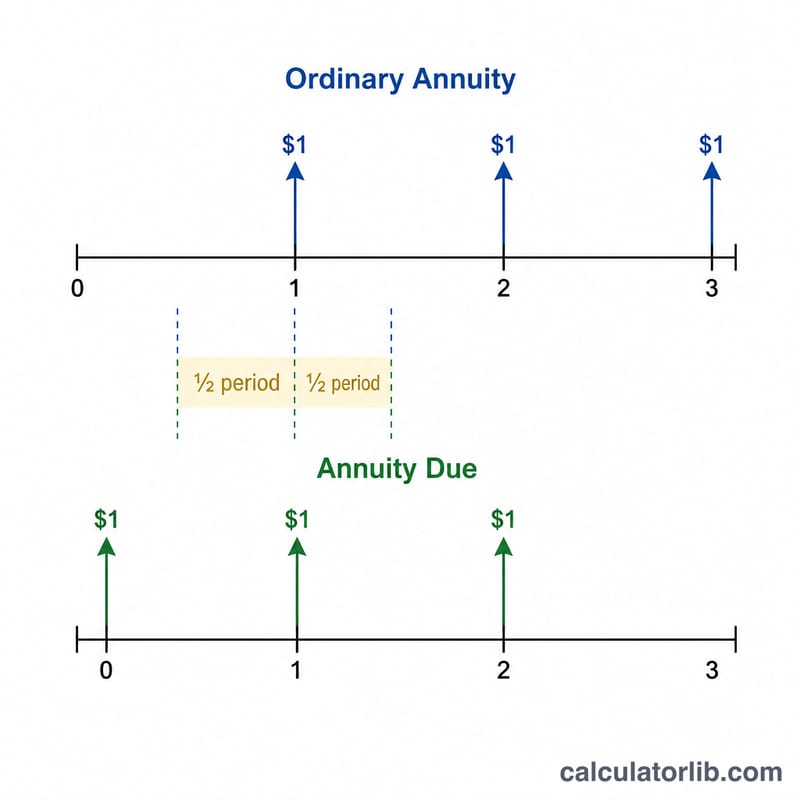
Önce anüite türünü seçin (normal = ödeme dönem sonunda, peşin anüite = ödeme dönem başında). Ardından kaç adet oran sütunu istediğinizi, başlangıç oranını ve her bir sonraki sütuna eklenecek oran artışını ayarlayın. Sonra kaç dönem satırı istediğinizi, başlangıç dönem sayısını ve dönem artışını belirleyin. Araç her hücre için bir faktör hesaplar ve 5 ondalık basamağa yuvarlar. Temiz, yazdırılabilir bir kopya için Tabloyu Yazdır düğmesini kullanın.
Formülün Açıklaması
Normal bir anüite için faktör
$$\text{PVIFA} = \frac{1}{i}\left[1 - (1+i)^{-n}\right]$$şeklindedir; burada i dönem başına oranı ondalık olarak ifade eder (%1'lik bir sütun \(i = 0{,}01\) anlamına gelir) ve n dönem sayısıdır. Peşin anüitede ödemeler bir dönem önce yapıldığından, her faktör \((1+i)\) ile çarpılır. Oran tam olarak %0 olduğunda formülün limiti basitçe n değerine eşittir ve hesap makinesi bunu otomatik olarak yönetir.
Çözümlü Örnek
n = 1 ve i = 0,01 (%1) için:
$$\frac{1}{0{,}01} \times \left(1 - \frac{1}{1{,}01}\right) = 100 \times (1 - 0{,}990099) = 0{,}99010$$%1'de n = 2 için:
$$100 \times \left(1 - \frac{1}{1{,}0201}\right) = 1{,}97040$$%3'te n = 3 için:
$$33{,}3333 \times \left(1 - \frac{1}{1{,}03^3}\right) = 2{,}82861$$%1'de tek dönemlik bir peşin anüite ise \(0{,}99010 \times 1{,}01 = 1{,}00000\) — yani tam 1 dolar; çünkü tek ödeme hemen alınmaktadır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bir faktörü nasıl kullanırım? Sabit ödemenizi faktörle çarpın: %5 oranda 10 dönem boyunca 500 dolarlık bir ödemenin faktörü 7,72173 ise bugünkü değeri 3.860,87 dolardır.
Yüzdeyi neden 100'e bölüyorum? Formül i değerinin ondalık olmasını gerektirir, dolayısıyla %5 değeri 0,05'e dönüşür. Tablo başlıklarında ise okunabilirlik için yüzde değeri gösterilir.
Normal anüite ile peşin anüite arasındaki fark nedir? Normal anüiteler her dönemin sonunda ödeme yapar (krediler ve tahviller için tipiktir); peşin anüite ise dönem başında ödeme yapar (kira ve leasing için tipiktir) ve bu sayede her faktör \((1+i)\) oranında bir miktar daha büyük olur.