Что считает этот калькулятор
Инструмент рассчитывает простую доходность к погашению купонной облигации, которую держат до погашения, и строит таблицу доходностей для целого диапазона цен покупки. В основе лежит методика простой (несложной) доходности, широко применяемая в Японии для котировки облигаций (так называемая «saishu rimawari», итоговая доходность), а не классический метод внутренней нормы доходности (IRR) с дисконтированием денежных потоков. Номинал (цена погашения) зафиксирован на уровне 100 — это стандартная база для котировок, поэтому все цены выражаются в расчёте на 100 единиц номинала. Учтите: это специфически японская конвенция, и в российской практике (а также в международных стандартах) доходность к погашению обычно считают именно методом IRR, поэтому цифры будут отличаться.
Как пользоваться
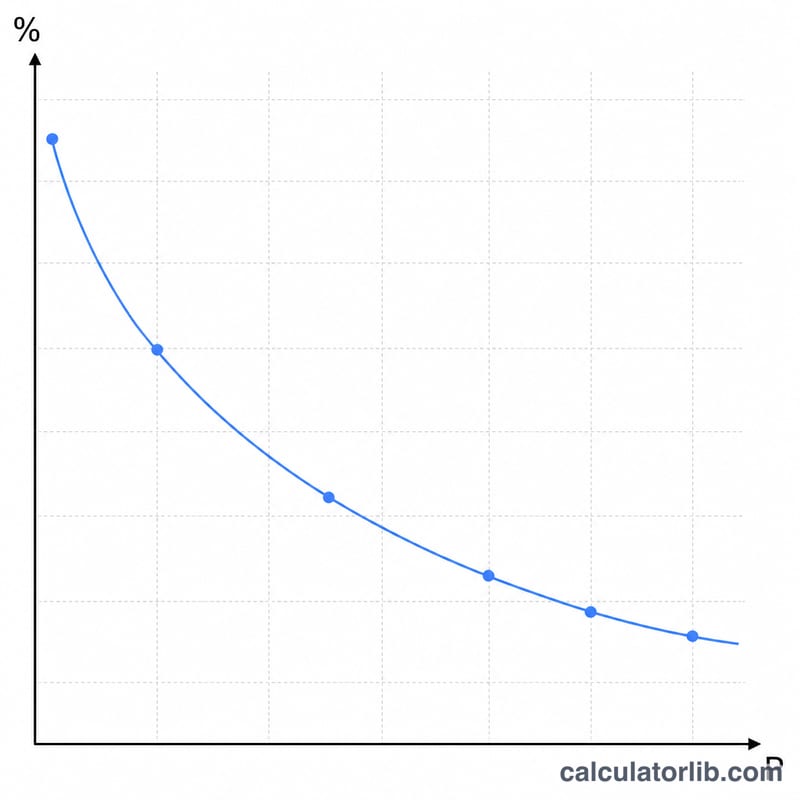
Введите купонную ставку облигации (так называемую поверхностную ставку, surface rate) в процентах от номинала, число лет до погашения, способ округления отображаемой доходности, а также шаг цены и полуширину диапазона, которые задают границы таблицы. Таблица центрируется относительно номинала (цена = 100) и охватывает значения от 100 − полуширина до 100 + полуширина с заданным шагом. В каждой строке показана соответствующая итоговая доходность, округлённая до трёх знаков после запятой.
$$\begin{gathered} P \in \left[\, 100 - \text{Width} ,\; 100 + \text{Width} \,\right] \\[1em] \text{step} = \text{Step} \end{gathered}$$Формула простыми словами
При номинале F = 100, годовом купоне C (в иенах на 100 номинала, численно равном купонной ставке в процентах), цене покупки P и сроке до погашения n лет простая итоговая доходность рассчитывается так: Доходность = [C + (100 − P) / n] / P × 100. Слагаемое (100 − P) / n — это линейный (равномерно распределённый по годам) прирост или убыток капитала между ценой покупки и погашением по 100. Деление на P выражает суммарную годовую отдачу в процентах от фактически вложенной суммы.
$$Y = \frac{\text{Coupon} + \dfrac{100 - P}{\text{Years}}}{P} \times 100$$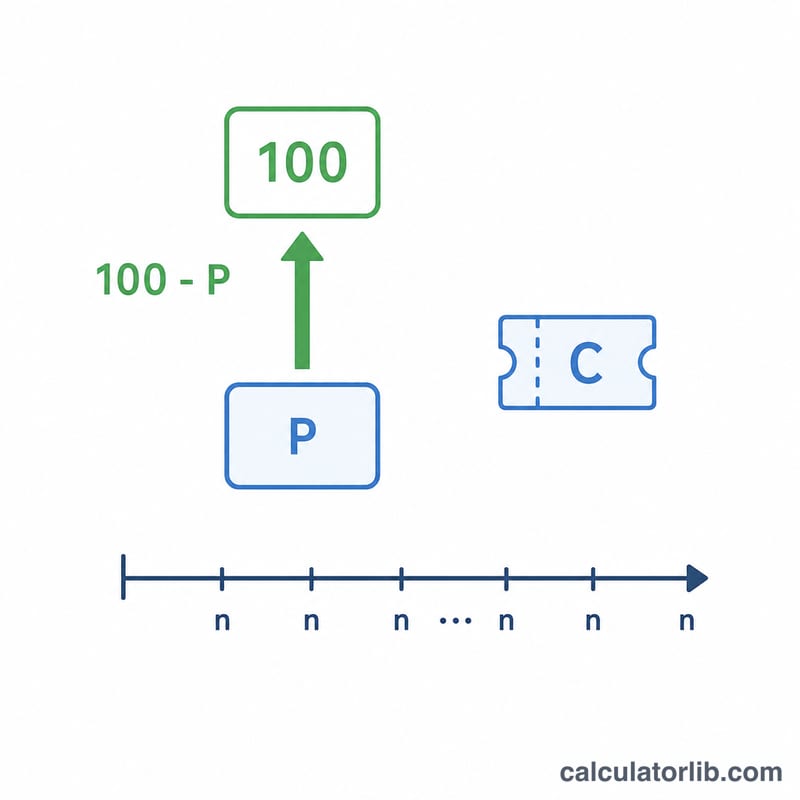
Разбор примера
Возьмём купонную ставку 2 %, 5 лет до погашения и округление с отбрасыванием (усечением): при цене 90 доходность равна $$[2 + (100 - 90) / 5] / 90 \times 100 = 4 / 90 \times 100 = 4{,}444\,\%.$$ По номиналу (100) доходность совпадает с купоном — 2,000 %. При цене 110 получаем $$[2 + (100 - 110) / 5] / 110 \times 100 = 0{,}000\,\%.$$ Ниже номинала доходность выше купона, выше номинала — ниже.
Частые вопросы
Это то же самое, что настоящая доходность к погашению (YTM)? Нет. Классическая YTM на основе IRR дисконтирует каждый денежный поток и даёт немного другие значения. Этот калькулятор сознательно использует более простую «итоговую доходность» с линейным расчётом.
Почему номинал равен 100? Это стандартная база для котировки облигаций, поэтому цены и доходности удобно сравнивать в расчёте на 100 единиц номинала.
Что если до погашения 0 лет? В формуле есть деление на \(n\), поэтому \(n\) должно быть строго больше нуля; иначе доходность не определена и выводится ошибка.
Определение ключевых терминов
- Купонная (номинальная) ставка
- Фиксированный годовой процент, который выплачивает облигация, выраженный в процентах от номинальной стоимости. На номиналь 100 купон 2% выплачивает 2 в год. В Японии это называется hyomen rimawari или номинальная ставка.
- Номинальная/погашаемая стоимость (100)
- Сумма, выплачиваемая при погашении. По соглашению этот калькулятор нормализует номинальную стоимость до 100, поэтому цены, купоны и доходности указываются на 100 единиц погашаемой стоимости.
- Цена покупки \(P\)
- Чистая цена, фактически уплаченная за 100 единиц номинальной стоимости. Ниже 100 — это дисконт, выше 100 — премия.
- Лет до погашения
- Оставшееся время в годах от момента покупки до погашения облигации по номинальной стоимости. Прибыль или убыток от капитала \((100 - P)\) распределяются равномерно в течение этих лет согласно простой формуле доходности.
- Простая итоговая доходность (saishu rimawari)
- Японское правило котировки, которое добавляет годовой купон к прямолинейно амортизированной разнице цен, затем делит на цену покупки. Оно не применяет компаундирование и не является внутренней ставкой доходности.
- При номинале
- Цена, равная номинальной стоимости (100). При номинале простая доходность равна купонной ставке.
- Дисконт
- Цена ниже номинальной стоимости (\(P < 100\)). Инвестор получает прибыль \((100 - P)\) при погашении, что повышает доходность выше купонной ставки.
- Премия
- Цена выше номинальной стоимости (\(P > 100\)). Инвестор теряет \((P - 100)\) при погашении, что понижает доходность ниже купонной ставки.
- YTM на основе IRR
- Истинная доходность к погашению: единственная ставка дисконтирования, которая приравнивает текущую стоимость всех будущих купонов и стоимости погашения к цене покупки. Она применяет компаундирование и обычно незначительно отличается от простой итоговой доходности.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-16 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,12 %
- 2-летние казначейские
- 4,83 %
- 3-месячные казначейские
- 4,34 %
- 10 лет минус 2 года
- +0,29 п.п.
| Срок | Доходность | Месяц назад (2026-10-16) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,12 % | −2 б. п. |
| 3 мес. | 4,34 % | 4,26 % | +8 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,62 % | 4,46 % | +16 б. п. |
| 2 г. | 4,83 % | 4,74 % | +9 б. п. |
| 3 г. | 4,87 % | 4,82 % | +5 б. п. |
| 5 г. | 4,93 % | 4,89 % | +4 б. п. |
| 7 г. | 5,01 % | 4,98 % | +3 б. п. |
| 10 г. | 5,12 % | 5,09 % | +3 б. п. |
| 20 г. | 5,51 % | 5,47 % | +4 б. п. |
| 30 г. | 5,46 % | 5,43 % | +3 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-09
Среднее по еврозоне: 3,93 %
| Страна | Доходность |
|---|---|
| Франция | 4,44 % |
| Италия | 4,36 % |
| Греция | 4,22 % |
| Мальта | 4,19 % |
| Словакия | 4,16 % |
| Латвия | 4,15 % |
| Бельгия | 4,12 % |
| Болгария | 4,09 % |
| Эстония | 4,09 % |
| Испания | 3,93 % |
| Кипр | 3,92 % |
| Словения | 3,86 % |
| Португалия | 3,85 % |
| Финляндия | 3,80 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Ирландия | 3,59 % |
| Хорватия | 3,59 % |
| Нидерланды | 3,56 % |
| Германия | 3,47 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-16 Данные обновлены 2026-11-16 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Интерпретация вашего результата
Сравните рассчитанную простую итоговую доходность с купонной ставкой:
- Доходность > купон: вы купили с дисконтом (\(P < 100\)). Ожидаемая прибыль от погашения в размере \((100 - P)\) добавляется к купонному доходу, поэтому общая доходность на 100 инвестированных единиц превышает номинальную ставку.
- Доходность < купон: вы купили с премией (\(P > 100\)). Убыток от погашения в размере \((P - 100)\) вычитается из купонного дохода, что понижает доходность ниже номинальной ставки.
- Доходность = купон: вы купили при номинале (\(P = 100\)), где слагаемое \((100 - P)\) равно нулю, и доходность точно равна купонной ставке.
Помните, что простая итоговая доходность — это правило котировки. Она амортизирует разницу цены линейным методом и делит на цену покупки, а не решает уравнение для определения внутренней ставки доходности с компаундированием. Результат будет незначительно отличаться от YTM на основе IRR — обычно на небольшую величину, которая растет с увеличением периода до погашения и с более крупными дисконтами или премиями. Для сравнения на одинаковых условиях используйте этот же расчет в истинном калькуляторе YTM и сравните результаты.
Этот калькулятор описывает правило котировки и представляет только общую информацию; это не инвестиционный совет. Фактические доходы зависят от реинвестирования, налогов, комиссий, накопленных процентов, кредитного риска и того, держится ли облигация до погашения.