ما الذي تقوم به هذه الحاسبة
تحسب هذه الأداة العائد البسيط حتى الاستحقاق (simple final yield) لسند ذي كوبون يُحتفظ به حتى تاريخ السداد، وتُنشئ جدولاً يعرض العوائد عبر نطاق من أسعار الشراء المختلفة. وتعتمد الأداة على طريقة العائد البسيط غير المركّب المنتشرة في اليابان لتسعير عوائد السندات (وتُعرف باسم «saishu rimawari» أي العائد النهائي)، بدلاً من طريقة معدل العائد الداخلي (IRR) القائمة على الخصم. وتُثبَّت القيمة الاسمية / قيمة السداد عند 100، وهي القاعدة المعيارية للتسعير، وتُعبَّر جميع الأسعار عن كل 100 من القيمة الاسمية.
كيفية الاستخدام
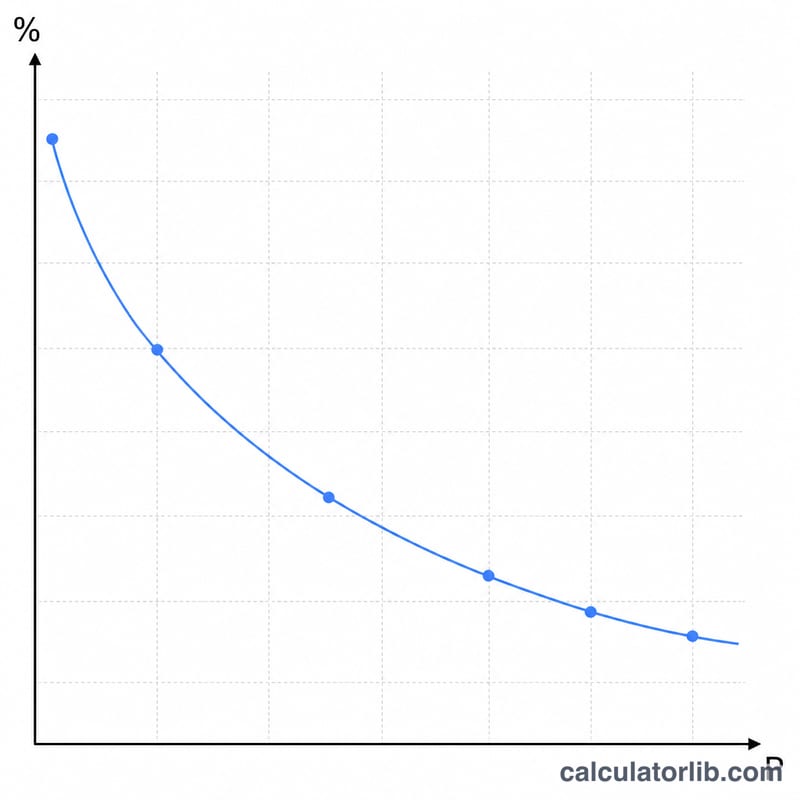
أدخل معدل كوبون السند (المعدل الاسمي) كنسبة مئوية من القيمة الاسمية، وعدد السنوات المتبقية حتى الاستحقاق، وطريقة التقريب للعائد المعروض، إضافة إلى مقدار خطوة السعر ونصف عرض النطاق اللذين يحددان مدى الجدول. يتمحور الجدول حول القيمة الاسمية (السعر = 100) ويمتد من 100 - العرض إلى 100 + العرض بزيادات تساوي الخطوة المختارة. $$P \in \left[\, 100 - \text{Width} ,\; 100 + \text{Width} \,\right]$$ $$\text{step} = \text{Step}$$ ويُظهر كل صف العائد النهائي الناتج، مقرَّباً إلى ثلاث منازل عشرية.
شرح المعادلة
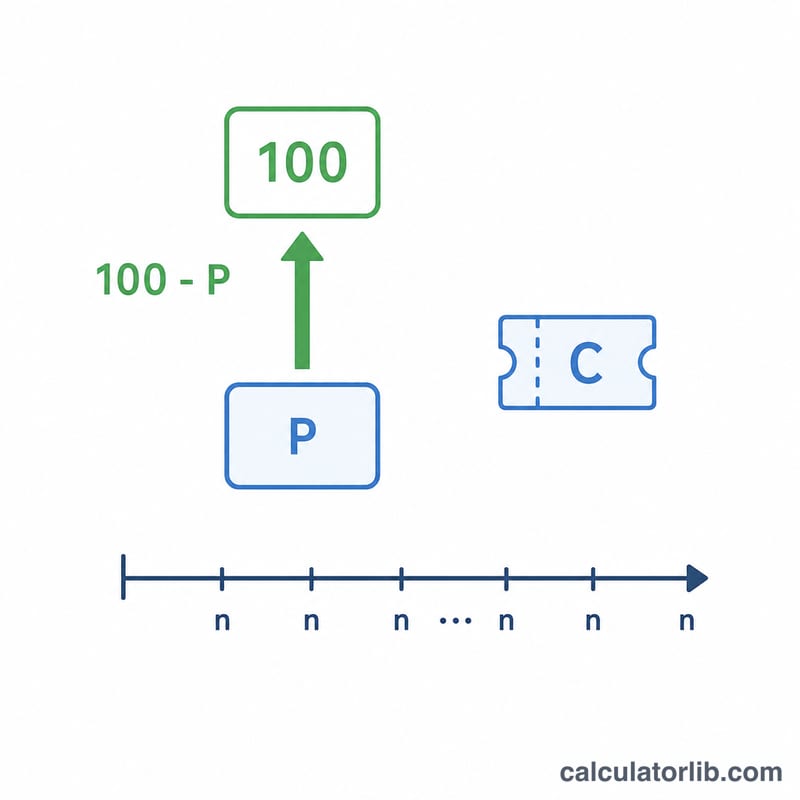
عند قيمة اسمية \(F = 100\)، وكوبون سنوي \(C\) (بالين لكل 100 من القيمة الاسمية، ويساوي عددياً نسبة الكوبون المئوية)، وسعر شراء \(P\)، وعدد السنوات حتى الاستحقاق \(n\)، يُحسب العائد البسيط النهائي على النحو التالي: $$Y = \frac{C + \dfrac{100 - P}{n}}{P} \times 100$$ ويمثل الحد \(\dfrac{100 - P}{n}\) مكسب أو خسارة رأس المال السنوي بطريقة القسط الثابت (الخطية) بين سعر الشراء والسداد عند 100. أما القسمة على \(P\) فتعبّر عن العائد السنوي الإجمالي كنسبة مئوية من المبلغ المستثمر فعلياً.
مثال محلول
بافتراض معدل كوبون 2%، و5 سنوات حتى الاستحقاق، وتقريب بالاقتطاع: عند سعر 90 يكون العائد $$\frac{2 + \dfrac{100 - 90}{5}}{90} \times 100 = \frac{4}{90} \times 100 = 4.444\%$$ وعند القيمة الاسمية (100) يساوي العائد قيمة الكوبون، أي 2.000%. وعند 110 يكون $$\frac{2 + \dfrac{100 - 110}{5}}{110} \times 100 = 0.000\%$$ فعندما يكون السعر دون القيمة الاسمية يتجاوز العائد قيمة الكوبون، وعندما يكون أعلى منها يقل العائد عنها.
الشروط الرئيسية المعرّفة
- معدل الكوبون (سعر السطح)
- الفائدة السنوية الثابتة التي يدفعها السند، معبر عنها كنسبة مئوية من القيمة الاسمية. على أساس 100 كوبون بنسبة 2% يدفع 2 في السنة. في اليابان هذا يسمى hyomen rimawari أو معدل السطح.
- القيمة الاسمية / قيمة الاسترداد (100)
- المبلغ المسترد عند الاستحقاق. بحسب الاتفاق، تقوم هذه الآلة الحاسبة بتطبيع القيمة الاسمية إلى 100، بحيث يتم التعبير عن الأسعار والكوبونات والعوائد جميعها لكل 100 من قيمة الاسترداد.
- سعر الشراء \(P\)
- السعر النظيف المدفوع فعلياً لكل 100 من القيمة الاسمية. أقل من 100 هو خصم، وأكثر من 100 هو علاوة.
- السنوات حتى الاستحقاق
- الوقت المتبقي، بالسنوات، من الشراء حتى يتم استرجاع السند بالقيمة الاسمية. يتم نشر الربح أو الخسارة الرأسمالية \((100 - P)\) بالتساوي على مدى هذه السنوات في اتفاقية العائد البسيط.
- العائد النهائي البسيط (saishu rimawari)
- اتفاقية الاقتباس اليابانية التي تضيف الكوبون السنوي إلى فرق السعر المستهلك بخط مستقيم، ثم تقسم على سعر الشراء. لا تقترب من الذروة وليست معدل العائد الداخلي.
- المساواة (Par)
- سعر يساوي القيمة الاسمية (100). عند المساواة يساوي العائد البسيط معدل الكوبون.
- الخصم
- سعر أقل من القيمة الاسمية (\(P < 100\)). يكسب المستثمر \((100 - P)\) عند الاسترداد، مما يرفع العائد فوق الكوبون.
- العلاوة
- سعر أعلى من القيمة الاسمية (\(P > 100\)). يخسر المستثمر \((P - 100)\) عند الاسترداد، مما يخفض العائد تحت الكوبون.
- العائد حتى الاستحقاق على أساس معدل العائد الداخلي
- العائد الحقيقي حتى الاستحقاق: معدل الخصم الوحيد الذي يجعل القيمة الحالية لجميع الكوبونات المستقبلية وقيمة الاسترداد مساوية لسعر الشراء. ينمو ويختلف عموماً قليلاً عن العائد النهائي البسيط.
تفسير النتيجة الخاصة بك
قارن العائد النهائي البسيط المحسوب مع معدل الكوبون:
- العائد > الكوبون: لقد اشتريت بـ خصم (\(P < 100\)). الربح المتوقع عند الاسترداد البالغ \((100 - P)\) يضاف إلى دخل الكوبون، وبالتالي فإن إجمالي العائد لكل 100 مستثمر يتجاوز معدل السطح.
- العائد < الكوبون: لقد اشتريت بـ علاوة (\(P > 100\)). خسارة الاسترداد البالغة \((P - 100)\) يتم خصمها من دخل الكوبون، مما يسحب العائد تحت معدل السطح.
- العائد = الكوبون: لقد اشتريت بـ المساواة (\(P = 100\))، حيث يكون الحد \((100 - P)\) صفراً ويساوي العائد معدل الكوبون تماماً.
ضع في اعتبارك أن العائد النهائي البسيط هو اتفاقية اقتباس. يستهلك فرق السعر على أساس خط مستقيم ويقسم على سعر الشراء بدلاً من حل معدل العائد الداخلي المركب. ونتيجة لذلك، سيختلف قليلاً عن العائد حتى الاستحقاق على أساس معدل العائد الداخلي — عادة بمقدار صغير ينمو مع فترات استحقاق أطول وخصومات أو علاوات أكبر. للحصول على رقم قابل للمقارنة، قم بتشغيل نفس المدخلات من خلال حاسبة العائد حتى الاستحقاق الحقيقية وقارنها.
هذه الآلة الحاسبة توصف اتفاقية التسعير وهي معلومات عامة فقط؛ إنها ليست نصيحة استثمارية. تعتمد العوائد الفعلية على إعادة الاستثمار والضرائب والرسوم والفائدة المستحقة ومخاطر الائتمان وما إذا تم الاحتفاظ بالسند حتى الاستحقاق.
عوائد السندات الحكومية اليوم
عوائد سندات الخزانة الأمريكية حسب الأجل في 2026-11-13 وعوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، تُحدَّث تلقائيًا: أسعار السوق التي تتبعها أسعار السندات والرهون العقارية ومنتجات الادخار.
- سندات الخزانة لأجل 10 سنوات
- 5.15%
- سندات الخزانة لأجل سنتين
- 4.88%
- أذون الخزانة لأجل 3 أشهر
- 4.32%
- 10 سنوات ناقص سنتين
- +0.27 نقطة مئوية
| الأجل | العائد | قبل شهر (2026-10-13) | التغير |
|---|---|---|---|
| 1 شهر | 4.10% | 4.10% | 0 نقطة أساس |
| 3 شهر | 4.32% | 4.26% | +6 نقطة أساس |
| 6 شهر | 4.42% | 4.34% | +8 نقطة أساس |
| 1 سنة | 4.65% | 4.48% | +17 نقطة أساس |
| 2 سنة | 4.88% | 4.79% | +9 نقطة أساس |
| 3 سنة | 4.92% | 4.90% | +2 نقطة أساس |
| 5 سنة | 4.98% | 5.00% | −2 نقطة أساس |
| 7 سنة | 5.05% | 5.11% | −6 نقطة أساس |
| 10 سنة | 5.15% | 5.21% | −6 نقطة أساس |
| 20 سنة | 5.52% | 5.60% | −8 نقطة أساس |
| 30 سنة | 5.47% | 5.56% | −9 نقطة أساس |
متوسط سعر الفائدة الذي تدفعه وزارة الخزانة الأمريكية على ديونها، أكتوبر 2026
متوسط سعر الفائدة على أوراق الخزانة الأمريكية القائمة حسب نوع الورقة، كما ينشره مكتب الخدمات المالية (Bureau of the Fiscal Service) شهريًا. يتغير الإجمالي ببطء: تحتفظ الأوراق ذات السعر الثابت المصدرة سابقًا بالسعر الذي بيعت به حتى استحقاقها، أما أذون الخزانة والسندات ذات السعر العائم فتتبع أسعار السوق بسرعة أكبر.
- الدين القابل للتداول، أكتوبر 2026
- 3.570%
- التغير خلال سنة
- +18 نقطة أساس
| نوع الورقة | متوسط السعر، أكتوبر 2026 | أكتوبر 2025 | التغير |
|---|---|---|---|
| أذون الخزانة (Bills) | 4.014% | 4.075% | −6 نقطة أساس |
| سندات الخزانة متوسطة الأجل (Notes) | 3.399% | 3.124% | +28 نقطة أساس |
| سندات الخزانة طويلة الأجل (Bonds) | 3.483% | 3.338% | +15 نقطة أساس |
| الأوراق المحمية من التضخم (TIPS) | 1.227% | 0.964% | +26 نقطة أساس |
| سندات بسعر فائدة عائم (FRN) | 4.170% | 3.901% | +27 نقطة أساس |
| إجمالي الدين القابل للتداول | 3.570% | 3.393% | +18 نقطة أساس |
| إجمالي الدين المحمّل بفائدة | 3.580% | 3.355% | +23 نقطة أساس |
عوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، 2026-09
متوسط منطقة اليورو: 3.93%
| الدولة | العائد |
|---|---|
| فرنسا | 4.44% |
| إيطاليا | 4.36% |
| اليونان | 4.22% |
| مالطا | 4.19% |
| سلوفاكيا | 4.16% |
| لاتفيا | 4.15% |
| بلجيكا | 4.12% |
| بلغاريا | 4.09% |
| إستونيا | 4.09% |
| إسبانيا | 3.93% |
| قبرص | 3.92% |
| سلوفينيا | 3.86% |
| البرتغال | 3.85% |
| فنلندا | 3.80% |
| لوكسمبورغ | 3.70% |
| النمسا | 3.69% |
| أيرلندا | 3.59% |
| كرواتيا | 3.59% |
| هولندا | 3.56% |
| ألمانيا | 3.47% |
| ليتوانيا | 2.88% |
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-13 · حديث
المصدر: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates ملكية عامة (عمل حكومي أمريكي); European Central Bank, long-term interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; U.S. Department of the Treasury, Bureau of the Fiscal Service عمل حكومي أمريكي
الفرق بين عائد السندات لأجل 10 سنوات وعائدها لأجل سنتين والتغيرات بنقاط الأساس (نقطة الأساس = 0.01 نقطة مئوية) يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
عوائد السندات الحكومية: الولايات المتحدة: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا هو العائد الحقيقي حتى الاستحقاق (YTM)؟ لا. فالعائد الحقيقي القائم على معدل العائد الداخلي (IRR) يخصم كل تدفق نقدي ويعطي أرقاماً مختلفة قليلاً. أما هذه الحاسبة فتستخدم عمداً طريقة «العائد النهائي» الأبسط القائمة على القسط الثابت.
لماذا القيمة الاسمية 100؟ لأنها القاعدة المعيارية لتسعير السندات، بحيث تصبح الأسعار والعوائد قابلة للمقارنة لكل 100 من القيمة الاسمية.
ماذا لو كان عدد السنوات حتى الاستحقاق صفراً؟ تتضمن المعادلة قسمة على \(n\)، لذا يجب أن يكون \(n\) أكبر من الصفر؛ وإلا يصبح العائد غير معرّف وتظهر رسالة خطأ.