Что такое калькулятор цены облигации?
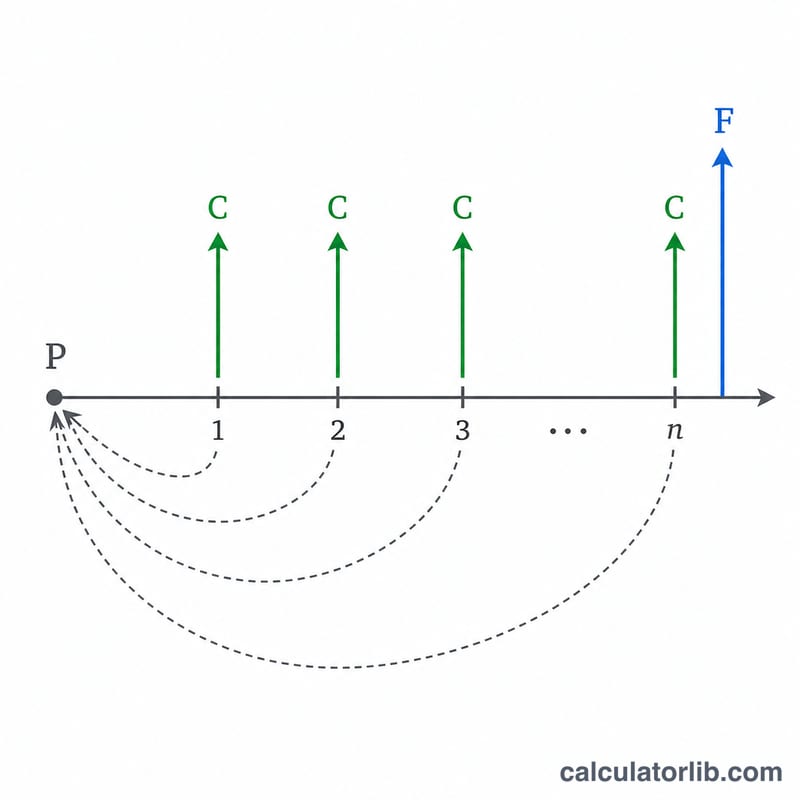
Калькулятор цены облигации оценивает справедливую рыночную стоимость облигации с фиксированным купоном, приводя все её будущие денежные потоки к сегодняшнему дню. По облигации периодически выплачиваются проценты (купоны), а в дату погашения возвращается номинальная стоимость. Поскольку деньги, полученные в будущем, стоят дешевле, чем деньги сегодня, каждая выплата дисконтируется по требуемой рыночной доходности. Сумма этих приведённых стоимостей и есть та цена, которую разумно заплатить инвестору.
Как пользоваться калькулятором
Введите номинал облигации (как правило, 1 000), годовую купонную ставку, требуемую доходность или текущую рыночную ставку, число лет до погашения и количество купонных выплат в году. Нажмите «Рассчитать», чтобы увидеть приведённую стоимость, размер купона за период, число периодов, а также то, торгуется ли облигация с премией или с дисконтом к номиналу.
Разбор формулы
Цена складывается из двух частей. Поток купонов — это аннуитет: \(C \cdot \frac{1 - (1+r)^{-n}}{r}\), где \(C\) — купон за период, \(r\) — доходность за период, а \(n\) — общее число периодов. Возврат номинала — это разовая выплата, дисконтированная как \(F \cdot (1+r)^{-n}\). Годовые значения переводятся в значения за период: \(r = \text{доходность} \div m\), \(C = \text{номинал} \times \text{купон} \div m\), \(n = \text{годы} \times m\), где \(m\) — число выплат в году.
$$ P = C \cdot \frac{1 - (1+r)^{-n}}{r} + F \cdot (1+r)^{-n} $$$$ \text{where}\quad \left\{ \begin{aligned} F &= \text{Face Value} \\ C &= \frac{F \cdot \text{Coupon Rate}/100}{\text{Freq}} \\ r &= \frac{\text{Market Rate}/100}{\text{Freq}} \\ n &= \text{Years} \times \text{Freq} \end{aligned} \right. $$
Пример расчёта
Облигация номиналом 1 000 платит купон 5% годовых раз в полгода, погашается через 10 лет, а рыночная доходность составляет 6%. Тогда \(C = 1000 \times 0{,}05 / 2 = 25\), \(r = 0{,}06 / 2 = 0{,}03\) и \(n = 20\). Цена:
$$ P = 25 \times \frac{1 - 1{,}03^{-20}}{0{,}03} + 1000 \times 1{,}03^{-20} \approx 371{,}93 + 553{,}68 \approx 925{,}61 $$Поскольку доходность выше купона, облигация торгуется с дисконтом.
Частые вопросы
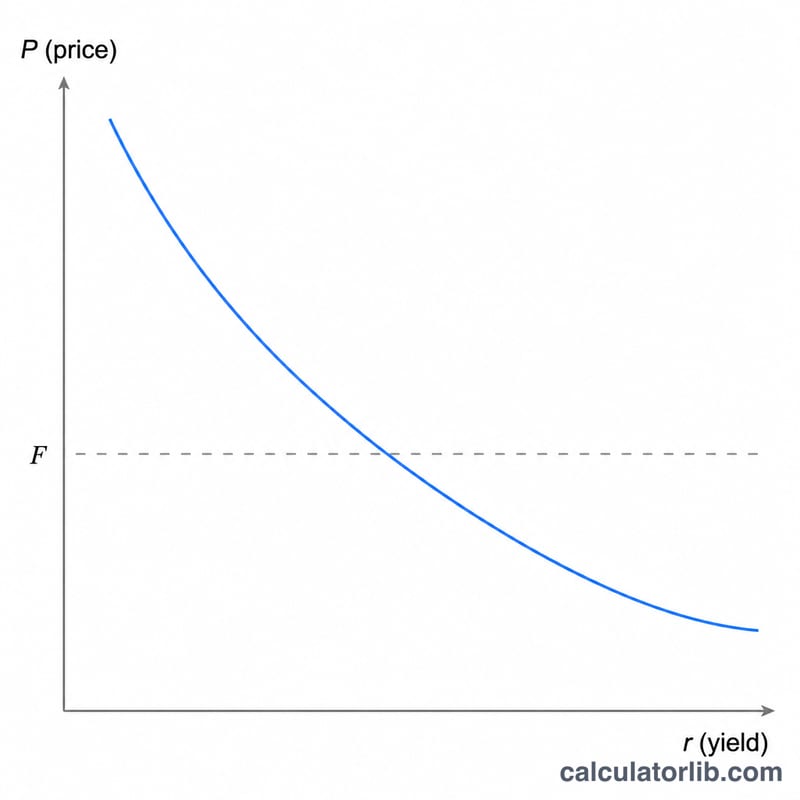
Почему цена падает, когда доходность растёт? Более высокая ставка дисконтирования уменьшает приведённую стоимость фиксированных будущих платежей, поэтому облигация стоит дешевле.
Что означают премия и дисконт? Если цена выше номинала, облигация торгуется с премией (купон > доходность); если ниже номинала — с дисконтом (купон < доходность).
Учитывается ли накопленный купонный доход (НКД)? Нет — калькулятор показывает «чистую» теоретическую цену на дату выплаты купона. Чтобы получить «грязную» цену между купонными датами, прибавьте накопленный купонный доход.
Цена облигации при различных сценариях доходности
В таблице ниже одна облигация остаётся неизменной — \(F = \$1{,}000\) номинальная стоимость, купон 5% годовых, выплачиваемый дважды в год (\(m = 2\)), и 10 лет до погашения (\(n = 20\) периодов) — при этом варьируется только рыночная (требуемая) доходность. Каждая цена рассчитывается по формуле
$$P = C \cdot \frac{1 - (1+r)^{-n}}{r} + F \cdot (1+r)^{-n}$$где периодический купон равен \(C = \$1{,}000 \times 0.05 / 2 = \$25\) и периодическая доходность составляет \(r = \text{(рыночная ставка)}/2\). Когда доходность падает ниже купонной ставки, облигация торгуется с премией; когда доходность растёт выше купонной ставки, облигация торгуется со скидкой; когда доходность равна купонной ставке, цена точно соответствует номиналу.
| Рыночная доходность | Периодическая доходность \(r\) | Цена облигации \(P\) | Статус |
|---|---|---|---|
| 3% | 1.50% | $1,171.69 | Премия |
| 4% | 2.00% | $1,081.76 | Премия |
| 5% | 2.50% | $1,000.00 | Номинал |
| 6% | 3.00% | $925.61 | Скидка |
| 7% | 3.50% | $857.88 | Скидка |
Обратите внимание на обратную зависимость: более высокие требуемые доходности снижают цену, более низкие доходности повышают её. Цена изменяется больше при данном изменении доходности, чем дольше срок до погашения и чем ниже купон.
Основные термины облигаций, определённые
- Номинальная стоимость (паритетная стоимость), \(F\)
- Сумма основного долга, выплачиваемая владельцу при погашении, обычно $1,000. Также служит базой для расчёта процентного дохода от купона.
- Купонная ставка
- Годовая процентная ставка, указанная на облигации и применяемая к номинальной стоимости для определения общего годового купонного дохода. Для обычной облигации она фиксирована и не изменяется в зависимости от условий рынка.
- Купонный платёж, \(C\)
- Наличные средства, выплачиваемые в каждом периоде: \(C = (F \times \text{купонная ставка}) / m\). Облигация номиналом $1,000 с купоном 5%, выплачиваемым дважды в год, платит \(C = \$25\) каждые шесть месяцев.
- Рыночная (требуемая) доходность
- Годовой доход, который инвесторы в настоящее время требуют на облигации сопоставимого риска и срока. Это ставка дисконтирования, применяемая к денежным потокам облигации, и она определяет цену.
- Периодическая доходность, \(r\)
- Рыночная доходность, выраженная за период выплаты: \(r = \text{(рыночная ставка)} / m\). При 6% годовой доходности, выплачиваемой дважды в год, \(r = 0.03\).
- Количество периодов, \(n\)
- Общее количество купонных периодов до погашения: \(n = \text{годы} \times m\). Облигация со сроком 10 лет и полугодовыми выплатами имеет \(n = 20\).
- Частота выплат, \(m\)
- Сколько купонных платежей происходит в год — 1 (годовой), 2 (полугодовой), 4 (квартальный) или 12 (ежемесячный).
- Премия
- Цена выше номинальной стоимости, возникающая, когда купонная ставка превышает рыночную доходность.
- Скидка
- Цена ниже номинальной стоимости, возникающая, когда рыночная доходность превышает купонную ставку.
- Чистая цена
- Цена облигации без учёта процентов, накопленных с момента последней выплаты купона — именно это значение производит формула приведённой стоимости.
- Грязная цена
- Чистая цена плюс накопленные проценты — фактическая сумма в наличных средствах, которую покупатель платит между датами выплаты купонов.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-13 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,15 %
- 2-летние казначейские
- 4,88 %
- 3-месячные казначейские
- 4,32 %
- 10 лет минус 2 года
- +0,27 п.п.
| Срок | Доходность | Месяц назад (2026-10-13) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,10 % | 0 б. п. |
| 3 мес. | 4,32 % | 4,26 % | +6 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,65 % | 4,48 % | +17 б. п. |
| 2 г. | 4,88 % | 4,79 % | +9 б. п. |
| 3 г. | 4,92 % | 4,90 % | +2 б. п. |
| 5 г. | 4,98 % | 5,00 % | −2 б. п. |
| 7 г. | 5,05 % | 5,11 % | −6 б. п. |
| 10 г. | 5,15 % | 5,21 % | −6 б. п. |
| 20 г. | 5,52 % | 5,60 % | −8 б. п. |
| 30 г. | 5,47 % | 5,56 % | −9 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-09
Среднее по еврозоне: 3,93 %
| Страна | Доходность |
|---|---|
| Франция | 4,44 % |
| Италия | 4,36 % |
| Греция | 4,22 % |
| Мальта | 4,19 % |
| Словакия | 4,16 % |
| Латвия | 4,15 % |
| Бельгия | 4,12 % |
| Болгария | 4,09 % |
| Эстония | 4,09 % |
| Испания | 3,93 % |
| Кипр | 3,92 % |
| Словения | 3,86 % |
| Португалия | 3,85 % |
| Финляндия | 3,80 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Ирландия | 3,59 % |
| Хорватия | 3,59 % |
| Нидерланды | 3,56 % |
| Германия | 3,47 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-13 Данные обновлены 2026-11-13 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Интерпретация цены вашей облигации
Число, которое возвращает этот калькулятор, — это приведённая стоимость всех будущих купонов плюс возврат номинальной стоимости, дисконтированная по рыночной доходности. То, как она сравнивается с номиналом, говорит вам о режиме ценообразования облигации:
- Цена выше номинала (премия): фиксированная купонная ставка облигации выше, чем доходность, которую в настоящее время требуют инвесторы, поэтому её выше среднерыночного поток доходов стоит премии.
- Цена ниже номинала (скидка): купонная ставка ниже требуемой доходности, поэтому цена падает до тех пор, пока общий доход не будет соответствовать рыночному уровню.
- Цена равна номиналу: купонная ставка и рыночная доходность равны, поэтому каждый купон точно компенсирует временную стоимость денег.
Эта связь — ядро ценообразования облигаций: купон > доходность → премия; купон < доходность → скидка; купон = доходность → номинал. Цена и доходность всегда движутся в противоположных направлениях.
Результат — это чистая, теоретическая цена — она предполагает оценку в дату выплаты купона и исключает накопленные проценты. Между выплатами купонов фактическая цена расчёта (грязная цена) добавляет процент, заработанный до сих пор, который вы можете оценить отдельно, выполнив расчёт накопленных процентов.
Сравнение цены с номиналом также является зеркальным отражением доходности к погашению (YTM): ставка дисконтирования, которая делает приведённую стоимость денежных потоков равной рыночной цене, — это YTM. Облигация, цена которой превышает номинал, имеет YTM ниже своей купонной ставки, облигация по номиналу имеет YTM, равный её купонной ставке, и облигация с дисконтом имеет YTM выше своей купонной ставки. Если вы знаете рыночную цену и хотите найти подразумеваемый доход, используйте расчёт доходности к погашению.
Это общая образовательная информация о математике облигаций, а не инвестиционный совет. Фактические рыночные цены зависят от кредитного риска, ликвидности, налогов, соглашений о подсчёте дней и других факторов, не захватываемых одной формулой дисконтирования.