Что такое коэффициент долга к капиталу?
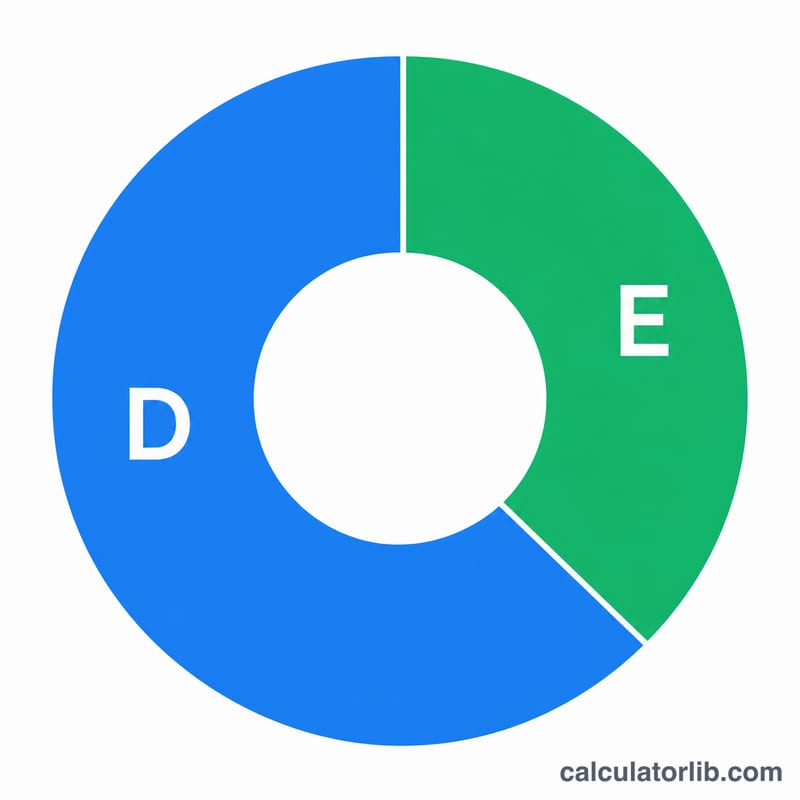
Коэффициент долга к капиталу (debt-to-capital ratio) — это показатель финансового рычага, который показывает, какая часть всей структуры капитала компании сформирована за счёт заёмных средств, а не собственного капитала. Его активно используют инвесторы, кредиторы и аналитики для оценки финансового риска. Чем выше коэффициент, тем сильнее компания зависит от заёмного финансирования, а это может усиливать как доходность, так и риски.
Как пользоваться калькулятором
Введите общий долг (краткосрочные и долгосрочные процентные обязательства) и собственный капитал (капитал акционеров). Калькулятор разделит долг на общий капитал и выдаст результат в виде десятичной доли и процента. Никакой привязки к конкретной стране или стандарту учёта нет — формула работает с любыми цифрами, указанными в одной валюте.
Разбор формулы
$$\text{Коэффициент долга к капиталу} = \frac{\text{Общий долг}}{\text{Общий долг} + \text{Собственный капитал}}$$ Знаменатель — общий капитал — это просто сумма долга и собственного капитала. Чтобы получить значение в процентах, умножьте результат на 100. Коэффициент \(0{,}4\) (40%) означает, что 40 копеек из каждого рубля капитала приходятся на заёмные средства.
Пример расчёта
Предположим, у компании общий долг составляет $400 000, а собственный капитал — $600 000. Общий капитал равен $$\$400\,000 + \$600\,000 = \$1\,000\,000$$ Коэффициент: $$\frac{400\,000}{1\,000\,000} = 0{,}40 \text{, или } 40\%$$ Это говорит об умеренном и в целом здоровом уровне долговой нагрузки.
Частые вопросы
Какой коэффициент долга к капиталу считается хорошим? Это зависит от отрасли, но значения ниже \(0{,}5\) (50%) часто считаются консервативными, а более высокие указывают на повышенный финансовый рычаг и риск.
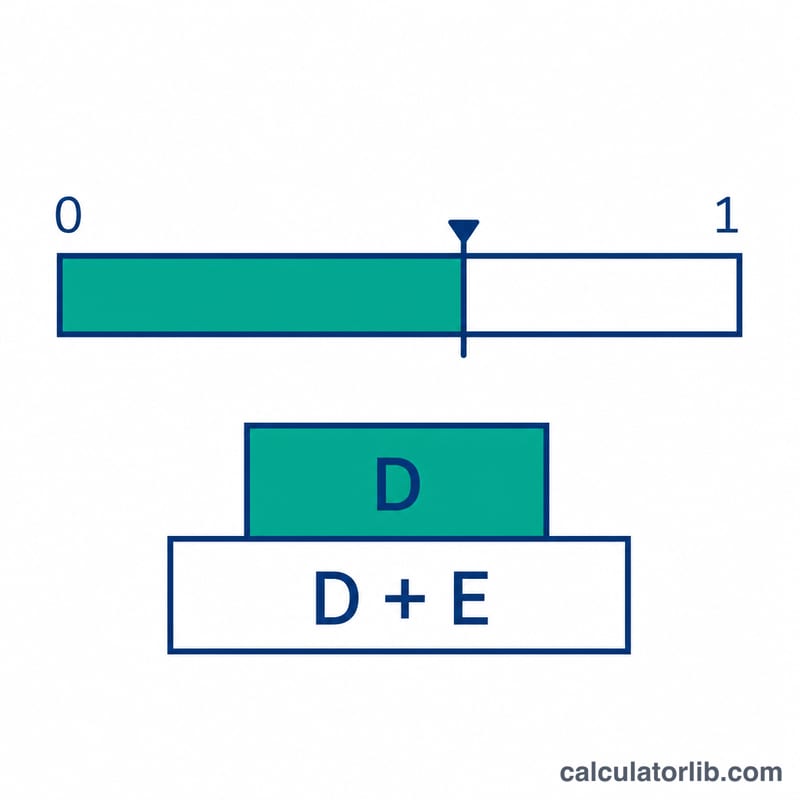
Чем он отличается от коэффициента долга к собственному капиталу (debt-to-equity)? В коэффициенте долга к собственному капиталу долг делится только на собственный капитал, а в коэффициенте долга к капиталу — на сумму долга и капитала, поэтому его значение всегда находится между 0 и 1.
Какие значения использовать — балансовые или рыночные? Чаще всего берут балансовые значения из бухгалтерского баланса, но иногда аналитики используют рыночную стоимость собственного капитала для более перспективной оценки.
Интерпретация коэффициента «долг к капиталу»
Коэффициент «долг к капиталу» показывает долю общего капитала компании, которая приходится на долг: \(\frac{ \text{Долг} }{ \text{Долг} + \text{Собственный капитал} }\). Его можно выразить десятичной дробью (например, 0.40) или в процентах (40%). Коэффициент всегда находится между 0 и 1, если и долг, и собственный капитал положительны.
- 0: у компании нет долга, и она полностью финансируется за счёт собственного капитала.
- 1 (100%): у компании нет собственного капитала, и она полностью финансируется за счёт долга.
- Низкий (ниже примерно 0.3): капитал в основном собственный. Фиксированные процентные обязательства невелики, и у компании больше возможностей покрывать убытки. Компания также может использовать мало финансового рычага, что может означать более низкую потенциальную доходность собственного капитала.
- Умеренный (примерно от 0.3 до 0.5): баланс долга и собственного капитала. Ко многим устоявшимся компаниям относятся именно так, и это часто считается разумным сочетанием в зависимости от отрасли.
- Высокий (выше примерно 0.6): основным источником капитала является долг. Процентные и погасительные обязательства велики по отношению к капитальной базе, поэтому компания более уязвима к падению выручки, росту процентных ставок или ужесточению кредитования.
Значения примерно от 0.5 до 0.6 представляют собой «серую зону», где особенно важен контекст.
Оговорки
- Отрицательный или очень низкий собственный капитал: если накопленные убытки, крупный выкуп акций или списания снижают собственный капитал до нуля или ниже, знаменатель уменьшается, и коэффициент может превысить 1 или потерять смысл. Очень малая величина собственного капитала также приближает коэффициент к 1, поэтому к таким результатам нужно относиться осторожно и изучать исходные показатели.
- Отрасль: капиталоёмкие и регулируемые сектора, такие как коммунальные услуги, недвижимость и телекоммуникации, как правило, несут больше долга, чем компании в сфере программного обеспечения или консалтинга. Сравнивайте компанию в первую очередь с её конкурентами.
- Процентные ставки: когда стоимость заимствований высока, тот же коэффициент означает более тяжёлую процентную нагрузку, чем при низких ставках.
- Стабильность денежных потоков: компания со стабильными, предсказуемыми денежными потоками обычно может поддерживать более высокий коэффициент, чем компания с нестабильной прибылью.
Это общая обучающая информация о том, как читается коэффициент, а не финансовая рекомендация.
Глоссарий ключевых терминов
- Общий долг
- Процентные заимствования, включая краткосрочный долг (банковские кредиты, коммерческие бумаги, текущая часть долгосрочного долга) и долгосрочный долг (облигации, срочные кредиты). Определения различаются: согласно стандартам бухгалтерского учёта, таким как МСФО 16 и US GAAP ASC 842, обязательства по аренде отражаются в балансе, и многие аналитики включают их в общий долг, а другие — нет. Будьте последовательны при сравнении компаний. Операционные статьи, например кредиторская задолженность, обычно исключаются.
- Общий собственный капитал
- Остаточное право владельцев на компанию, обычно собственный капитал акционеров: уставный капитал, нераспределённая прибыль и прочие резервы. Балансовая стоимость берётся из баланса и отражает историческую бухгалтерскую оценку. Рыночная стоимость (рыночная капитализация) равна цене акции, умноженной на количество акций в обращении, и отражает текущие ожидания инвесторов. Балансовая стоимость — более распространённый выбор для этого коэффициента, но существуют версии на основе рыночной стоимости, которые дают другие результаты.
- Общий капитал
- Сумма общего долга и общего собственного капитала, отражающая долгосрочное финансирование бизнеса. Это знаменатель данного коэффициента.
- Финансовый рычаг
- Использование заёмных средств для финансирования активов или деятельности. Более высокий рычаг может усиливать доходность собственного капитала, когда всё идёт хорошо, но он также усиливает убытки и повышает риск финансовых трудностей.
- Коэффициент «долг к собственному капиталу»
- Общий долг, делённый на общий собственный капитал: \(\frac{ \text{Долг} }{ \text{Собственный капитал} }\). Он сравнивает долг непосредственно с собственным капиталом, тогда как коэффициент «долг к капиталу» сравнивает долг с общей суммой. Эти два показателя связаны: если коэффициент «долг к капиталу» равен \(r\), то коэффициент «долг к собственному капиталу» равен \(\frac{r}{1-r}\). Например, коэффициент «долг к капиталу» 0.40 соответствует примерно 0.67 по коэффициенту «долг к собственному капиталу».