Что такое эффективная дюрация?
Эффективная дюрация показывает, насколько изменится цена облигации при изменении процентных ставок, и измеряется в годах. В отличие от модифицированной дюрации, она подходит для облигаций со встроенными опционами — отзывных, с правом досрочного погашения по требованию инвестора или ипотечных бумаг, — поскольку рассчитывается напрямую из наблюдаемых или смоделированных цен после небольших сдвигов доходности, а не из фиксированного графика денежных потоков. Дюрация, равная 6, означает, что рост доходности на 1% снизит цену примерно на 6%.
Как пользоваться калькулятором
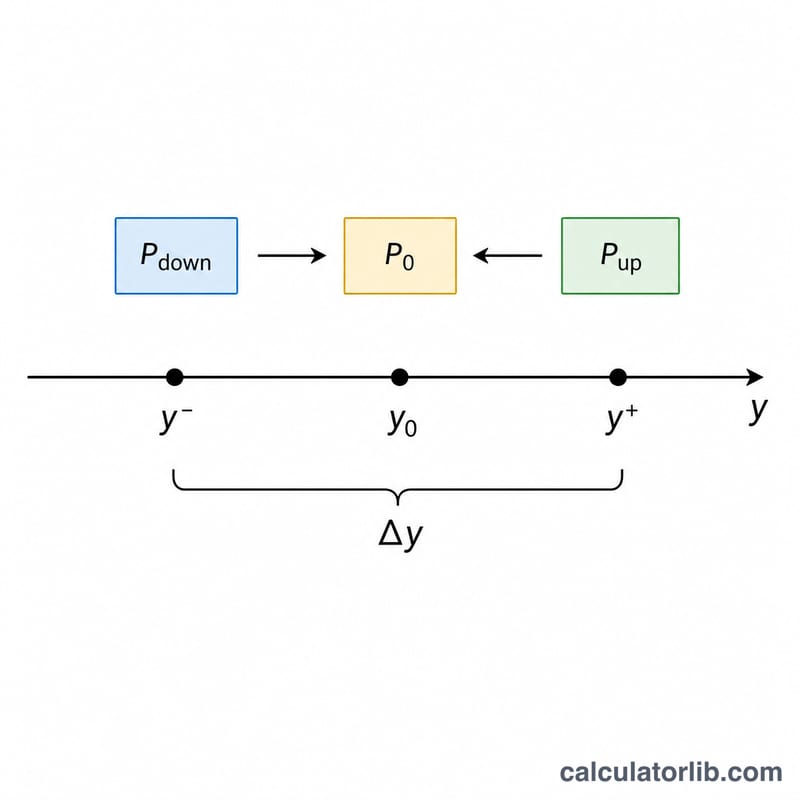
Введите четыре значения: цену облигации при росте доходности на \(\Delta y\) (\(\text{P}_{\text{up}}\)), цену при падении доходности на \(\Delta y\) (\(\text{P}_{\text{down}}\)), её текущую цену (\(\text{P}_0\)) и величину сдвига доходности \(\Delta y\) в виде десятичной дроби (например, 0,005 для 50 базисных пунктов). Калькулятор покажет эффективную дюрацию и оценку процентного изменения цены при движении доходности на 1%.
Разбор формулы
Формула выглядит так:
$$D_{\text{eff}} = \frac{\text{P}_{\text{down}} - \text{P}_{\text{up}}}{2 \times \text{P}_0 \times \Delta y}$$
Числитель отражает полный размах цены между сценариями снижения и роста доходности. Деление на \(2 \times \text{P}_0 \times \Delta y\) нормирует этот размах на единицу изменения доходности и приводит его к исходной цене, давая результат в годах.
Пример расчёта
Предположим, облигация торгуется по цене \(\text{P}_0 = 100\). Если доходность вырастет на 50 б.п., цена упадёт до \(\text{P}_{\text{up}} = 98{,}50\); если доходность снизится на 50 б.п., цена вырастет до \(\text{P}_{\text{down}} = 101{,}60\). При \(\Delta y = 0{,}005\):
$$D_{\text{eff}} = \frac{101{,}60 - 98{,}50}{2 \times 100 \times 0{,}005} = \frac{3{,}10}{1{,}00} = \textbf{3{,}10 года}$$ Таким образом, рост доходности на 1% сдвинет цену примерно на −3,1%.
Частые вопросы
Какой сдвиг доходности использовать? Стандартом считается небольшой симметричный сдвиг в 25–50 б.п. (0,0025–0,005). Слишком большой сдвиг снижает точность, так как начинает заметно влиять выпуклость (конвекция).
Почему эффективная дюрация лучше модифицированной? Она учитывает то, как меняются денежные потоки при изменении ставок, — это критично для отзывных и ипотечных облигаций, цена которых ведёт себя нелинейно.
Бывает ли дюрация отрицательной? Редко; отдельные структурированные продукты (например, некоторые «процентные» стрипы IO) могут показывать отрицательную эффективную дюрацию — их цена растёт вместе с доходностью.
Интерпретация эффективной дюрации
Эффективная дюрация показывает, насколько меняется цена облигации при заданном изменении доходности. Дюрация D означает примерное изменение цены на D% при каждом изменении доходности на 1% (100 базисных пунктов), в противоположном направлении. Облигация с эффективной дюрацией 4,1 при росте доходности на 1% должна подешеветь примерно на 4,1%, а при снижении доходности на 1% — подорожать примерно на 4,1%. Чем больше дюрация, тем выше чувствительность к процентным ставкам.
Калькулятор использует формулу:
$$D_{\text{эфф}} = \frac{P_{\text{вниз}} - P_{\text{вверх}}}{2 \times P_0 \times \Delta y}$$
Пример: облигация имеет P0 = 100, цену 96,00 при росте доходности на 1% (Pвверх) и цену 104,20 при снижении доходности на 1% (Pвниз), при Δy = 0,01. Тогда \(D_{\text{эфф}} = \frac{104.20 - 96.00}{2 \times 100 \times 0.01} = \frac{8.20}{2.00} = \)4.10 года.
Линейное приближение и выпуклость
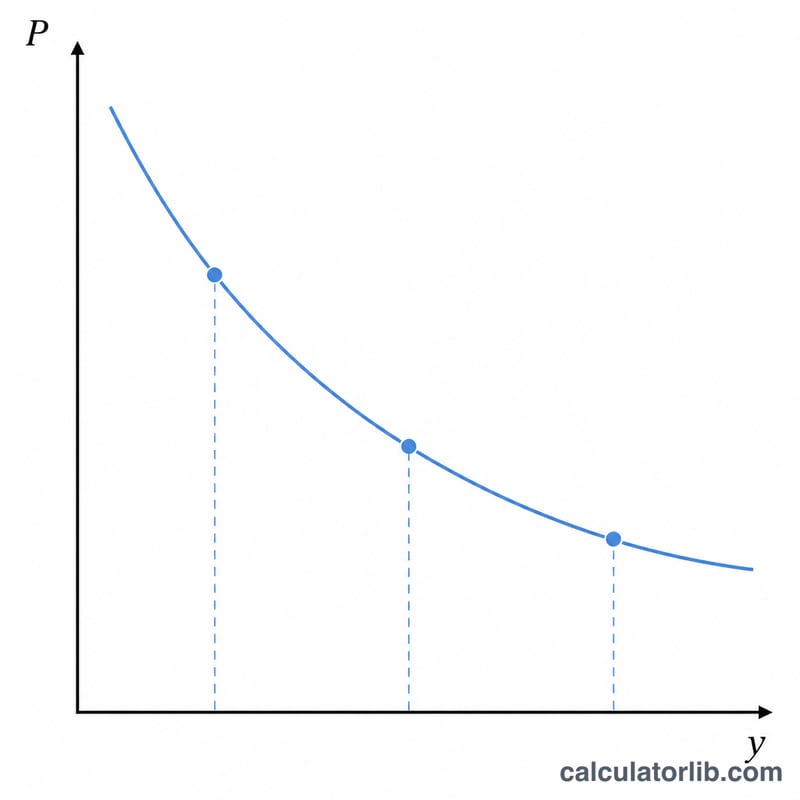
Дюрация является приближением первого порядка (линейным). Зависимость цены облигации от доходности нелинейна, поэтому при больших изменениях доходности оценка по дюрации становится менее точной. Добавление члена выпуклости улучшает оценку:
$$\frac{\Delta P}{P_0} \approx -D_{\text{эфф}}\,\Delta y + \tfrac{1}{2}\,C\,(\Delta y)^2$$
Для стандартной облигации с положительной выпуклостью дюрация сама по себе занижает прирост цены при снижении доходности и завышает потери при её росте. Эффект возрастает с величиной изменения доходности.
Встроенные опционы
Эффективная дюрация рассчитывается по ценам, полученным с помощью модели оценки, которая переоценивает облигацию при сдвинутых доходностях, поэтому она может учитывать встроенные опционы. Для отзывной облигации при падении ставок эмитент с большей вероятностью досрочно погасит её, поэтому прирост цены ограничен, а эффективная дюрация сокращается. Это поведение называется отрицательной выпуклостью. Ипотечные ценные бумаги ведут себя похожим образом из-за досрочных погашений. Модифицированная дюрация предполагает, что денежные потоки не меняются при изменении доходности, поэтому для облигаций со встроенными опционами она может существенно отличаться от эффективной дюрации. Для облигаций без опционов эти показатели обычно очень близки.
Это общая оценка на основе введённых вами цен, а не инвестиционная рекомендация. Результаты зависят от модели оценки и допущений, заложенных в исходные цены.
Типичные диапазоны эффективной дюрации по типам облигаций
Приведённые ниже диапазоны носят лишь ориентировочный характер. Фактическая эффективная дюрация зависит от купона, срока погашения, уровня доходности и встроенных опционов. Как правило, более низкие купоны и более низкая доходность при одинаковом сроке погашения приводят к более высокой дюрации.
| Тип облигации | Ориентировочная эффективная дюрация | Примечания |
|---|---|---|
| Казначейские векселя (T-bills) и инструменты денежного рынка | Менее 1 года | Очень низкая чувствительность к ставкам |
| Краткосрочные казначейские облигации и корпоративные облигации | Около 1–3 лет | Умеренная чувствительность цены |
| Среднесрочные облигации | Около 3–7 лет | Умеренная чувствительность |
| Долгосрочные казначейские облигации | Обычно 15–20+ лет | Высокая чувствительность; значительные колебания цены при изменении доходности |
| Ипотечные ценные бумаги | Сильно варьируется, часто примерно 2–6 лет | Зависит от досрочных погашений; дюрация может увеличиваться при росте ставок и сокращаться при их снижении |
Для общего представления: индекс Bloomberg US Aggregate Bond Index (американский эталон инвестиционного уровня, США) исторически имел эффективную дюрацию около 6 лет, however эта величина меняется со временем в зависимости от рыночной доходности и состава индекса. Другие страны и семейства эталонных индексов имеют собственные типичные значения дюрации.
Эти диапазоны являются общими ориентирами, а не прогнозами или рекомендациями.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-13 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,15 %
- 2-летние казначейские
- 4,88 %
- 3-месячные казначейские
- 4,32 %
- 10 лет минус 2 года
- +0,27 п.п.
| Срок | Доходность | Месяц назад (2026-10-13) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,10 % | 0 б. п. |
| 3 мес. | 4,32 % | 4,26 % | +6 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,65 % | 4,48 % | +17 б. п. |
| 2 г. | 4,88 % | 4,79 % | +9 б. п. |
| 3 г. | 4,92 % | 4,90 % | +2 б. п. |
| 5 г. | 4,98 % | 5,00 % | −2 б. п. |
| 7 г. | 5,05 % | 5,11 % | −6 б. п. |
| 10 г. | 5,15 % | 5,21 % | −6 б. п. |
| 20 г. | 5,52 % | 5,60 % | −8 б. п. |
| 30 г. | 5,47 % | 5,56 % | −9 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-09
Среднее по еврозоне: 3,93 %
| Страна | Доходность |
|---|---|
| Франция | 4,44 % |
| Италия | 4,36 % |
| Греция | 4,22 % |
| Мальта | 4,19 % |
| Словакия | 4,16 % |
| Латвия | 4,15 % |
| Бельгия | 4,12 % |
| Болгария | 4,09 % |
| Эстония | 4,09 % |
| Испания | 3,93 % |
| Кипр | 3,92 % |
| Словения | 3,86 % |
| Португалия | 3,85 % |
| Финляндия | 3,80 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Ирландия | 3,59 % |
| Хорватия | 3,59 % |
| Нидерланды | 3,56 % |
| Германия | 3,47 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-13 Данные обновлены 2026-11-13 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Ключевые термины и переменные
- Эффективная дюрация: Показатель чувствительности цены облигации к параллельному сдвигу доходностей, рассчитанный по модельным ценам при росте и снижении доходности. Учитывает денежные потоки, которые могут меняться из-за встроенных опционов.
- Модифицированная дюрация: Чувствительность цены к изменению доходности при условии, что денежные потоки облигации фиксированы. Выводится из дюрации Маколея и подходит для облигаций без опционов.
- P0 (текущая цена): Начальная цена облигации при текущей доходности.
- Pвверх: Цена облигации, если доходность растёт на Δy. Название относится к направлению доходности, а не цены, поэтому обычно это более низкая цена.
- Pвниз: Цена облигации, если доходность снижается на Δy. Обычно это более высокая цена.
- Δy (сдвиг доходности): Величина изменения доходности, введённая в виде десятичной дроби. 1% = 0,01, а 1 базисный пункт = 0,0001, поэтому сдвиг на 50 б. п. равен 0,005.
- Базисный пункт (б. п.): Одна сотая процентного пункта (0,01%).
- Встроенный опцион: Особенность, заложенная в облигацию, например право отзыва, пут-опцион или право досрочного погашения, которая может изменять денежные потоки облигации в зависимости от процентных ставок.
- Выпуклость: Показатель кривизны зависимости цены от доходности. Отражает, как сама дюрация меняется при изменении доходности. Положительна для большинства облигаций без опционов и может быть отрицательной для отзывных облигаций и ипотечных ценных бумаг.
- Параллельный сдвиг кривой доходности: Изменение, при котором доходности по всем срокам погашения меняются на одну и ту же величину. Эффективная дюрация предполагает именно такой сдвиг.