실효 듀레이션이란?
실효 듀레이션(effective duration)은 금리가 움직일 때 채권 가격이 얼마나 변할지를 '연 단위'로 나타낸 지표입니다. 수정 듀레이션(modified duration)과 달리, 콜옵션·풋옵션이 내재된 채권이나 모기지담보부증권(MBS)처럼 옵션이 포함된 채권에도 적용할 수 있습니다. 고정된 현금흐름 일정에서 산출하는 대신, 금리를 소폭 움직였을 때 관찰되거나 모형으로 산출한 가격을 직접 이용하기 때문입니다. 듀레이션이 6이라면 금리가 1%포인트 오를 때 가격이 약 6% 하락한다는 의미입니다.
계산기 사용법
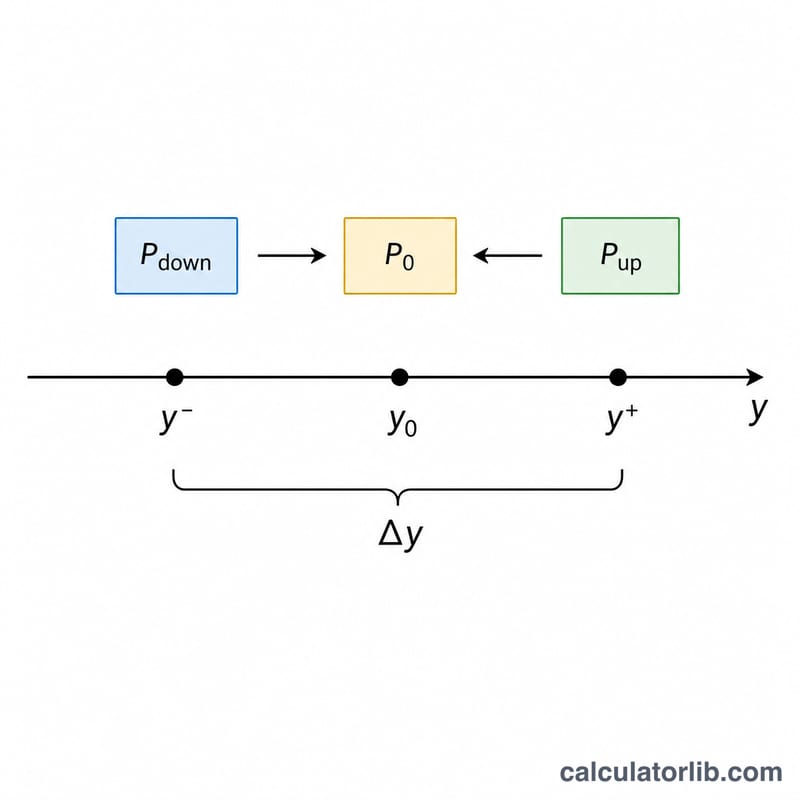
네 가지 값을 입력하세요. 금리가 \(\Delta y\)만큼 상승했을 때의 가격(\(\text{P}_{\text{up}}\)), 금리가 \(\Delta y\)만큼 하락했을 때의 가격(\(\text{P}_{\text{down}}\)), 현재 가격(\(\text{P}_0\)), 그리고 소수로 표시한 금리 변동폭 \(\Delta y\)(예: 50bp이면 0.005)입니다. 입력을 마치면 실효 듀레이션과 함께 금리가 1%포인트 움직였을 때의 예상 가격 변동률을 보여줍니다.
공식 풀이
계산식은 다음과 같습니다.
$$D_{\text{eff}} = \frac{\text{P}_{\text{down}} - \text{P}_{\text{up}}}{2 \times \text{P}_0 \times \Delta y}$$
분자는 금리 하락 시나리오와 상승 시나리오 사이의 전체 가격 변동폭을 나타냅니다. 이를 \(2 \times \text{P}_0 \times \Delta y\)로 나누면 금리 변화 한 단위당 변동폭으로 정규화하고 원래 가격 기준으로 환산하여, '연 단위'의 값을 얻게 됩니다.
계산 예시
현재 가격이 \(\text{P}_0 = 100\)인 채권을 가정해 봅시다. 금리가 50bp 오르면 가격이 \(\text{P}_{\text{up}} = 98.50\)으로 떨어지고, 금리가 50bp 내리면 가격이 \(\text{P}_{\text{down}} = 101.60\)으로 오릅니다. \(\Delta y = 0.005\)일 때:
$$D_{\text{eff}} = \frac{101.60 - 98.50}{2 \times 100 \times 0.005} = \frac{3.10}{1.00} = 3.10\ \text{년}$$ 따라서 금리가 1%포인트 오르면 가격은 약 −3.1% 움직이게 됩니다.
유효 듀레이션 해석하기
유효 듀레이션은 수익률이 주어진 만큼 변할 때 채권 가격이 얼마나 변하는지를 추정합니다. 듀레이션이 D이면 수익률이 1%(100 베이시스포인트) 움직일 때 채권 가격은 대략 D%만큼 반대 방향으로 변합니다. 유효 듀레이션이 4.1인 채권은 수익률이 1% 오르면 약 4.1% 하락하고, 1% 내리면 약 4.1% 상승할 것으로 예상됩니다. 듀레이션이 길수록 금리에 대한 민감도가 커집니다.
계산기는 다음 공식을 사용합니다:
$$D_{\text{eff}} = \frac{P_{\text{down}} - P_{\text{up}}}{2 \times P_0 \times \Delta y}$$
예시: 채권의 P0 = 100, 수익률이 1% 오르면 가격 96.00(Pup), 수익률이 1% 내리면 가격 104.20(Pdown), Δy = 0.01입니다. 그러면 \(D_{\text{eff}} = \frac{104.20 - 96.00}{2 \times 100 \times 0.01} = \frac{8.20}{2.00} = \)4.10년입니다.
선형 근사와 볼록성
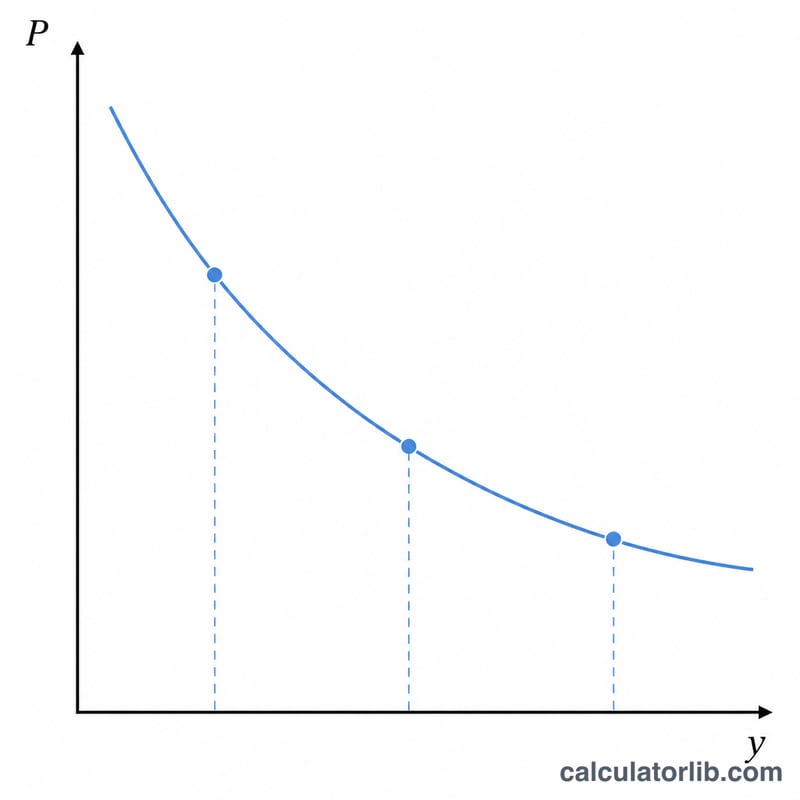
듀레이션은 1차(선형) 근사입니다. 채권의 가격-수익률 관계는 곡선이므로, 수익률이 크게 움직이면 듀레이션 추정의 정확도가 떨어집니다. 볼록성 항을 더하면 추정이 개선됩니다:
$$\frac{\Delta P}{P_0} \approx -D_{\text{eff}}\,\Delta y + \tfrac{1}{2}\,C\,(\Delta y)^2$$
양의 볼록성을 가진 일반 채권의 경우, 수익률이 하락할 때 듀레이션만으로는 이익을 과소평가하고, 수익률이 상승할 때는 손실을 과대평가합니다. 이 효과는 수익률 변동 폭이 클수록 커집니다.
내재 옵션
유효 듀레이션은 수익률 변화에 따라 채권을 다시 평가하는 가치평가 모델이 산출한 가격으로 계산되므로 내재 옵션을 반영할 수 있습니다. 콜 옵션이 있는 채권의 경우, 금리가 하락하면 발행자가 콜할 가능성이 높아져 가격 상승이 제한되고 유효 듀레이션이 짧아집니다. 이런 현상을 음의 볼록성이라고 합니다. 모기지담보증권도 중도상환 때문에 비슷하게 움직입니다. 수정 듀레이션은 수익률이 변해도 현금흐름이 변하지 않는다고 가정하므로, 내재 옵션이 있는 채권에서는 유효 듀레이션과 크게 다를 수 있습니다. 옵션이 없는 채권의 경우 두 값은 대체로 매우 가깝습니다.
이는 입력하신 가격을 바탕으로 한 일반적인 추정치이며 투자 조언이 아닙니다. 결과는 입력 가격에 담긴 가치평가 모델과 가정에 따라 달라집니다.
채권 유형별 일반적인 유효 듀레이션 범위
아래 범위는 참고용 지표일 뿐입니다. 실제 유효 듀레이션은 표면이자율, 만기, 수익률 수준, 내재 옵션에 따라 달라집니다. 일반적으로 표면이자율과 수익률이 낮을수록 같은 만기에서 듀레이션이 길어집니다.
| 채권 유형 | 참고 유효 듀레이션 | 비고 |
|---|---|---|
| 국고채 단기 증권(T-bill) 및 단기금융상품 | 1년 미만 | 금리 민감도가 매우 낮음 |
| 단기 국채 및 회사채 | 약 1~3년 | 가격 민감도가 완만함 |
| 중기 채권 | 약 3~7년 | 중간 수준의 민감도 |
| 장기 국채 | 일반적으로 15~20년 이상 | 민감도가 높음; 수익률이 움직일 때 가격 변동이 큼 |
| 모기지담보증권 | 편차가 크며, 대체로 약 2~6년 | 중도상환에 따라 다르며, 금리가 오르면 듀레이션이 늘어나고 금리가 내리면 줄어들 수 있음 |
전반적인 맥락으로, 블룸버그 미국 종합 채권 지수(미국 투자등급 벤치마크)는 역사적으로 유효 듀레이션이 약 6년 안팎이었지만, 이 수치는 시장 수익률과 지수 구성에 따라 시간이 지나면서 변합니다. 다른 국가와 벤치마크 체계에도 각자의 일반적인 듀레이션이 있습니다.
이 범위는 일반적인 참고 지점이며, 예측이나 조언이 아닙니다.
주요 용어와 변수
- 유효 듀레이션: 수익률이 위아래로 움직일 때 모델 가격으로 계산한, 수익률의 평행 이동에 대한 채권 가격 민감도 지표입니다. 내재 옵션 때문에 현금흐름이 변할 수 있는 점을 반영합니다.
- 수정 듀레이션: 채권의 현금흐름이 고정되어 있다고 가정했을 때의 수익률 변화에 대한 가격 민감도입니다. 맥컬레이 듀레이션에서 도출되며, 옵션이 없는 채권에 적합합니다.
- P0(현재 가격): 현재 수익률에서의 채권 시작 가격입니다.
- Pup: 수익률이 Δy만큼 상승했을 때의 채권 가격입니다. 이름은 가격이 아닌 수익률의 방향을 가리키므로, 보통 더 낮은 가격입니다.
- Pdown: 수익률이 Δy만큼 하락했을 때의 채권 가격입니다. 보통 더 높은 가격입니다.
- Δy(수익률 변화폭): 소수로 입력한 수익률 변화의 크기입니다. 1% = 0.01, 1 베이시스포인트 = 0.0001이므로, 50bp 변화는 0.005입니다.
- 베이시스포인트(bp): 1%포인트의 100분의 1(0.01%)입니다.
- 내재 옵션: 콜, 풋, 중도상환권 등 채권에 내장된 기능으로, 금리에 따라 채권의 현금흐름을 바꿀 수 있습니다.
- 볼록성: 가격-수익률 관계의 곡률을 나타내는 지표입니다. 수익률이 움직일 때 듀레이션 자체가 어떻게 변하는지를 포착합니다. 옵션이 없는 대부분의 채권에서는 양수이며, 콜 옵션이 있는 채권과 모기지담보증권에서는 음수일 수 있습니다.
- 평행 수익률 곡선 이동: 모든 만기의 수익률이 같은 폭만큼 움직이는 변화입니다. 유효 듀레이션은 이런 형태의 이동을 가정합니다.
오늘의 국채 금리
2026-11-13 기준 만기별 미국 국채 금리와 유로존 10년 만기 국채 금리(자동 업데이트). 채권 가격, 주택담보대출, 예금 상품이 따르는 시장 금리입니다.
- 미국 국채 10년
- 5.15%
- 미국 국채 2년
- 4.88%
- 미국 국채 3개월
- 4.32%
- 10년 − 2년
- +0.27%p
| 만기 | 금리 | 한 달 전(2026-10-13) | 변동 |
|---|---|---|---|
| 1개월 | 4.10% | 4.10% | 0bp |
| 3개월 | 4.32% | 4.26% | +6bp |
| 6개월 | 4.42% | 4.34% | +8bp |
| 1년 | 4.65% | 4.48% | +17bp |
| 2년 | 4.88% | 4.79% | +9bp |
| 3년 | 4.92% | 4.90% | +2bp |
| 5년 | 4.98% | 5.00% | −2bp |
| 7년 | 5.05% | 5.11% | −6bp |
| 10년 | 5.15% | 5.21% | −6bp |
| 20년 | 5.52% | 5.60% | −8bp |
| 30년 | 5.47% | 5.56% | −9bp |
미국 재무부가 국채에 지급하는 평균 금리, 2026년 10월
발행 잔액이 있는 미국 국채의 종류별 평균 금리로, 재무부 재정국(Bureau of the Fiscal Service)이 매월 발표합니다. 이미 발행된 고정금리 국채는 만기까지 발행 당시 금리를 유지하므로 합계는 천천히 움직입니다. 단기 국채와 변동금리채는 시장 금리를 더 빨리 따라갑니다.
- 시장성 국채, 2026년 10월
- 3.570%
- 1년 변화
- +18bp
| 종류 | 평균 금리, 2026년 10월 | 2025년 10월 | 변동 |
|---|---|---|---|
| 단기 국채(Bills) | 4.014% | 4.075% | −6bp |
| 중기 국채(Notes) | 3.399% | 3.124% | +28bp |
| 장기 국채(Bonds) | 3.483% | 3.338% | +15bp |
| 물가연동국채(TIPS) | 1.227% | 0.964% | +26bp |
| 변동금리채(FRN) | 4.170% | 3.901% | +27bp |
| 시장성 국채 합계 | 3.570% | 3.393% | +18bp |
| 이자부 채무 합계 | 3.580% | 3.355% | +23bp |
유로존 10년 만기 국채 금리, 2026-09
유로존 평균: 3.93%
| 국가 | 금리 |
|---|---|
| 프랑스 | 4.44% |
| 이탈리아 | 4.36% |
| 그리스 | 4.22% |
| 몰타 | 4.19% |
| 슬로바키아 | 4.16% |
| 라트비아 | 4.15% |
| 벨기에 | 4.12% |
| 불가리아 | 4.09% |
| 에스토니아 | 4.09% |
| 스페인 | 3.93% |
| 키프로스 | 3.92% |
| 슬로베니아 | 3.86% |
| 포르투갈 | 3.85% |
| 핀란드 | 3.80% |
| 룩셈부르크 | 3.70% |
| 오스트리아 | 3.69% |
| 아일랜드 | 3.59% |
| 크로아티아 | 3.59% |
| 네덜란드 | 3.56% |
| 독일 | 3.47% |
| 리투아니아 | 2.88% |
최신 수치: 2026-11-13 데이터 업데이트 2026-11-13 · 최신
출처: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates 퍼블릭 도메인(미국 정부 저작물); European Central Bank, long-term interest rate statistics ECB 재사용 정책; U.S. Department of the Treasury, Bureau of the Fiscal Service 미국 정부 저작물
10년물과 2년물의 금리 차이와 베이시스포인트(1bp = 0.01%포인트) 단위 변화는 이 데이터를 바탕으로 CalculatorLib가 계산했습니다.
출처 세부 정보 및 작성 방법
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
자주 묻는 질문
금리 변동폭은 얼마로 잡아야 하나요? 25~50bp(0.0025~0.005) 정도의 작고 대칭적인 변동폭이 일반적입니다. 변동폭을 너무 크게 잡으면 볼록성(convexity)의 영향이 커져 정확도가 떨어집니다.
실효 듀레이션이 수정 듀레이션보다 나은 이유는? 금리가 움직일 때 현금흐름 자체가 바뀌는 점까지 반영하기 때문입니다. 가격이 비선형적으로 움직이는 콜옵션부 채권이나 모기지 채권에는 필수적인 지표입니다.
듀레이션이 음수인 채권도 있나요? 드물지만 가능합니다. 일부 구조화 상품(예: 특정 이자분리채권, IO strip)은 금리가 오를 때 가격이 함께 상승하여 실효 듀레이션이 음수로 나타나기도 합니다.