Efektif durasyon nedir?
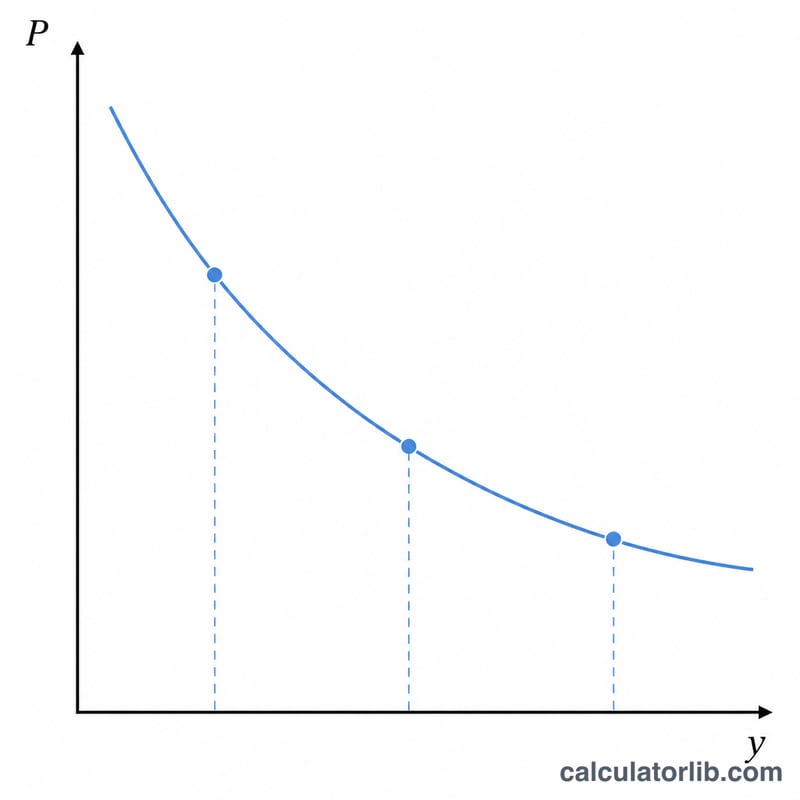
Efektif durasyon, faiz oranları hareket ettiğinde bir tahvilin fiyatının ne kadar değişmesinin beklendiğini yıl cinsinden ifade eder. Modifiye durasyondan farklı olarak, gömülü opsiyon içeren tahvillerde (geri çağrılabilir, satılabilir veya ipoteğe dayalı menkul kıymetler) de çalışır; çünkü sabit bir nakit akışı takvimi yerine, küçük getiri kaymalarının ardından gözlemlenen ya da modellenen fiyatlardan doğrudan türetilir. Durasyonun 6 olması, getirilerdeki %1'lik bir artışın fiyatı kabaca %6 aşağı çekeceği anlamına gelir.
Hesaplama aracını nasıl kullanırsınız?
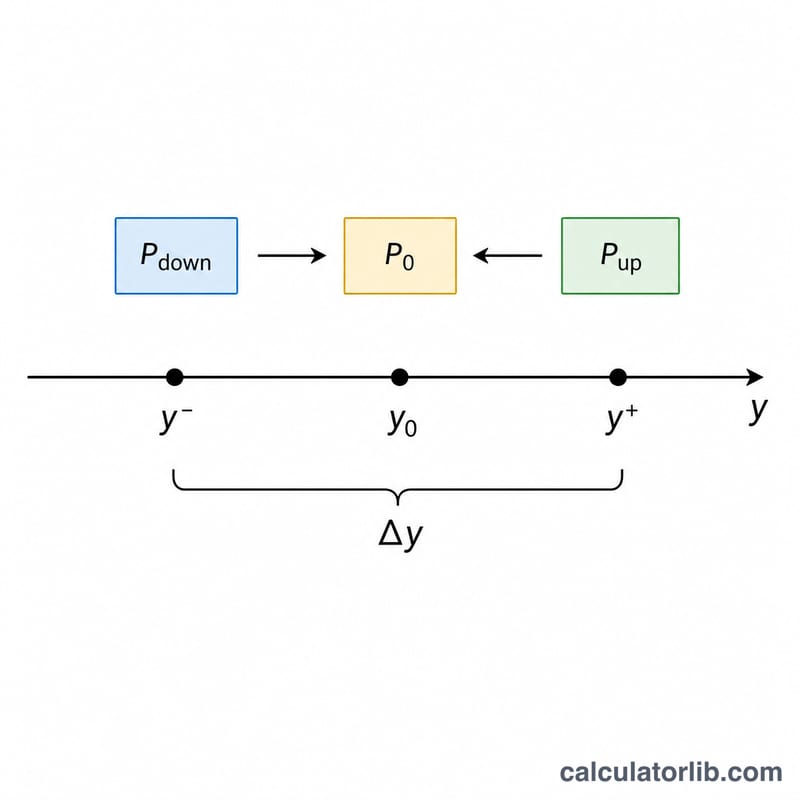
Dört değer girin: getiriler Δy kadar yükselirse tahvilin fiyatı (\(P_{\text{up}}\)), getiriler Δy kadar düşerse tahvilin fiyatı (\(P_{\text{down}}\)), mevcut fiyatı (\(P_0\)) ve ondalık olarak ifade edilen getiri kayması \(\Delta y\) (örneğin 50 baz puan için 0,005). Araç, efektif durasyonu ve getirilerdeki %1'lik bir hareket için yüzde fiyat değişimi tahminini verir.
Formülün açıklaması
Kullanılan denklem şudur:
$$D_{\text{eff}} = \frac{P_{\text{down}} - P_{\text{up}}}{2 \times P_0 \times \Delta y}$$
Pay, getiri düşüş ve getiri artış senaryoları arasındaki toplam fiyat salınımını yansıtır. \(2 \times P_0 \times \Delta y\)'ye bölmek, bu salınımı getiri değişiminin birimi başına normalleştirir ve başlangıç fiyatına göre ölçekleyerek yıl cinsinden bir değer üretir.
Örnek hesaplama
Diyelim ki bir tahvil \(P_0 = 100\) seviyesinde işlem görüyor. Getiriler 50 baz puan yükselirse fiyat \(P_{\text{up}} = 98{,}50\)'e düşer; getiriler 50 baz puan düşerse fiyat \(P_{\text{down}} = 101{,}60\)'a yükselir. \(\Delta y = 0{,}005\) ile:
$$D_{\text{eff}} = \frac{101{,}60 - 98{,}50}{2 \times 100 \times 0{,}005} = \frac{3{,}10}{1{,}00} = \mathbf{3{,}10 \text{ yıl}}$$ Dolayısıyla getirilerdeki %1'lik bir artış, fiyatı kabaca %−3,1 oranında hareket ettirir.
Sık sorulan sorular
Hangi getiri değişimini kullanmalıyım? 25–50 baz puan (0,0025–0,005) gibi küçük ve simetrik bir kayma standarttır. Çok büyük bir kayma, dışbükeylik (konveksite) belirginleştiği için doğruluğu azaltır.
Efektif durasyon neden modifiye durasyondan daha iyidir? Faizler hareket ettiğinde nakit akışlarının nasıl değişebileceğini hesaba katar — bu da fiyatları doğrusal olmayan biçimde davranan geri çağrılabilir ve ipotek tahvilleri için kritik önemdedir.
Bazı tahvillerde durasyon negatif olabilir mi? Nadiren; belirli yapılandırılmış ürünler (bazı yalnızca faiz ödemeli stripler gibi) negatif efektif durasyon gösterebilir; bu da fiyatlarının getirilerle birlikte yükseldiği anlamına gelir.
Etkin Duration Değerinizi Yorumlama
Etkin duration, verilen bir getiri değişimi karşısında bir tahvilin fiyatının ne kadar değiştiğini tahmin eder. D değerindeki bir duration, getiride her %1 (100 baz puan) değişim için fiyatta yaklaşık D% bir değişim anlamına gelir ve bu değişim ters yönde gerçekleşir. Etkin duration'ı 4,1 olan bir tahvilin, getiriler %1 yükselirse yaklaşık %4,1 değer kaybetmesi, getiriler %1 düşerse yaklaşık %4,1 değer kazanması beklenir. Duration ne kadar uzunsa, faiz oranlarına duyarlılık o kadar büyüktür.
Hesap makinesi şu formülü kullanır:
$$D_{\text{eff}} = \frac{P_{\text{down}} - P_{\text{up}}}{2 \times P_0 \times \Delta y}$$
Örnek: Bir tahvilin P0 = 100 olsun; getiriler %1 yükselirse fiyatı 96,00 (Pup), getiriler %1 düşerse fiyatı 104,20 (Pdown) olsun ve Δy = 0,01 olsun. Bu durumda \(D_{\text{eff}} = \frac{104.20 - 96.00}{2 \times 100 \times 0.01} = \frac{8.20}{2.00} = \)4.10 yıldır.
Doğrusal yaklaşım ve konvekslik
Duration birinci dereceden (doğrusal) bir yaklaşımdır. Bir tahvilin fiyat-getiri ilişkisi eğrisel olduğundan, büyük getiri hareketlerinde duration tahmini daha az doğru hale gelir. Bir konvekslik terimi eklemek tahmini iyileştirir:
$$\frac{\Delta P}{P_0} \approx -D_{\text{eff}}\,\Delta y + \tfrac{1}{2}\,C\,(\Delta y)^2$$
Pozitif konvekslikli standart bir tahvilde duration tek başına, getiriler düştüğünde kazancı olduğundan az, getiriler yükseldiğinde ise kaybı olduğundan fazla gösterir. Bu etki, getiri hareketinin büyüklüğüyle birlikte artar.
Gömülü opsiyonlar
Etkin duration, bir değerleme modelinin kaydırılmış getirilere göre tahvili yeniden fiyatlandırmasıyla üretilen fiyatlardan hesaplanır; bu nedenle gömülü opsiyonları yansıtabilir. Geri çağrılabilir bir tahvilde faizler düştüğünde ihraççının geri çağırma olasılığı artar; dolayısıyla fiyat kazançları sınırlanır ve etkin duration kısalır. Bu davranışa negatif konvekslik denir. Konut kredisine dayalı menkul kıymetler de erken ödemeler nedeniyle benzer davranır. Değiştirilmiş duration, getiriler değiştiğinde nakit akışlarının değişmediğini varsayar; dolayısıyla gömülü opsiyonlu tahvillerde etkin durationdan önemli ölçüde farklı olabilir. Opsiyonsuz tahvillerde ikisi genellikle çok yakındır.
Bu, girdiğiniz fiyatlara dayanan genel bir tahmindir; yatırım tavsiyesi değildir. Sonuçlar, girdiğiniz fiyatların arkasındaki değerleme modeline ve varsayımlara bağlıdır.
Tahvil Türüne Göre Tipik Etkin Duration Aralıkları
Aşağıdaki aralıklar yalnızca gösterge niteliğindedir. Gerçek etkin duration; kupon, vade, getiri düzeyi ve varsa gömülü opsiyonlarla değişir. Daha düşük kuponlar ve daha düşük getiriler, belirli bir vade için genellikle daha yüksek duration'a yol açar.
| Tahvil türü | Gösterge niteliğinde etkin duration | Notlar |
|---|---|---|
| Hazine bonoları ve para piyasası araçları | 1 yıldan kısa | Faiz oranı duyarlılığı çok düşük |
| Kısa vadeli Hazine tahvilleri ve kurumsal tahviller | Yaklaşık 1–3 yıl | Orta düzeyde fiyat duyarlılığı |
| Orta vadeli tahviller | Yaklaşık 3–7 yıl | Orta düzeyde duyarlılık |
| Uzun vadeli Hazine tahvilleri | Genellikle 15–20+ yıl | Yüksek duyarlılık; getiriler hareket ettiğinde büyük fiyat dalgalanmaları |
| Konut kredisine dayalı menkul kıymetler | Büyük ölçüde değişir, genellikle yaklaşık 2–6 yıl | Erken ödemelere bağlıdır; faizler yükseldiğinde duration uzayabilir, faizler düştüğünde kısalabilir |
Genel bağlam açısından, Bloomberg ABD Toplam Tahvil Endeksi (ABD yatırım kalitesi karşılaştırma ölçütü), tarihsel olarak yaklaşık 6 yıllık bir etkin duration'a sahip olmuştur; ancak bu rakam piyasa getirileri ve endeks bileşimiyle zamanla değişir. Diğer ülkeler ve karşılaştırma ölçütü aileleri kendi tipik duration değerlerine sahiptir.
Bu aralıklar genel referans noktalarıdır; tahmin ya da tavsiye değildir.
Bugün devlet tahvili getirileri
2026-11-13 tarihinde vadeye göre ABD Hazine getirileri ve euro bölgesinde 10 yıllık devlet tahvili getirileri, otomatik güncellenir: tahvil fiyatlarının, konut kredilerinin ve tasarruf ürünlerinin izlediği piyasa faizleri.
- 10 yıllık Hazine
- %5,15
- 2 yıllık Hazine
- %4,88
- 3 aylık Hazine
- %4,32
- 10 yıl eksi 2 yıl
- +0,27 puan
| Vade | Getiri | Bir ay önce (2026-10-13) | Değişim |
|---|---|---|---|
| 1 ay | %4,10 | %4,10 | 0 baz puan |
| 3 ay | %4,32 | %4,26 | +6 baz puan |
| 6 ay | %4,42 | %4,34 | +8 baz puan |
| 1 yıl | %4,65 | %4,48 | +17 baz puan |
| 2 yıl | %4,88 | %4,79 | +9 baz puan |
| 3 yıl | %4,92 | %4,90 | +2 baz puan |
| 5 yıl | %4,98 | %5,00 | −2 baz puan |
| 7 yıl | %5,05 | %5,11 | −6 baz puan |
| 10 yıl | %5,15 | %5,21 | −6 baz puan |
| 20 yıl | %5,52 | %5,60 | −8 baz puan |
| 30 yıl | %5,47 | %5,56 | −9 baz puan |
ABD Hazinesinin borcuna ödediği ortalama faiz oranı, Ekim 2026
Dolaşımdaki ABD Hazine menkul kıymetlerinin türe göre ortalama faiz oranı; Bureau of the Fiscal Service tarafından her ay yayımlanır. Toplam yavaş değişir: daha önce ihraç edilen sabit faizli menkul kıymetler vadeleri dolana kadar satıldıkları oranı korur; bonolar ve değişken faizli tahviller piyasa faizlerini daha hızlı izler.
- Piyasada işlem gören borç, Ekim 2026
- %3,570
- 1 yıllık değişim
- +18 baz puan
| Menkul kıymet türü | Ortalama oran, Ekim 2026 | Ekim 2025 | Değişim |
|---|---|---|---|
| Hazine bonoları (bills) | %4,014 | %4,075 | −6 baz puan |
| Orta vadeli tahviller (notes) | %3,399 | %3,124 | +28 baz puan |
| Uzun vadeli tahviller (bonds) | %3,483 | %3,338 | +15 baz puan |
| Enflasyona endeksli menkul kıymetler (TIPS) | %1,227 | %0,964 | +26 baz puan |
| Değişken faizli tahviller (FRN) | %4,170 | %3,901 | +27 baz puan |
| Piyasada işlem gören toplam borç | %3,570 | %3,393 | +18 baz puan |
| Faiz yükü olan toplam borç | %3,580 | %3,355 | +23 baz puan |
Euro bölgesinde 10 yıllık devlet tahvili getirileri, 2026-09
Euro bölgesi ortalaması: %3,93
| Ülke | Getiri |
|---|---|
| Fransa | %4,44 |
| İtalya | %4,36 |
| Yunanistan | %4,22 |
| Malta | %4,19 |
| Slovakya | %4,16 |
| Letonya | %4,15 |
| Belçika | %4,12 |
| Bulgaristan | %4,09 |
| Estonya | %4,09 |
| İspanya | %3,93 |
| Kıbrıs | %3,92 |
| Slovenya | %3,86 |
| Portekiz | %3,85 |
| Finlandiya | %3,80 |
| Lüksemburg | %3,70 |
| Avusturya | %3,69 |
| İrlanda | %3,59 |
| Hırvatistan | %3,59 |
| Hollanda | %3,56 |
| Almanya | %3,47 |
| Litvanya | %2,88 |
En son veri: 2026-11-13 Veriler 2026-11-13 tarihinde güncellendi · güncel
Kaynak: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Kamu malı (ABD hükümeti eseri); European Central Bank, long-term interest rate statistics ECB yeniden kullanım politikası; U.S. Department of the Treasury, Bureau of the Fiscal Service ABD hükümeti eseri
10 yıllık ile 2 yıllık getiri farkı ve baz puan cinsinden değişimler (1 bp = 0,01 yüzde puan) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Devlet tahvili getirileri: Amerika Birleşik Devletleri: tüm rakamlar ve geçmiş
Temel Terimler ve Değişkenler
- Etkin duration: Getiriler yukarı ve aşağı hareket ettiğinde model fiyatlarından hesaplanan, tahvil fiyatının paralel getiri kaymalarına duyarlılığının bir ölçüsüdür. Gömülü opsiyonlar nedeniyle değişebilecek nakit akışlarını dikkate alır.
- Değiştirilmiş duration: Tahvilin nakit akışlarının sabit kaldığı varsayımıyla getiri değişimlerine duyarlılık. Macaulay durationdan türetilir ve opsiyonsuz tahviller için uygundur.
- P0 (güncel fiyat): Güncel getiride tahvilin başlangıç fiyatı.
- Pup: Getiriler Δy kadar yükselirse tahvilin fiyatı. Ad, fiyatın değil getirilerin yönünü ifade eder; bu nedenle genellikle daha düşük fiyattır.
- Pdown: Getiriler Δy kadar düşerse tahvilin fiyatı. Genellikle daha yüksek fiyattır.
- Δy (getiri kayması): Ondalık sayı olarak girilen getiri değişiminin büyüklüğü. %1 = 0,01 ve 1 baz puan = 0,0001'dir; dolayısıyla 50 bp'lik bir kayma 0,005'tir.
- Baz puan (bp): Bir yüzde puanının yüzde biri (%0,01).
- Gömülü opsiyon: Geri çağırma, satma veya erken ödeme hakkı gibi, tahvile yerleştirilmiş ve faiz oranlarına bağlı olarak tahvilin nakit akışlarını değiştirebilen bir özellik.
- Konvekslik: Fiyat-getiri ilişkisinin eğriliğinin bir ölçüsü. Getiriler hareket ettikçe durationın kendisinin nasıl değiştiğini yakalar. Çoğu opsiyonsuz tahvilde pozitiftir; geri çağrılabilir tahvillerde ve konut kredisine dayalı menkul kıymetlerde negatif olabilir.
- Paralel getiri eğrisi kayması: Tüm vadelerdeki getirilerin aynı miktarda hareket ettiği bir değişim. Etkin duration bu tür bir kaymayı varsayar.