Qu'est-ce que la duration effective ?
La duration effective mesure l'ampleur attendue de la variation du prix d'une obligation lorsque les taux d'intérêt évoluent, exprimée en années. Contrairement à la duration modifiée, elle reste valable pour les obligations comportant des options intégrées (titres remboursables par anticipation, à option de vente ou adossés à des créances hypothécaires), car elle se déduit directement des prix observés ou modélisés après de petites variations de taux, plutôt que d'un échéancier de flux figé. Une duration de 6 signifie qu'une hausse des taux de 1 % ferait reculer le prix d'environ 6 %.
Comment utiliser ce calculateur
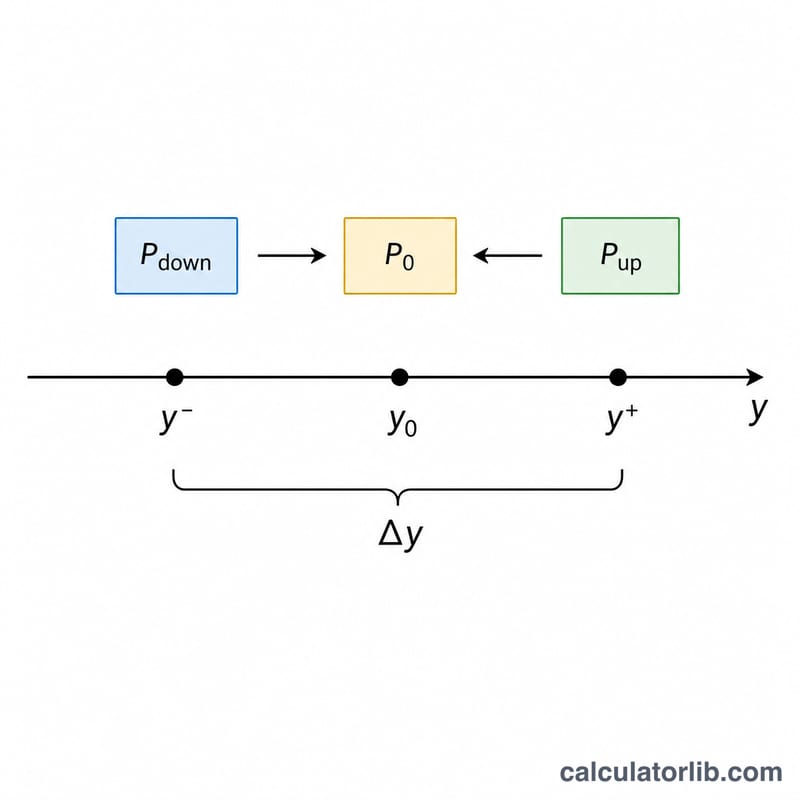
Saisissez quatre valeurs : le prix de l'obligation si les taux augmentent de \(\Delta y\) (\(\text{P}_{\text{up}}\)), son prix si les taux baissent de \(\Delta y\) (\(\text{P}_{\text{down}}\)), son prix actuel (\(\text{P}_0\)) et l'ampleur de la variation de taux \(\Delta y\) exprimée en décimale (par exemple 0,005 pour 50 points de base). Le calculateur renvoie la duration effective ainsi qu'une estimation de la variation de prix en pourcentage pour un mouvement de taux de 1 %.
La formule expliquée
L'équation est la suivante :
$$D_{\text{eff}} = \frac{\text{P}_{\text{down}} - \text{P}_{\text{up}}}{2 \times \text{P}_0 \times \Delta y}$$Le numérateur reflète l'amplitude totale du prix entre le scénario de baisse et le scénario de hausse des taux. La division par \(2 \times \text{P}_0 \times \Delta y\) ramène cette amplitude à une unité de variation de taux et la rapporte au prix initial, ce qui donne une valeur exprimée en années.
Exemple chiffré
Supposons qu'une obligation se négocie à \(\text{P}_0 = 100\). Si les taux montent de 50 pb, le prix recule à \(\text{P}_{\text{up}} = 98{,}50\) ; s'ils baissent de 50 pb, le prix grimpe à \(\text{P}_{\text{down}} = 101{,}60\). Avec \(\Delta y = 0{,}005\) :
$$D_{\text{eff}} = \frac{101{,}60 - 98{,}50}{2 \times 100 \times 0{,}005} = \frac{3{,}10}{1{,}00} = 3{,}10 \text{ ans}$$Une hausse des taux de 1 % ferait donc varier le prix d'environ −3,1 %.
Interpréter votre duration effective
La duration effective estime de combien le prix d'une obligation varie pour une variation donnée des rendements. Une duration de D implique une variation de prix d'environ D% pour chaque variation de 1% (100 points de base) du rendement, dans le sens opposé. Une obligation ayant une duration effective de 4,1 devrait perdre environ 4,1% si les rendements augmentent de 1%, et gagner environ 4,1% si les rendements baissent de 1%. Plus la duration est longue, plus la sensibilité aux taux d'intérêt est grande.
Le calculateur utilise la formule :
$$D_{\text{eff}} = \frac{P_{\text{down}} - P_{\text{up}}}{2 \times P_0 \times \Delta y}$$
Exemple : une obligation a P0 = 100, un prix de 96,00 si les rendements augmentent de 1% (Pup), et un prix de 104,20 si les rendements baissent de 1% (Pdown), avec Δy = 0,01. Alors \(D_{\text{eff}} = \frac{104.20 - 96.00}{2 \times 100 \times 0.01} = \frac{8.20}{2.00} = \)4,10 ans.
Approximation linéaire et convexité
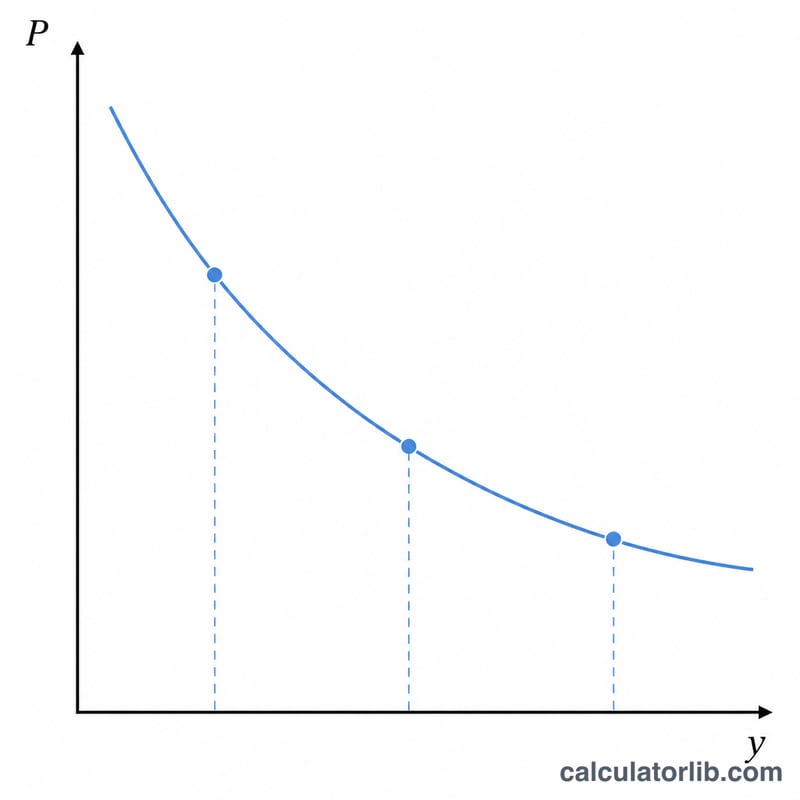
La duration est une approximation de premier ordre (linéaire). La relation prix-rendement d'une obligation est courbe, donc pour de grandes variations de rendement, l'estimation par la duration devient moins précise. Ajouter un terme de convexité améliore l'estimation :
$$\frac{\Delta P}{P_0} \approx -D_{\text{eff}}\,\Delta y + \tfrac{1}{2}\,C\,(\Delta y)^2$$
Pour une obligation standard à convexité positive, la duration seule sous-estime le gain lorsque les rendements baissent et surestime la perte lorsque les rendements augmentent. L'effet croît avec l'ampleur de la variation des rendements.
Options intégrées
La duration effective est calculée à partir de prix produits par un modèle de valorisation qui recalcule le prix de l'obligation sous des rendements modifiés, elle peut donc refléter les options intégrées. Pour une obligation remboursable par anticipation, lorsque les taux baissent, l'émetteur est davantage susceptible de rembourser, de sorte que les gains de prix sont plafonnés et la duration effective se raccourcit. Ce comportement est appelé convexité négative. Les titres adossés à des créances hypothécaires se comportent de manière similaire en raison des remboursements anticipés. La duration modifiée suppose que les flux de trésorerie ne changent pas lorsque les rendements varient ; pour les obligations assorties d'options intégrées, elle peut donc différer sensiblement de la duration effective. Pour les obligations sans option, les deux sont généralement très proches.
Il s'agit d'une estimation générale fondée sur les prix que vous fournissez, et non d'un conseil en investissement. Les résultats dépendent du modèle de valorisation et des hypothèses qui sous-tendent les prix saisis.
Fourchettes typiques de duration effective par type d'obligation
Les fourchettes ci-dessous sont données à titre indicatif uniquement. La duration effective réelle varie selon le coupon, l'échéance, le niveau des rendements et les éventuelles options intégrées. Des coupons plus faibles et des rendements plus bas entraînent généralement une duration plus élevée pour une échéance donnée.
| Type d'obligation | Duration effective indicative | Remarques |
|---|---|---|
| Bons du Trésor à court terme (T-bills) et instruments du marché monétaire | Moins de 1 an | Sensibilité aux taux très faible |
| Bons du Trésor à court terme et obligations d'entreprises | Environ 1–3 ans | Sensibilité des prix modérée |
| Obligations à moyen terme | Environ 3–7 ans | Sensibilité modérée |
| Bons du Trésor à long terme | Généralement 15–20+ ans | Forte sensibilité ; fortes variations de prix lorsque les rendements évoluent |
| Titres adossés à des créances hypothécaires | Varie fortement, souvent environ 2–6 ans | Dépend des remboursements anticipés ; la duration peut s'allonger lorsque les taux augmentent et se raccourcir lorsque les taux baissent |
À titre de contexte général, l'indice obligataire agrégé américain Bloomberg (un indice de référence américain d'obligations de qualité investment grade) a historiquement affiché une duration effective proche de 6 ans, bien que ce chiffre évolue avec les rendements du marché et la composition de l'indice. D'autres pays et familles d'indices de référence ont leurs propres durations typiques.
Ces fourchettes sont des repères généraux, et non des prévisions ni des conseils.
Termes et variables clés
- Duration effective : Mesure de la sensibilité du prix d'une obligation à un déplacement parallèle des rendements, calculée à partir des prix modélisés lorsque les rendements montent et descendent. Elle tient compte des flux de trésorerie susceptibles de changer en raison d'options intégrées.
- Duration modifiée : Sensibilité du prix aux variations de rendement en supposant que les flux de trésorerie de l'obligation restent fixes. Elle est dérivée de la duration de Macaulay et convient aux obligations sans option.
- P0 (prix actuel) : Le prix de départ de l'obligation au rendement actuel.
- Pup : Le prix de l'obligation si les rendements augmentent de Δy. Le nom renvoie au sens de variation des rendements, et non du prix ; il s'agit donc normalement du prix le plus bas.
- Pdown : Le prix de l'obligation si les rendements baissent de Δy. Il s'agit normalement du prix le plus élevé.
- Δy (variation de rendement) : L'ampleur de la variation des rendements saisie sous forme décimale. 1% = 0,01 et 1 point de base = 0,0001, donc une variation de 50 pb équivaut à 0,005.
- Point de base (pb) : Un centième d'un point de pourcentage (0,01%).
- Option intégrée : Caractéristique inscrite dans l'obligation, comme un droit de remboursement anticipé (call), de vente (put) ou de remboursement par anticipation, qui peut modifier les flux de trésorerie de l'obligation selon les taux d'intérêt.
- Convexité : Mesure de la courbure de la relation prix-rendement. Elle traduit la façon dont la duration elle-même évolue lorsque les rendements varient. Elle est positive pour la plupart des obligations sans option et peut être négative pour les obligations remboursables par anticipation et les titres adossés à des créances hypothécaires.
- Déplacement parallèle de la courbe des taux : Variation dans laquelle les rendements de toutes les échéances évoluent de la même amplitude. La duration effective suppose ce type de déplacement.
Rendements des obligations d’État aujourd’hui
Rendements du Trésor américain par échéance au 2026-11-13 et rendements des obligations d’État à 10 ans dans la zone euro, mis à jour automatiquement : les taux de marché que suivent le prix des obligations, les crédits immobiliers et les produits d’épargne.
- Trésor à 10 ans
- 5,15 %
- Trésor à 2 ans
- 4,88 %
- Trésor à 3 mois
- 4,32 %
- 10 ans moins 2 ans
- +0,27 pt
| Échéance | Rendement | Un mois plus tôt (2026-10-13) | Variation |
|---|---|---|---|
| 1 mois | 4,10 % | 4,10 % | 0 pb |
| 3 mois | 4,32 % | 4,26 % | +6 pb |
| 6 mois | 4,42 % | 4,34 % | +8 pb |
| 1 ans | 4,65 % | 4,48 % | +17 pb |
| 2 ans | 4,88 % | 4,79 % | +9 pb |
| 3 ans | 4,92 % | 4,90 % | +2 pb |
| 5 ans | 4,98 % | 5,00 % | −2 pb |
| 7 ans | 5,05 % | 5,11 % | −6 pb |
| 10 ans | 5,15 % | 5,21 % | −6 pb |
| 20 ans | 5,52 % | 5,60 % | −8 pb |
| 30 ans | 5,47 % | 5,56 % | −9 pb |
Taux d’intérêt moyen payé par le Trésor américain sur sa dette, octobre 2026
Le taux d’intérêt moyen des titres du Trésor américain en circulation, par type de titre, publié chaque mois par le Bureau of the Fiscal Service. Le total évolue lentement : les titres à taux fixe déjà émis gardent le taux auquel ils ont été vendus jusqu’à leur échéance ; les bons et les obligations à taux variable suivent plus vite les taux du marché.
- Dette négociable, octobre 2026
- 3,570 %
- Variation sur 1 an
- +18 pb
| Type de titre | Taux moyen, octobre 2026 | octobre 2025 | Variation |
|---|---|---|---|
| Bons du Trésor (bills) | 4,014 % | 4,075 % | −6 pb |
| Obligations à moyen terme (notes) | 3,399 % | 3,124 % | +28 pb |
| Obligations à long terme (bonds) | 3,483 % | 3,338 % | +15 pb |
| Titres indexés sur l’inflation (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Obligations à taux variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la dette négociable | 3,570 % | 3,393 % | +18 pb |
| Total de la dette portant intérêt | 3,580 % | 3,355 % | +23 pb |
Rendements des obligations d’État à 10 ans dans la zone euro, 2026-09 (France en surbrillance)
Moyenne de la zone euro : 3,93 %
| Pays | Rendement |
|---|---|
| France | 4,44 % |
| Italie | 4,36 % |
| Grèce | 4,22 % |
| Malte | 4,19 % |
| Slovaquie | 4,16 % |
| Lettonie | 4,15 % |
| Belgique | 4,12 % |
| Bulgarie | 4,09 % |
| Estonie | 4,09 % |
| Espagne | 3,93 % |
| Chypre | 3,92 % |
| Slovénie | 3,86 % |
| Portugal | 3,85 % |
| Finlande | 3,80 % |
| Luxembourg | 3,70 % |
| Autriche | 3,69 % |
| Irlande | 3,59 % |
| Croatie | 3,59 % |
| Pays-Bas | 3,56 % |
| Allemagne | 3,47 % |
| Lituanie | 2,88 % |
Dernier chiffre : 2026-11-13 Données mises à jour le 2026-11-13 · à jour
Source : U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Domaine public (œuvre du gouvernement des États-Unis); European Central Bank, long-term interest rate statistics Politique de réutilisation de la BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Œuvre du gouvernement des États-Unis
L’écart entre les taux à 10 ans et à 2 ans et les variations en points de base (1 pb = 0,01 point de pourcentage) sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendements des obligations d’État : États-Unis : tous les chiffres et l’historique
FAQ
Quelle variation de taux dois-je utiliser ? Une variation faible et symétrique, de l'ordre de 25 à 50 pb (0,0025 à 0,005), est la norme. Une variation trop importante nuit à la précision, car la convexité prend alors un poids significatif.
Pourquoi la duration effective est-elle préférable à la duration modifiée ? Parce qu'elle tient compte de la façon dont les flux peuvent évoluer lorsque les taux bougent — un point essentiel pour les obligations remboursables par anticipation et les obligations hypothécaires, dont les prix se comportent de manière non linéaire.
La duration peut-elle être négative pour certaines obligations ? Rarement ; certains produits structurés (comme certaines tranches « intérêts seulement ») peuvent afficher une duration effective négative, ce qui signifie que leur prix augmente quand les taux montent.