実効デュレーションとは?
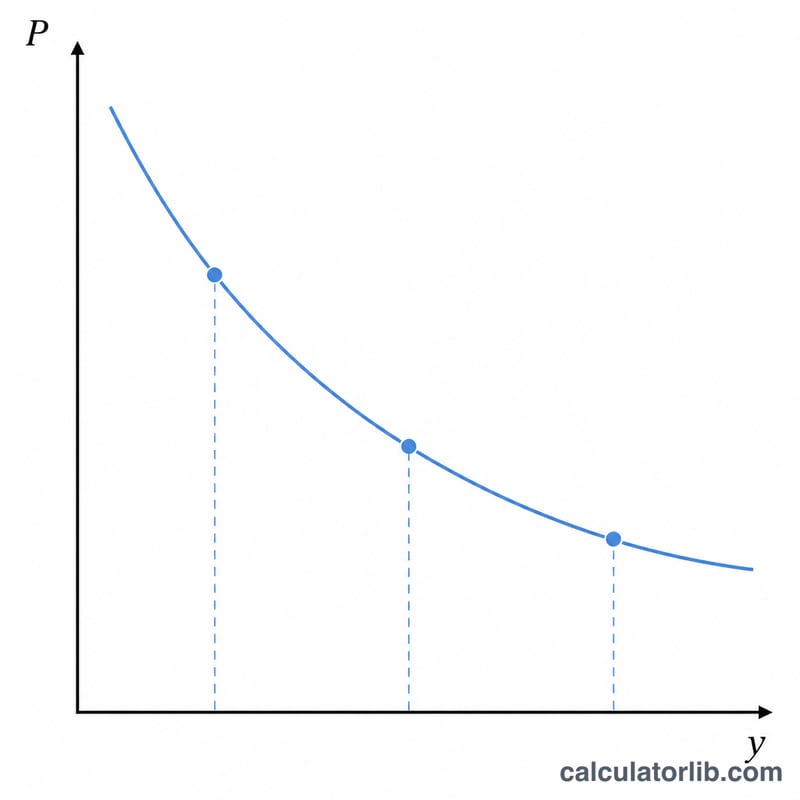
実効デュレーションとは、金利が動いたときに債券価格がどの程度変化すると見込まれるかを「年(年数)」で表した指標です。修正デュレーションと違い、コール条項付き債・プット条項付き債・住宅ローン担保証券(MBS)といったオプション性を持つ債券にも対応できます。これは、固定されたキャッシュフロー・スケジュールから計算するのではなく、わずかな利回り変動を加えた後に観測・モデル化された実際の価格から直接導き出すためです。たとえばデュレーションが6であれば、利回りが1%上昇すると価格はおよそ6%下落すると見込まれます。
この計算ツールの使い方
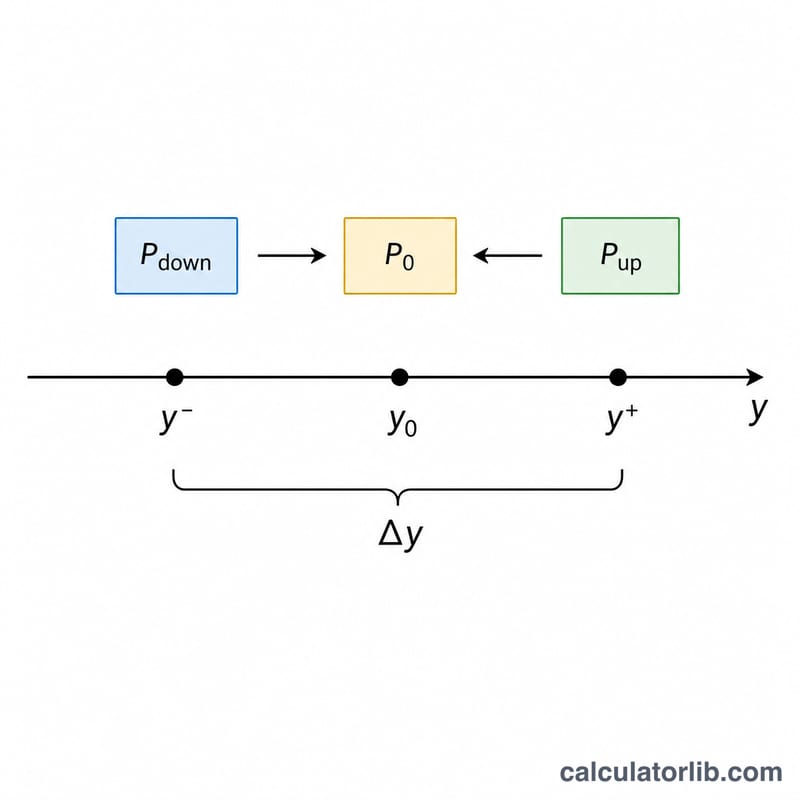
次の4つの値を入力します。利回りが\(\Delta y\)だけ上昇したときの債券価格(\(\text{P}_{\text{up}}\))、利回りが\(\Delta y\)だけ下落したときの価格(\(\text{P}_{\text{down}}\))、現在の価格(\(\text{P}_0\))、そして利回り変動幅\(\Delta y\)を小数で表した値(たとえば50ベーシスポイントなら0.005)です。計算ツールは実効デュレーションと、利回りが1%動いたときの価格変化率の概算を返します。
計算式の解説
計算式は次のとおりです。
$$D_{\text{eff}} = \frac{\text{P}_{\text{down}} - \text{P}_{\text{up}}}{2 \times \text{P}_0 \times \Delta y}$$分子は、利回り下落シナリオと上昇シナリオの間で生じる価格の変動幅全体を表します。これを \(2 \times \text{P}_0 \times \Delta y\) で割ることで、利回り変動1単位あたりに正規化し、さらに元の価格に対する比率へとスケーリングします。その結果、年数として表される値が得られます。
計算例
ある債券が \(\text{P}_0 = 100\) で取引されているとします。利回りが50bp上昇すると価格は \(\text{P}_{\text{up}} = 98.50\) に下落し、利回りが50bp下落すると価格は \(\text{P}_{\text{down}} = 101.60\) に上昇するとします。\(\Delta y = 0.005\) のとき、
$$D_{\text{eff}} = \frac{101.60 - 98.50}{2 \times 100 \times 0.005} = \frac{3.10}{1.00} = 3.10\ \text{年}$$したがって、利回りが1%上昇すると価格はおよそ −3.1% 変動することになります。
本日の国債利回り
2026-11-13時点の日本国債(JGB)の年限別利回り(財務省公表、自動更新)。債券価格、住宅ローン、預金商品が連動する市場金利です。比較のため、米国債とユーロ圏の利回りを下に掲載しています。
- 日本国債10年
- 2.90%
- 日本国債2年
- 1.88%
- 日本国債30年
- 4.04%
- 10年-2年
- +1.02 ポイント
| 年限 | 利回り | 1か月前(2026-10-13) | 変化 |
|---|---|---|---|
| 1年 | 1.66% | 1.66% | +1 bp |
| 2年 | 1.88% | 1.93% | −5 bp |
| 3年 | 1.98% | 2.07% | −8 bp |
| 5年 | 2.26% | 2.37% | −11 bp |
| 7年 | 2.48% | 2.61% | −13 bp |
| 10年 | 2.90% | 3.02% | −12 bp |
| 15年 | 3.45% | 3.55% | −11 bp |
| 20年 | 3.76% | 3.84% | −8 bp |
| 30年 | 4.04% | 4.06% | −3 bp |
| 40年 | 4.07% | 4.06% | +1 bp |
米国債利回り(2026-11-13)
- 米国債10年
- 5.15%
- 米国債2年
- 4.88%
- 米国債3か月
- 4.32%
- 10年-2年
- +0.27 ポイント
米国財務省が債務に支払う平均金利(2026年10月)
発行済みの米国債の平均金利を種類別に示します。財務省財政局(Bureau of the Fiscal Service)が毎月公表しています。既発の固定利付国債は満期まで発行時の金利のままなので、合計はゆっくりとしか動きません。短期国債と変動利付国債は市場金利により早く追随します。
- 市場性国債(2026年10月)
- 3.570%
- 1年間の変化
- +18 bp
| 種類 | 平均金利(2026年10月) | 2025年10月 | 変化 |
|---|---|---|---|
| 短期国債(Bills) | 4.014% | 4.075% | −6 bp |
| 中期国債(Notes) | 3.399% | 3.124% | +28 bp |
| 長期国債(Bonds) | 3.483% | 3.338% | +15 bp |
| 物価連動国債(TIPS) | 1.227% | 0.964% | +26 bp |
| 変動利付国債(FRN) | 4.170% | 3.901% | +27 bp |
| 市場性国債の合計 | 3.570% | 3.393% | +18 bp |
| 利付債務の合計 | 3.580% | 3.355% | +23 bp |
ユーロ圏の10年国債利回り(2026-09)
ユーロ圏平均:3.93%
| 国 | 利回り |
|---|---|
| フランス | 4.44% |
| イタリア | 4.36% |
| ギリシャ | 4.22% |
| マルタ | 4.19% |
| スロバキア | 4.16% |
| ラトビア | 4.15% |
| ベルギー | 4.12% |
| ブルガリア | 4.09% |
| エストニア | 4.09% |
| スペイン | 3.93% |
| キプロス | 3.92% |
| スロベニア | 3.86% |
| ポルトガル | 3.85% |
| フィンランド | 3.80% |
| ルクセンブルク | 3.70% |
| オーストリア | 3.69% |
| アイルランド | 3.59% |
| クロアチア | 3.59% |
| オランダ | 3.56% |
| ドイツ | 3.47% |
| リトアニア | 2.88% |
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Ministry of Finance Japan, Interest Rate (JGB) Public Data License 1.0 (PDL1.0); U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates パブリックドメイン(米国政府の著作物); European Central Bank, long-term interest rate statistics ECBの再利用ポリシー; U.S. Department of the Treasury, Bureau of the Fiscal Service 米国政府の著作物
10年債と2年債の利回り差、およびベーシスポイント(1 bp = 0.01パーセントポイント)での変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- Ministry of Finance Japan, Interest Rate (JGB) — Interest Rate (JGB yield curve, constant maturity)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
よくある質問
利回り変動幅はどのくらいに設定すべき? 25〜50bp(0.0025〜0.005)程度の、小さく左右対称な変動幅を使うのが一般的です。変動幅を大きくし過ぎると、コンベクシティ(凸性)の影響が無視できなくなり、精度が下がります。
なぜ修正デュレーションより実効デュレーションの方が優れているの? 金利が動いたときにキャッシュフロー自体が変化しうる点を織り込めるからです。これは、価格が非線形に動くコール条項付き債やMBSなどでは欠かせない要素です。
デュレーションがマイナスになる債券はある? まれにあります。インタレスト・オンリー・ストリップス(IOストリップス)のような一部の仕組み商品では実効デュレーションがマイナスになることがあり、これは利回りの上昇とともに価格が上がることを意味します。