¿Qué es la duración efectiva?
La duración efectiva mide cuánto se espera que varíe el precio de un bono cuando se mueven los tipos de interés, y se expresa en años. A diferencia de la duración modificada, sirve para bonos con opciones implícitas (rescatables, con opción de venta o titulizaciones hipotecarias), porque se obtiene directamente de los precios observados o modelizados tras pequeñas variaciones del rendimiento, y no de un calendario fijo de flujos de caja. Una duración de 6 significa que una subida de los rendimientos del 1 % haría caer el precio alrededor de un 6 %.
Cómo usar esta calculadora
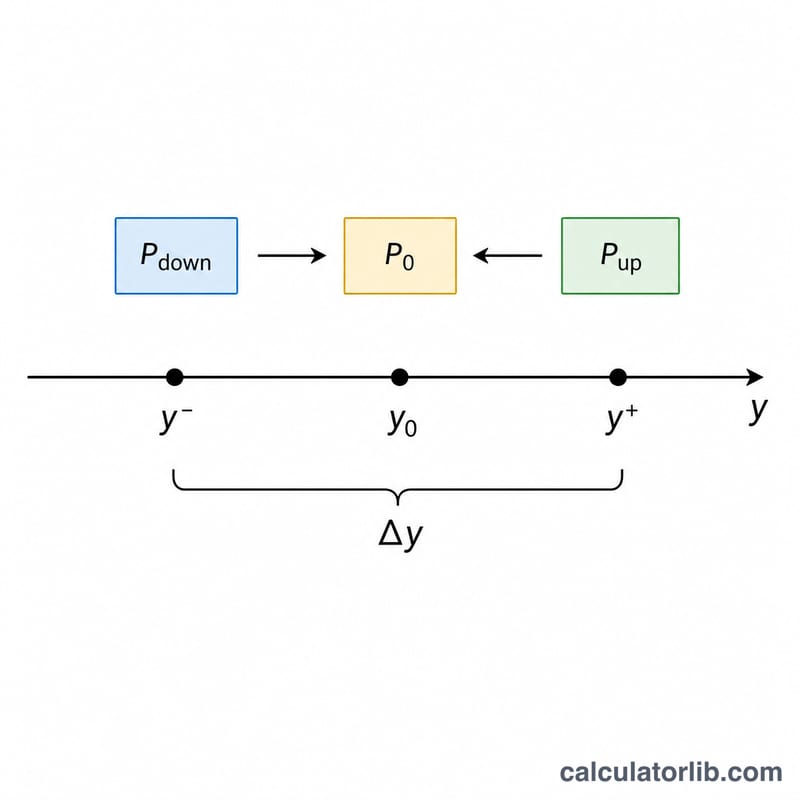
Introduce cuatro valores: el precio del bono si los rendimientos suben en Δy (P_up), su precio si los rendimientos bajan en Δy (P_down), su precio actual (P0) y el tamaño de la variación del rendimiento Δy expresado como decimal (por ejemplo, 0,005 para 50 puntos básicos). La calculadora devuelve la duración efectiva y una estimación de la variación porcentual del precio ante un movimiento del 1 % en los rendimientos.
La fórmula explicada
La ecuación es:
$$D_{\text{eff}} = \frac{\text{P}_{\text{down}} - \text{P}_{\text{up}}}{2 \times \text{P}_0 \times \Delta y}$$
El numerador recoge la oscilación total del precio entre el escenario de rendimientos a la baja y el de rendimientos al alza. Al dividir entre \(2 \times \text{P}_0 \times \Delta y\), esa oscilación se normaliza por unidad de variación del rendimiento y se escala respecto al precio original, lo que da como resultado un valor en años.
Ejemplo resuelto
Supongamos que un bono cotiza a P0 = 100. Si los rendimientos suben 50 pb, el precio baja a P_up = 98,50; si los rendimientos bajan 50 pb, el precio sube a P_down = 101,60. Con Δy = 0,005:
$$D_{\text{eff}} = \frac{101{,}60 - 98{,}50}{2 \times 100 \times 0{,}005} = \frac{3{,}10}{1{,}00} = \textbf{3{,}10 años}$$ Por tanto, una subida del 1 % en los rendimientos movería el precio en torno a un −3,1 %.
Interpretación de tu duración efectiva
La duración efectiva estima cuánto cambia el precio de un bono ante un cambio dado en los rendimientos. Una duración de D implica un cambio de precio de aproximadamente D% por cada movimiento de 1% (100 puntos básicos) en el rendimiento, en dirección opuesta. Un bono con una duración efectiva de 4.1 perdería aproximadamente 4.1% si los rendimientos subieran 1%, y ganaría aproximadamente 4.1% si los rendimientos bajaran 1%. Cuanto mayor sea la duración, mayor será la sensibilidad a los tipos de interés.
La calculadora utiliza la fórmula:
$$D_{\text{eff}} = \frac{P_{\text{down}} - P_{\text{up}}}{2 \times P_0 \times \Delta y}$$
Ejemplo: un bono tiene P0 = 100, un precio de 96.00 si los rendimientos suben 1% (Pup), y un precio de 104.20 si los rendimientos bajan 1% (Pdown), con Δy = 0.01. Entonces \(D_{\text{eff}} = \frac{104.20 - 96.00}{2 \times 100 \times 0.01} = \frac{8.20}{2.00} = \)4.10 años.
Aproximación lineal y convexidad
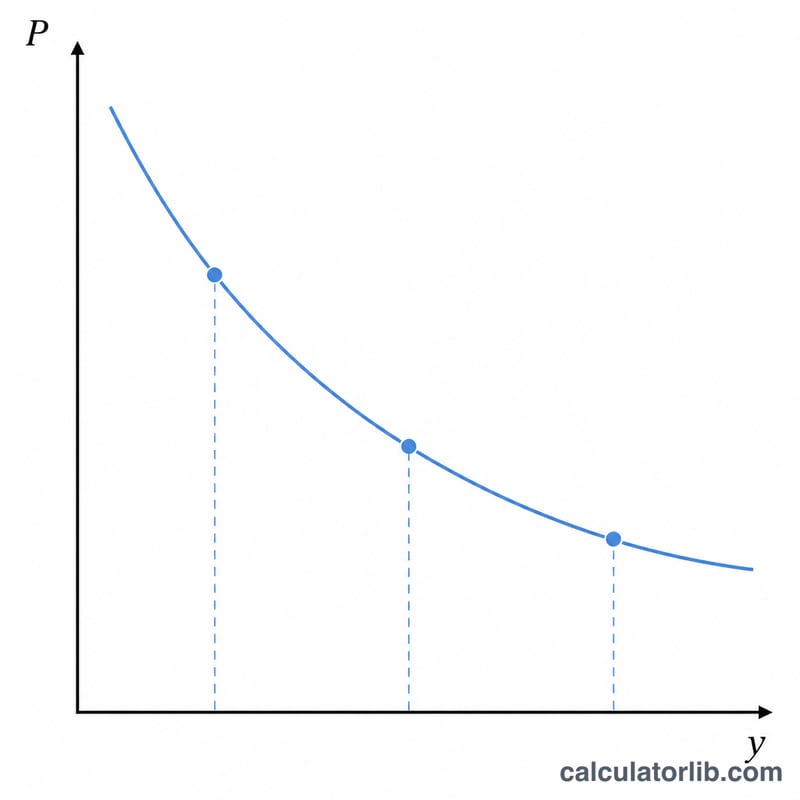
La duración es una aproximación de primer orden (lineal). La relación precio-rendimiento de un bono es curva, por lo que, para movimientos grandes de rendimiento, la estimación de la duración se vuelve menos precisa. Añadir un término de convexidad mejora la estimación:
$$\frac{\Delta P}{P_0} \approx -D_{\text{eff}}\,\Delta y + \tfrac{1}{2}\,C\,(\Delta y)^2$$
Para un bono estándar con convexidad positiva, la duración por sí sola subestima la ganancia cuando los rendimientos bajan y sobrestima la pérdida cuando los rendimientos suben. El efecto crece con el tamaño del movimiento del rendimiento.
Opciones incrustadas
La duración efectiva se calcula a partir de precios producidos por un modelo de valoración que revalora el bono con rendimientos desplazados, por lo que puede reflejar opciones incrustadas. En el caso de un bono amortizable (callable), cuando los tipos bajan, el emisor tiene más probabilidades de amortizarlo, por lo que las ganancias de precio se limitan y la duración efectiva se acorta. Este comportamiento se denomina convexidad negativa. Los valores respaldados por hipotecas se comportan de forma similar debido a las amortizaciones anticipadas. La duración modificada supone que los flujos de caja no cambian cuando cambian los rendimientos, por lo que, en bonos con opciones incrustadas, puede diferir de forma notable de la duración efectiva. En bonos sin opciones, ambas suelen ser muy similares.
Esta es una estimación general basada en los precios que proporcionas, no un consejo de inversión. Los resultados dependen del modelo de valoración y de los supuestos en los que se basan tus precios de entrada.
Rangos típicos de duración efectiva por tipo de bono
Los rangos siguientes son solo orientativos. La duración efectiva real varía según el cupón, el vencimiento, el nivel de rendimiento y las opciones incrustadas que pueda tener. Los cupones más bajos y los rendimientos más bajos suelen dar lugar a una mayor duración para un vencimiento dado.
| Tipo de bono | Duración efectiva orientativa | Notas |
|---|---|---|
| Letras del Tesoro y instrumentos del mercado monetario | Menos de 1 año | Sensibilidad muy baja a los tipos |
| Bonos del Tesoro y corporativos a corto plazo | Alrededor de 1–3 años | Sensibilidad de precio moderada |
| Bonos a plazo intermedio | Alrededor de 3–7 años | Sensibilidad moderada |
| Bonos del Tesoro a largo plazo | Normalmente 15–20+ años | Alta sensibilidad; grandes oscilaciones de precio cuando cambian los rendimientos |
| Valores respaldados por hipotecas | Varía mucho, a menudo aproximadamente 2–6 años | Depende de las amortizaciones anticipadas; la duración puede alargarse cuando suben los tipos y acortarse cuando bajan |
Como contexto general, el Bloomberg US Aggregate Bond Index (un índice de referencia estadounidense de bonos con grado de inversión) ha tenido históricamente una duración efectiva cercana a 6 años, aunque la cifra cambia con el tiempo según los rendimientos del mercado y la composición del índice. Otros países y familias de índices de referencia tienen sus propias duraciones típicas.
Estos rangos son puntos de referencia generales, no predicciones ni asesoramiento.
Términos y variables clave
- Duración efectiva: Medida de la sensibilidad del precio de un bono ante un desplazamiento paralelo de los rendimientos, calculada a partir de precios del modelo cuando los rendimientos suben y bajan. Tiene en cuenta los flujos de caja que pueden cambiar debido a opciones incrustadas.
- Duración modificada: Sensibilidad del precio a los cambios de rendimiento suponiendo que los flujos de caja del bono permanecen fijos. Se deriva de la duración de Macaulay y es adecuada para bonos sin opciones.
- P0 (precio actual): El precio inicial del bono al rendimiento actual.
- Pup: El precio del bono si los rendimientos suben en Δy. El nombre se refiere a la dirección de los rendimientos, no del precio, por lo que normalmente es el precio más bajo.
- Pdown: El precio del bono si los rendimientos bajan en Δy. Normalmente es el precio más alto.
- Δy (cambio de rendimiento): El tamaño del cambio de rendimiento introducido en forma decimal. 1% = 0.01 y 1 punto básico = 0.0001, por lo que un desplazamiento de 50 pb equivale a 0.005.
- Punto básico (pb): Una centésima de punto porcentual (0.01%).
- Opción incrustada: Una característica incorporada al bono, como un derecho de amortización anticipada (call), de venta (put) o de prepago, que puede modificar los flujos de caja del bono según los tipos de interés.
- Convexidad: Medida de la curvatura de la relación precio-rendimiento. Captura cómo cambia la propia duración a medida que varían los rendimientos. Es positiva en la mayoría de los bonos sin opciones y puede ser negativa en bonos amortizables y valores respaldados por hipotecas.
- Desplazamiento paralelo de la curva de rendimientos: Cambio en el que los rendimientos de todos los vencimientos se mueven en la misma cantidad. La duración efectiva supone este tipo de desplazamiento.
Rendimientos de los bonos del Estado hoy
Rendimientos del Tesoro de EE. UU. por plazo al 2026-11-13 y rendimientos de los bonos del Estado a 10 años en la zona euro, actualizados automáticamente: las tasas de mercado que siguen los precios de los bonos, las hipotecas y los productos de ahorro.
- Tesoro a 10 años
- 5,15 %
- Tesoro a 2 años
- 4,88 %
- Tesoro a 3 meses
- 4,32 %
- 10 años menos 2 años
- +0,27 pp
| Plazo | Rendimiento | Un mes antes (2026-10-13) | Variación |
|---|---|---|---|
| 1 m | 4,10 % | 4,10 % | 0 pb |
| 3 m | 4,32 % | 4,26 % | +6 pb |
| 6 m | 4,42 % | 4,34 % | +8 pb |
| 1 a | 4,65 % | 4,48 % | +17 pb |
| 2 a | 4,88 % | 4,79 % | +9 pb |
| 3 a | 4,92 % | 4,90 % | +2 pb |
| 5 a | 4,98 % | 5,00 % | −2 pb |
| 7 a | 5,05 % | 5,11 % | −6 pb |
| 10 a | 5,15 % | 5,21 % | −6 pb |
| 20 a | 5,52 % | 5,60 % | −8 pb |
| 30 a | 5,47 % | 5,56 % | −9 pb |
Tipo de interés medio que paga el Tesoro de EE. UU. por su deuda, octubre de 2026
El tipo de interés medio de los valores del Tesoro de EE. UU. en circulación, por tipo de valor, publicado cada mes por el Bureau of the Fiscal Service. El total cambia despacio: los valores a tipo fijo ya emitidos conservan el tipo al que se vendieron hasta su vencimiento; las letras y las notas a tipo variable siguen antes a los tipos de mercado.
- Deuda negociable, octubre de 2026
- 3,570 %
- Cambio en 1 año
- +18 pb
| Tipo de valor | Tipo medio, octubre de 2026 | octubre de 2025 | Variación |
|---|---|---|---|
| Letras del Tesoro (bills) | 4,014 % | 4,075 % | −6 pb |
| Notas del Tesoro (notes) | 3,399 % | 3,124 % | +28 pb |
| Bonos del Tesoro (bonds) | 3,483 % | 3,338 % | +15 pb |
| Valores protegidos contra la inflación (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Notas a tipo variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la deuda negociable | 3,570 % | 3,393 % | +18 pb |
| Total de la deuda que devenga intereses | 3,580 % | 3,355 % | +23 pb |
Rendimientos de los bonos del Estado a 10 años en la zona euro, 2026-09 (España resaltada)
Promedio de la zona euro: 3,93 %
| País | Rendimiento |
|---|---|
| Francia | 4,44 % |
| Italia | 4,36 % |
| Grecia | 4,22 % |
| Malta | 4,19 % |
| Eslovaquia | 4,16 % |
| Letonia | 4,15 % |
| Bélgica | 4,12 % |
| Bulgaria | 4,09 % |
| Estonia | 4,09 % |
| España | 3,93 % |
| Chipre | 3,92 % |
| Eslovenia | 3,86 % |
| Portugal | 3,85 % |
| Finlandia | 3,80 % |
| Luxemburgo | 3,70 % |
| Austria | 3,69 % |
| Irlanda | 3,59 % |
| Croacia | 3,59 % |
| Países Bajos | 3,56 % |
| Alemania | 3,47 % |
| Lituania | 2,88 % |
Último dato: 2026-11-13 Datos actualizados el 2026-11-13 · vigente
Fuente: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Dominio público (obra del Gobierno de EE. UU.); European Central Bank, long-term interest rate statistics Política de reutilización del BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Obra del Gobierno de EE. UU.
El diferencial entre el rendimiento a 10 años y a 2 años y las variaciones en puntos básicos (1 pb = 0,01 punto porcentual) los calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendimiento de la deuda pública: Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿Qué variación del rendimiento debo usar? Lo habitual es un movimiento pequeño y simétrico, como 25–50 pb (0,0025–0,005). Una variación demasiado grande reduce la precisión, porque la convexidad empieza a pesar.
¿Por qué es mejor la duración efectiva que la modificada? Porque tiene en cuenta cómo pueden cambiar los flujos de caja cuando se mueven los tipos, algo esencial en bonos rescatables e hipotecarios, cuyos precios se comportan de forma no lineal.
¿Puede ser negativa la duración en algunos bonos? En contadas ocasiones; ciertos productos estructurados (como algunos tramos «interest-only») pueden mostrar una duración efectiva negativa, lo que significa que su precio sube cuando aumentan los rendimientos.