Efektif Faiz Oranı Nedir?
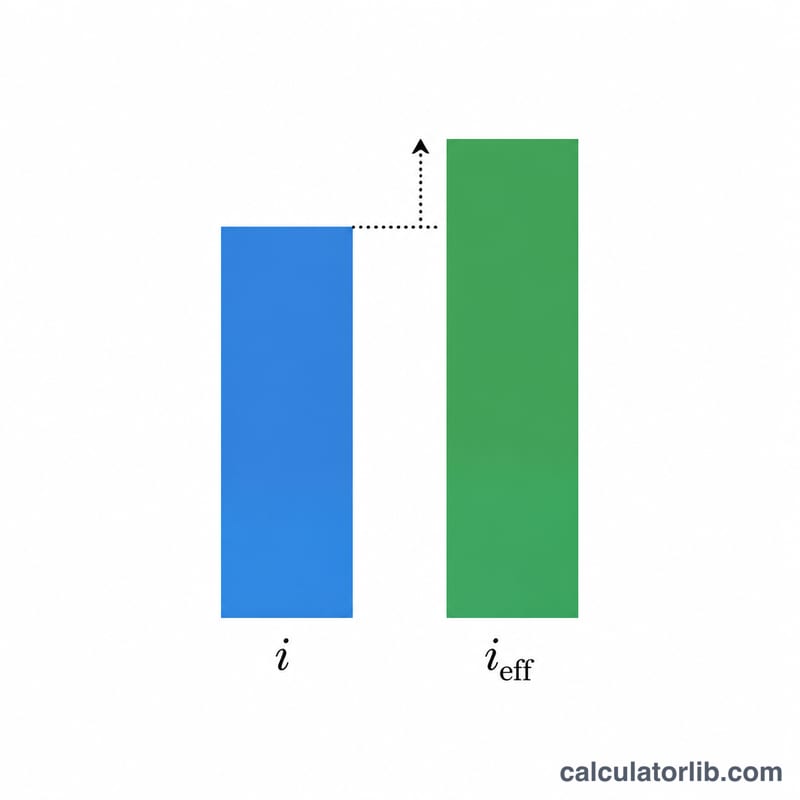
Efektif faiz oranı — efektif yıllık oran (EAR) ya da yıllık getiri oranı (APY) olarak da bilinir — bileşik faizin etkisi hesaba katıldığında gerçekte ödediğiniz veya kazandığınız asıl yıllık faiz oranıdır. İki kredi ya da iki mevduat hesabı aynı nominal oranı duyurabilir; ancak biri aylık, diğeri yıllık bileşik faiz uyguluyorsa sonuçlar oldukça farklı olur. Bu hesaplama aracı, herhangi bir nominal yıllık oranı efektif karşılığına çevirerek ürünleri adil bir zeminde karşılaştırmanızı sağlar.
Nasıl Kullanılır?
Nominal yıllık faiz oranını yüzde olarak girin, ardından faizin ne sıklıkla işlediğini seçin (yıllık, altı aylık, üç aylık, aylık, haftalık veya günlük). Hesaplama aracı efektif yıllık oranı anında gösterir. Faiz ne kadar sık bileşiklenirse, efektif oran nominal oranın o kadar üzerine çıkar.
Formül Açıklaması
Efektif yıllık oran şu şekilde hesaplanır:
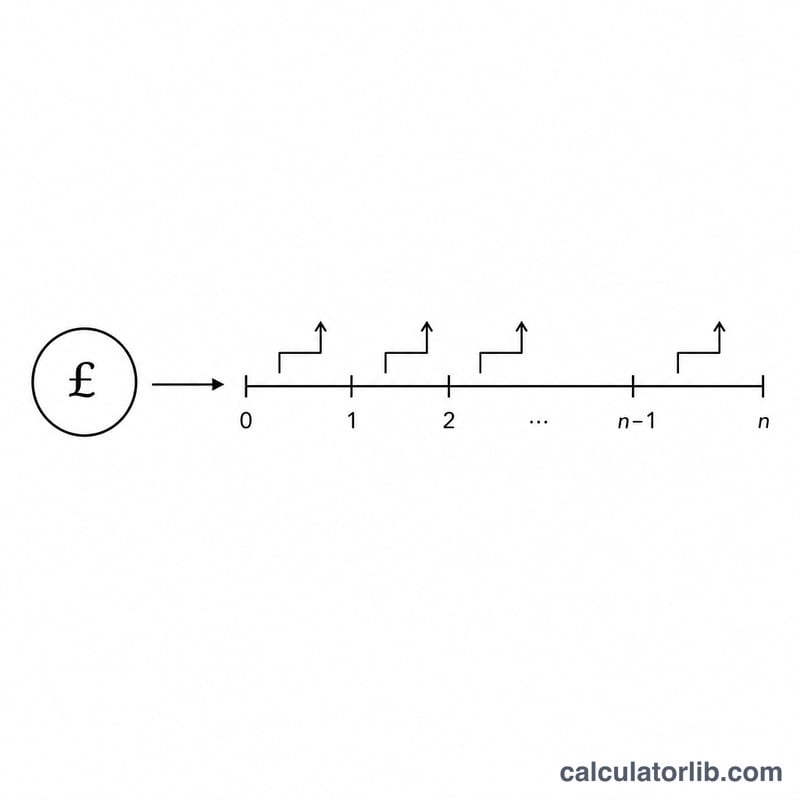
$$i_{\text{eff}} = \left(1 + \frac{i}{n}\right)^{n} - 1$$Burada i ondalık biçimde ifade edilen nominal yıllık oranı, n ise yıldaki bileşik dönem sayısını gösterir. \(i\)'nin \(n\)'e bölünmesi dönem başına oranı verir; büyüme katsayısının \(n\)'inci kuvvetine yükseltilmesi bunu tüm yıla yayar; 1 çıkarılması ise yalnızca faiz kısmını ortaya çıkarır.
Örnek Hesaplama
Bir kredi kartının %12 nominal yıllık oran sunduğunu ve faizin aylık bileşiklendiğini (\(n = 12\)) varsayalım. Bu durumda \(i = 0{,}12\) ve \(i/n = 0{,}01\) olur. Efektif oran
$$(1 + 0{,}01)^{12} - 1 = 1{,}126825 - 1 = 0{,}126825$$yani yaklaşık %12,6825 olarak çıkar. Yani borçlanmanın gerçek maliyeti %12 değil, yıllık olarak %12,68'e daha yakındır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Efektif oran her zaman nominal orandan yüksek midir? Evet, yılda birden fazla bileşik dönem olduğu her durumda öyledir. Yıllık bileşiklemede (\(n = 1\)) efektif ve nominal oranlar birbirine eşittir.
APR ile APY arasındaki fark nedir? APR (yıllık yüzde oranı) genellikle nominal orandır; APY (yıllık getiri oranı) ise bileşik faizi yansıtır ve burada hesaplanan efektif orana eşittir.
Sürekli bileşiklemede ne olur? \(n\) sonsuza doğru büyüdükçe efektif oran \(e^{i} - 1\) değerine yaklaşır; bu da günlük bileşiklemeden biraz daha yüksek bir üst sınırdır.