Karşılık bakiyeli kredide efektif faiz oranı nedir?
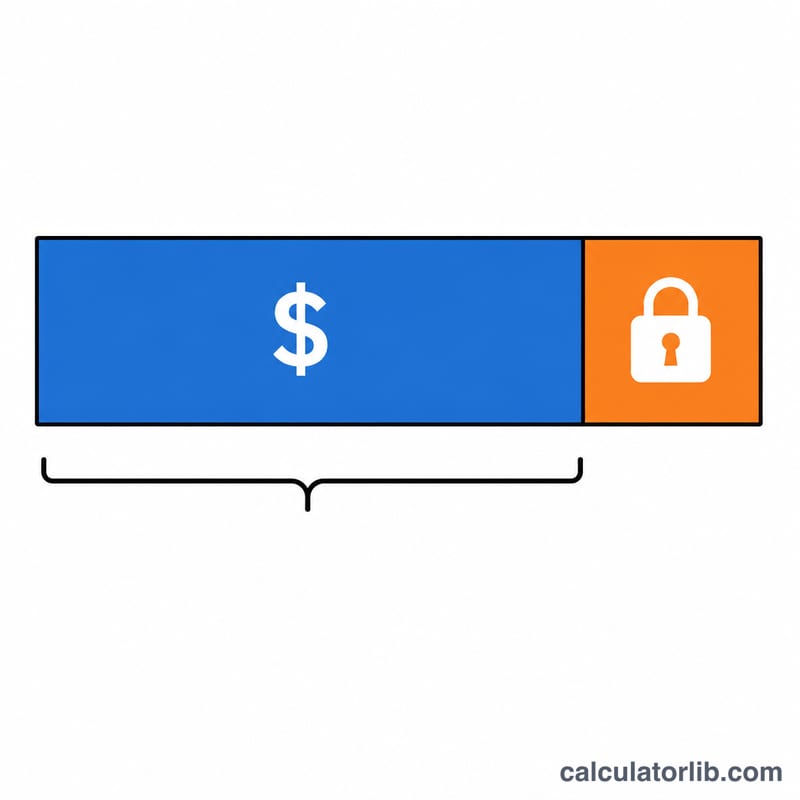
Bir banka kredi verirken, kredi alan kişiden aynı kurumda bloke bir mevduat (yani bir "karşılık bakiyesi") tutmasını isteyebilir. Bu durumda kredi alan, ödünç aldığı paranın tamamını gerçekte kullanamaz; bir kısmı düşük getirili bir mevduat olarak bağlanır. Sonuçta gerçekten kullanabildiğiniz fonun maliyeti, krediye uygulanan nominal faiz oranından daha yüksek olur. Bu hesaplama aracı hem nominal kredi faizini hem de efektif faizi gösterir; böylece aradaki farkı net biçimde görebilirsiniz.
Nasıl kullanılır?
Dört tutarı girin; hepsi aynı zaman dilimine ait ve aynı para birimi cinsinden olmalıdır (orijinal Japon araç 10.000 yenlik birimlerle çalışır, ancak oran içinde sadeleştiği için tutarlı olduğu sürece herhangi bir birim kullanılabilir): krediye uygulanan faiz, ortalama kredi bakiyesi, mevduattan elde edilen faiz ve ortalama bloke mevduat bakiyesi. Bağlamı netleştirmek için açılır menüden uygun dönemi seçin. Hesaplama aracı, nominal kredi faizini ve gerçekte kullanabildiğiniz net fonun efektif faiz oranını verir.
Formülün açıklaması
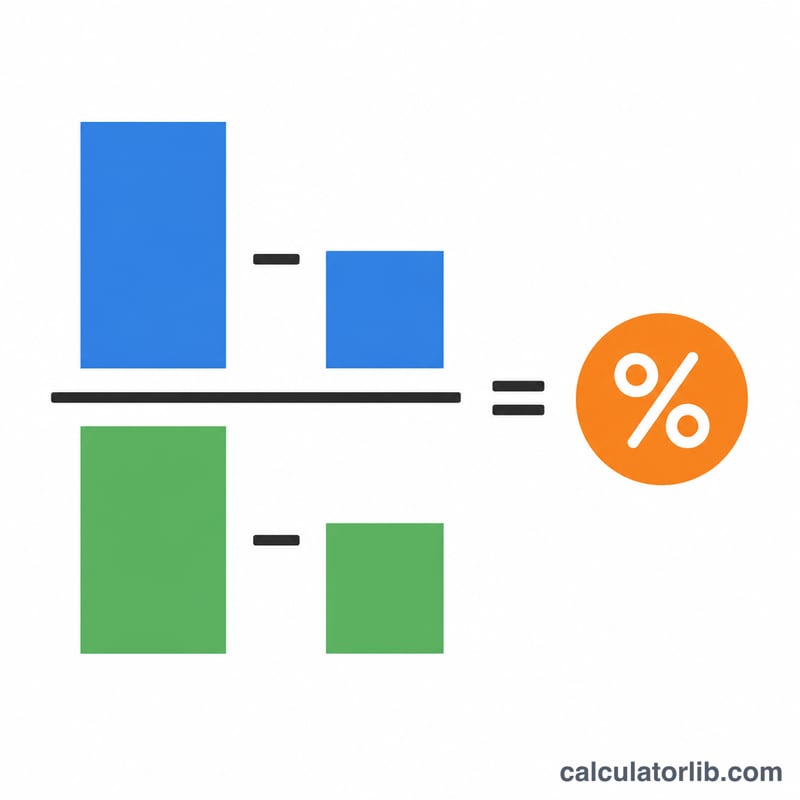
Efektif oran, net faiz maliyetini net kullanılabilir fona oranlar:
$$\text{Efektif oran (\%)} = \frac{\text{Kredi faizi} - \text{Mevduat faizi}}{\text{Kredi bakiyesi} - \text{Mevduat bakiyesi}} \times 100.$$
Gerçekte ödediğiniz tutar (kredi faizi eksi mevduattan geri kazandığınız faiz) kadardır ve gerçekte erişebildiğiniz fon yalnızca (kredi bakiyesi eksi mevduat bakiyesi) kadardır. Birini diğerine böldüğünüzde gerçek maliyet ortaya çıkar. Nominal kredi faizi ise basitçe \(\text{Kredi faizi} / \text{Kredi bakiyesi} \times 100\) şeklindedir.
Örnek hesaplama
Diyelim ki bir yıl boyunca kredi faizi = 100, kredi bakiyesi = 5000, mevduat faizi = 1 ve mevduat bakiyesi = 2000 olsun. Nominal kredi faizi \(100 / 5000 \times 100 = \%2{,}0\) olur. Ancak efektif oran $$\frac{100 - 1}{5000 - 2000} \times 100 = \frac{99}{3000} \times 100 = \%3{,}30$$'dur. Görünen faiz %2,0 olsa da, ödünç alınan 5000'in 2000'ini düşük getirili bir mevduat olarak bloke etmek, gerçekte kullanabildiğiniz 3000'in gerçek maliyetini %3,30'a çıkarır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Dönem seçimi oranı yıllığa çevirir mi? Hayır. Sonuç, girdiğiniz döneme ait orandır. Varsayılan 1 yıllık dönemde sonuç zaten yıllık oran olarak okunur. Daha kısa bir dönemi yıllığa çevirmek için \(12 / \text{ay sayısı}\) ile çarpın.
Efektif oran neden nominal orandan yüksek çıkıyor? Çünkü fonun bir kısmını, kredi faizinden daha düşük getirili bir mevduatta bağlamak, gerçekte kullanabildiğiniz paranın net maliyetini artırır.
Mevduat bakiyesi kredi bakiyesine eşit veya ondan büyükse ne olur? O durumda net kullanılabilir fon sıfır veya negatif olur ve efektif oran tanımsızdır; hesaplama aracı bir sayı yerine uyarı gösterir.