
O que é a taxa de juros efetiva com saldo de compensação?
Quando um banco concede um empréstimo, mas exige que o tomador mantenha um depósito restrito (um "saldo de compensação") na mesma instituição, o tomador não tem, na prática, o uso total do dinheiro emprestado. Parte dele fica retida como um depósito de baixo rendimento. Por isso, o custo real dos recursos que você de fato pode usar é maior do que a taxa nominal do empréstimo. Esta calculadora retorna tanto a taxa nominal do empréstimo quanto a taxa efetiva, para que você veja claramente a diferença.
Como usar
Informe quatro valores, todos medidos no mesmo período e na mesma unidade monetária (a ferramenta japonesa original usa unidades de 10.000 ienes, mas qualquer unidade consistente funciona, pois ela se cancela na razão): os juros cobrados do empréstimo, o saldo médio do empréstimo, os juros recebidos do depósito e o saldo médio do depósito restrito. Escolha o período correspondente na lista suspensa, para referência. A calculadora retorna a taxa nominal do empréstimo e a taxa de juros efetiva sobre os recursos líquidos utilizáveis.
A fórmula explicada
A taxa efetiva mede o custo líquido dos juros em relação aos recursos líquidos utilizáveis:
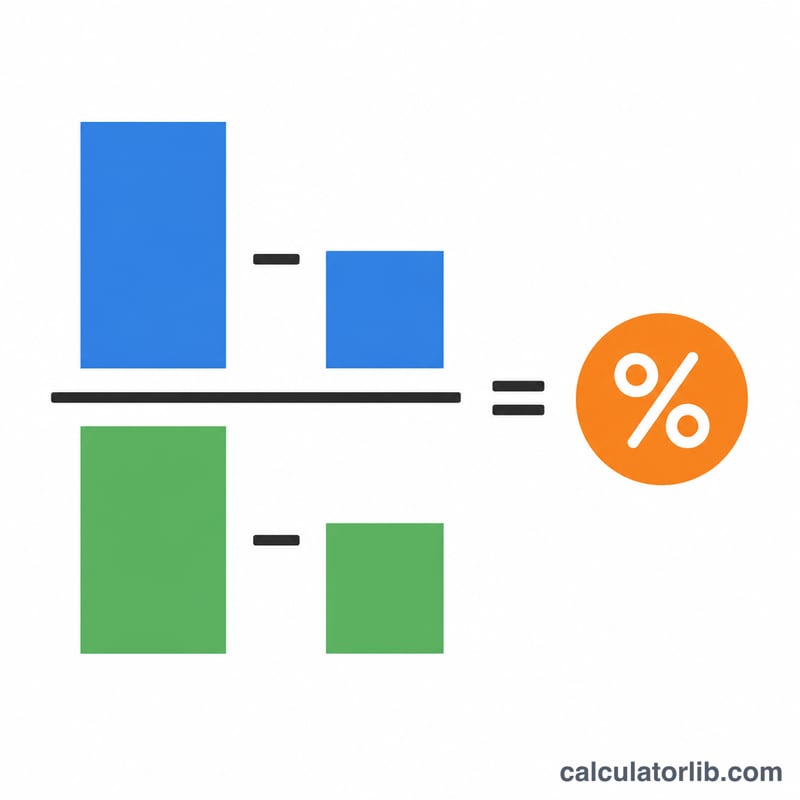
$$\text{Taxa Efetiva} = \frac{\text{Juros do Empréstimo} - \text{Juros do Depósito}}{\text{Saldo do Empréstimo} - \text{Saldo do Depósito}} \times 100\%$$
Você realmente paga (juros do empréstimo menos os juros que recebe de volta do depósito) e realmente tem acesso apenas a (saldo do empréstimo menos saldo do depósito). Dividir um pelo outro dá o custo real. A taxa nominal do empréstimo é simplesmente \(\text{Juros do Empréstimo} / \text{Saldo do Empréstimo} \times 100\).
Exemplo prático
Suponha juros do empréstimo = 100, saldo do empréstimo = 5000, juros do depósito = 1 e saldo do depósito = 2000 ao longo de um ano. A taxa nominal do empréstimo é \(100 / 5000 \times 100 = 2{,}0\%\). Mas a taxa efetiva é $$\frac{100 - 1}{5000 - 2000} \times 100 = \frac{99}{3000} \times 100 = 3{,}30\%.$$ Embora a taxa divulgada seja 2,0%, reter 2000 dos 5000 emprestados como um depósito de baixo rendimento eleva o custo real dos 3000 utilizáveis para 3,30%.
Perguntas frequentes
O período anualiza a taxa? Não. O resultado é a taxa referente ao período que você informou. Com o período padrão de 1 ano, ela já aparece como taxa anual. Para anualizar um período menor, multiplique por \(12 / \text{meses}\).
Por que a taxa efetiva é maior que a taxa nominal? Porque manter recursos parados em um depósito com rendimento menor que a taxa do empréstimo aumenta o custo líquido do dinheiro que você realmente pode usar.
E se o saldo do depósito for igual ou maior que o saldo do empréstimo? Nesse caso, os recursos líquidos utilizáveis são zero ou negativos e a taxa efetiva é indefinida; a calculadora exibe um aviso em vez de um número.









