O que é a taxa de juros efetiva?
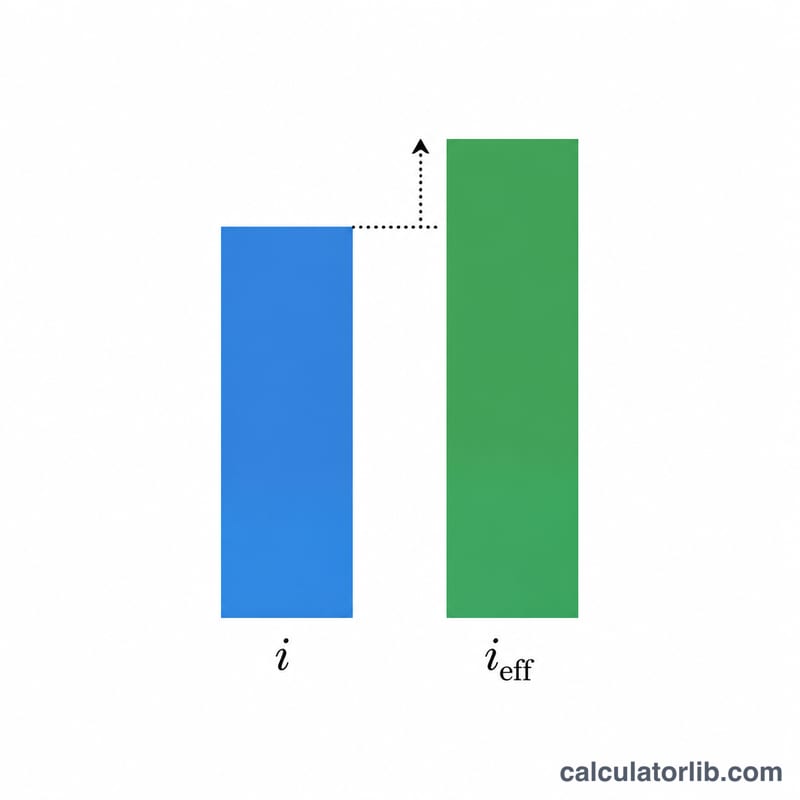
A taxa de juros efetiva — também chamada de taxa efetiva anual (EAR) ou rendimento percentual anual (APY) — é a taxa de juros anual real que você efetivamente paga ou recebe depois de considerar o efeito da capitalização. Dois empréstimos ou duas contas de poupança podem informar a mesma taxa nominal, mas ter resultados muito diferentes se um capitaliza mensalmente e o outro anualmente. Esta calculadora converte qualquer taxa nominal anual na taxa efetiva equivalente para que você possa comparar produtos em pé de igualdade.
Como usar
Informe a taxa de juros nominal anual em porcentagem e escolha com que frequência os juros são capitalizados (anualmente, semestralmente, trimestralmente, mensalmente, semanalmente ou diariamente). A calculadora retorna instantaneamente a taxa efetiva anual. Quanto mais frequente a capitalização, mais a taxa efetiva se eleva acima da taxa nominal.
Explicação da fórmula
A taxa efetiva anual é calculada como $$i_{\text{efet}} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ em que \(i\) é a taxa nominal anual expressa como decimal e \(n\) é o número de períodos de capitalização por ano. Dividir \(i\) por \(n\) dá a taxa por período; elevar o fator de crescimento à potência \(n\) capitaliza essa taxa ao longo de todo o ano; subtrair 1 isola a parcela de juros.
Exemplo prático
Suponha que um cartão de crédito anuncie uma taxa nominal anual de 12% com capitalização mensal (\(n = 12\)). Então \(i = 0{,}12\) e \(i/n = 0{,}01\). A taxa efetiva é $$\left(1 + 0{,}01\right)^{12} - 1 = 1{,}126825 - 1 = 0{,}126825$$ ou cerca de 12,6825%. Portanto, o custo real do empréstimo é mais próximo de 12,68% ao ano, e não de 12%.
Perguntas frequentes
A taxa efetiva é sempre maior que a taxa nominal? Sim, sempre que houver mais de um período de capitalização por ano. Com capitalização anual (\(n = 1\)), as taxas efetiva e nominal são idênticas.
Qual é a diferença entre APR e APY? A APR (taxa percentual anual) normalmente é a taxa nominal, enquanto a APY (rendimento percentual anual) reflete a capitalização e é igual à taxa efetiva calculada aqui.
O que acontece com a capitalização contínua? À medida que \(n\) tende ao infinito, a taxa efetiva se aproxima de \(e^{i} - 1\), um limite um pouco maior que o da capitalização diária.