ما هو سعر الفائدة الفعلي مع الرصيد التعويضي؟
عندما يمنح البنك قرضًا لكنه يشترط على المقترض الاحتفاظ بوديعة مقيّدة (تُسمى «الرصيد التعويضي») لدى المؤسسة نفسها، فإن المقترض لا يستفيد فعليًا من كامل المبلغ المقترض. إذ يُحجَز جزء منه على هيئة وديعة منخفضة العائد. ونتيجةً لذلك تصبح التكلفة الحقيقية للأموال التي يمكنك استخدامها بالفعل أعلى من سعر القرض الاسمي. تعرض لك هذه الحاسبة كلًا من السعر الاسمي للقرض والسعر الفعلي حتى ترى الفرق بوضوح.
كيفية الاستخدام
أدخل أربعة مبالغ، جميعها محسوبة على المدة الزمنية نفسها وبالوحدة النقدية نفسها (الأداة اليابانية الأصلية تستخدم وحدات بمقدار 10,000 ين، لكن أي وحدة متّسقة تفي بالغرض لأنها تُلغى ضمن النسبة): فائدة القرض المحتسبة، ومتوسط رصيد القرض، وفائدة الوديعة المكتسَبة، ومتوسط رصيد الوديعة المقيّدة. اختر المدة المناسبة من القائمة المنسدلة لتوضيح السياق. ستُخرج الحاسبة السعر الاسمي للقرض والسعر الفعلي للفائدة على صافي الأموال المتاحة لك.
شرح المعادلة
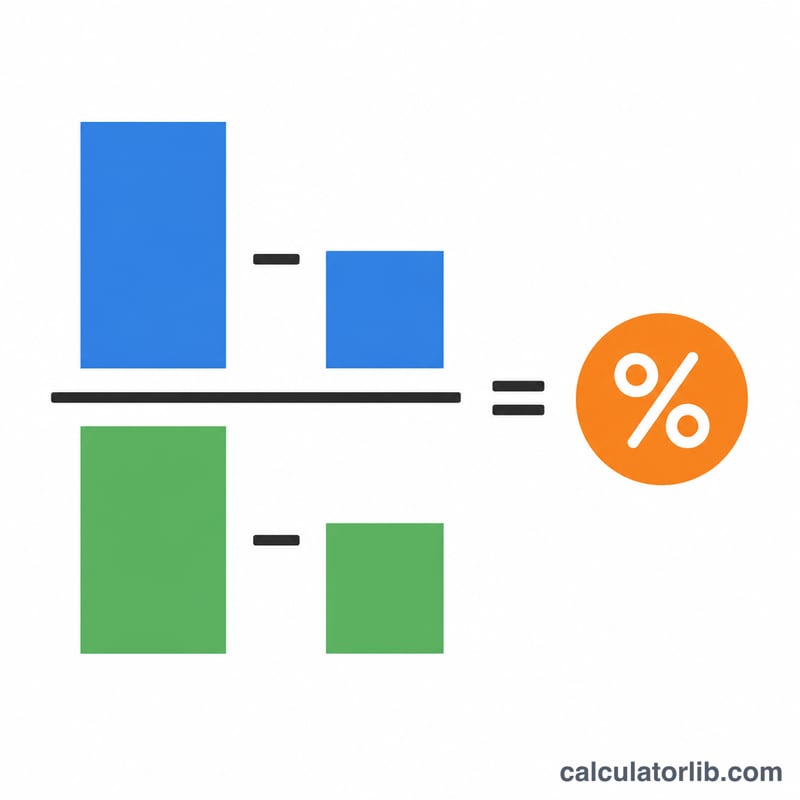
يقيس السعر الفعلي صافي تكلفة الفائدة مقابل صافي الأموال القابلة للاستخدام:
$$\text{السعر الفعلي} (\%) = \frac{\text{فائدة القرض} - \text{فائدة الوديعة}}{\text{رصيد القرض} - \text{رصيد الوديعة}} \times 100$$أنت تدفع فعليًا (فائدة القرض مطروحًا منها الفائدة التي تكسبها على الوديعة)، ولا تملك فعليًا سوى (رصيد القرض مطروحًا منه رصيد الوديعة). وقسمة الأولى على الثانية يمنحك التكلفة الحقيقية. أما السعر الاسمي للقرض فهو ببساطة: \(\text{فائدة القرض} \div \text{رصيد القرض} \times 100\).
مثال تطبيقي
لنفترض أن فائدة القرض = 100، ورصيد القرض = 5000، وفائدة الوديعة = 1، ورصيد الوديعة = 2000 خلال سنة واحدة. عندئذٍ يكون السعر الاسمي للقرض = \(100 \div 5000 \times 100 = 2.0\%\). لكن السعر الفعلي:
$$\frac{100 - 1}{5000 - 2000} \times 100 = \frac{99}{3000} \times 100 = 3.30\%$$ومع أن السعر المعلن هو 2.0%، فإن حجز 2000 من أصل 5000 المقترضة كوديعة منخفضة العائد يرفع التكلفة الحقيقية للمبلغ المتاح وقدره 3000 إلى 3.30%.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تحوّل المدة السعر إلى سنوي؟ لا. تكون النتيجة هي السعر خلال المدة التي أدخلتها. ومع المدة الافتراضية وهي سنة واحدة فإنها تُقرأ بالفعل كسعر سنوي. ولتحويل مدة أقصر إلى سنوي، اضرب الناتج في \(12 \div \text{عدد الأشهر}\).
لماذا يكون السعر الفعلي أعلى من السعر الاسمي؟ لأن حجز أموال بعائد وديعة أقل من سعر القرض يرفع صافي تكلفة المال الذي يمكنك استخدامه فعليًا.
ماذا لو كان رصيد الوديعة مساويًا لرصيد القرض أو أكبر منه؟ عندئذٍ يكون صافي الأموال المتاحة صفرًا أو سالبًا ويصبح السعر الفعلي غير معرّف؛ وتعرض الحاسبة تنبيهًا بدل الرقم.