

ماذا تفعل هذه الحاسبة
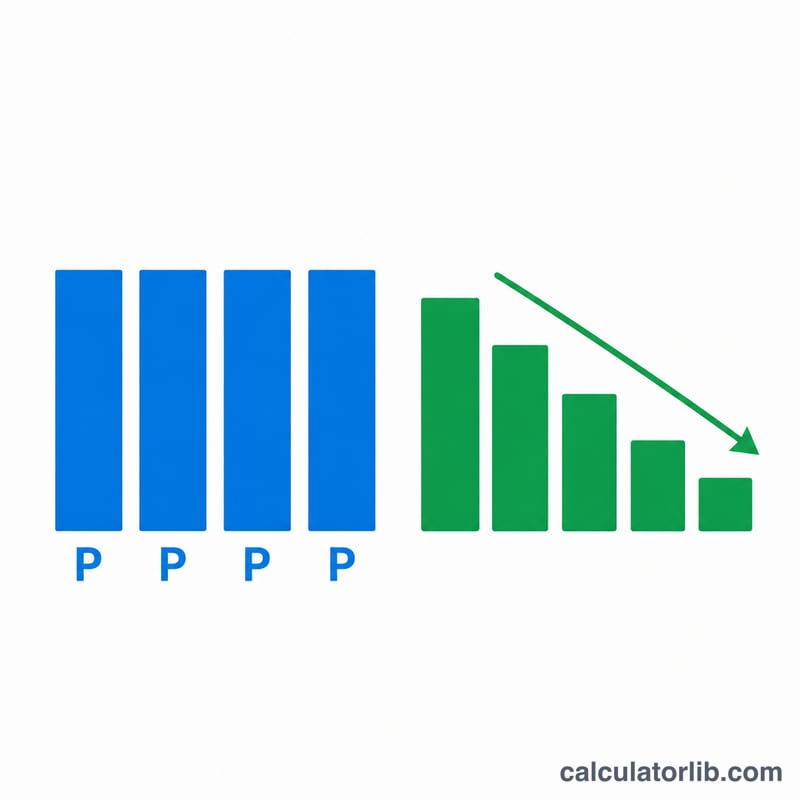
تعرض البنوك وجهات التمويل قروضها بطريقتين مختلفتين تماماً. ففي حالة الفائدة الثابتة (Flat Rate) تُحتسب الفائدة على كامل مبلغ القرض الأصلي طوال مدة التمويل، بغض النظر عن المبلغ الذي سددته بالفعل. أما الفائدة المتناقصة (Reducing Balance) — وهي المستخدمة في معظم القروض العقارية والأقساط الشهرية القياسية — فتُحتسب على الرصيد المتبقي فقط، وهو رصيد يتقلّص مع كل دفعة. ولهذا السبب فإن فائدة ثابتة قدرها 10% مثلاً تكلّفك أكثر بكثير من فائدة متناقصة قدرها 10%. تعرض هذه الحاسبة الطريقتين جنباً إلى جنب، وتقدّر لك السعر الفعلي الحقيقي المختبئ خلف عرض الفائدة الثابتة.
طريقة الاستخدام
أدخل مبلغ القرض (أصل الدين)، ونسبة الفائدة الثابتة المعروضة سنوياً، ومدة القرض بالسنوات. تحسب لك الأداة إجمالي الفائدة الثابتة، والقسط الشهري المكافئ بنظام الرصيد المتناقص عند نفس النسبة الاسمية، إضافة إلى السعر الفعلي التقريبي حتى تتمكن من المقارنة على أساس عادل.
شرح المعادلة
تُحسب الفائدة الثابتة ببساطة عبر المعادلة الفائدة = أصل الدين × النسبة × المدة $$I = P \times r \times t$$ ويكون إجمالي السداد هو أصل الدين مضافاً إليه هذه الفائدة، موزّعاً بالتساوي على الأشهر. أما في نظام الرصيد المتناقص، فيُحتسب القسط الشهري بصيغة الإطفاء القياسية $$\text{القسط} = \frac{P \cdot i (1+i)^n}{(1+i)^n - 1}$$ حيث i هو المعدل الشهري (السنوي ÷ 12) وn هو عدد الأشهر. ويقدّر السعر الفعلي معدل الرصيد المتناقص الذي يكلّف نفس تكلفة الفائدة الثابتة المعروضة.
مثال تطبيقي
افترض أنك اقترضت 100,000 بفائدة ثابتة 10% على مدى 5 سنوات. تكون الفائدة الثابتة $$= 100{,}000 \times 0.10 \times 5 = 50{,}000$$ أي تسدد 150,000 إجمالاً (2,500 شهرياً). أما نفس النسبة 10% بنظام الرصيد المتناقص فتعطي قسطاً شهرياً يقارب 2,125، بإجمالي لا يتجاوز نحو 127,482 — أي أقل بأكثر من 22,000. ويبلغ السعر الفعلي للقرض ذي الفائدة الثابتة قرابة 18%، أي ما يقارب ضعف الرقم المعلن!
المصطلحات الأساسية شرح
- رأس المال
- المبلغ الأصلي المقترض، قبل إضافة أي فائدة. تبدأ جميع حسابات الفائدة من هذا الرقم.
- سعر الفائدة الثابتة
- معدل يتم تطبيقه على رأس المال الأصلي الكامل لكل سنة من سنوات القرض، بغض النظر عن المدفوعات التي تم سدادها. يسهل الإعلان عنه لكنه أغلى مما يبدو.
- معدل الرصيد المتناقص (التناقصي)
- معدل يتم تطبيقه فقط على الرصيد المستحق، الذي ينخفض مع السداد. تنخفض الفائدة المفروضة بمرور الوقت، لذا فإن نفس المعدل الاسمي ينخفض كثيراً عن سعر الفائدة الثابتة.
- EMI (قسط شهري متساوٍ)
- دفعة شهرية ثابتة تغطي الفائدة ورأس المال على قرض برصيد متناقص، محسوبة بحيث يتم سداد القرض بالكامل بنهاية المدة.
- المعدل الاسمي مقابل المعدل الفعلي
- المعدل الاسمي هو الرقم السنوي المُعلن. المعدل الفعلي يعكس التكلفة الحقيقية بمجرد احتساب المضاعفة وهيكل السداد؛ المعدل الفعلي للرصيد المتناقص المكافئ لسعر ثابت يكون عادة ضعف الأول تقريباً.
- مدة القرض
- الطول الإجمالي للقرض، معبراً عنه بالسنوات أو الأشهر. تزيد المدد الأطول من إجمالي الفائدة، وتوسع الفجوة بين الثابتة والمتناقصة.
- الاستهلاك
- عملية سداد القرض من خلال أقساط مجدولة، كل منها مقسم بين الفائدة ورأس المال. الدفعات المبكرة ثقيلة بالفائدة؛ الدفعات اللاحقة ثقيلة برأس المال.
تفسير النتيجة
المعدل الفعلي للقرض الثابت يخبرك ما هو معدل الرصيد المتناقص الذي سينتج عنه نفس إجمالي الفائدة. لأن المعدل الثابت يستمر في فرض رسوم على الأموال التي سددتها بالفعل، فإن معدل الرصيد المتناقص المعادل أعلى بكثير — عادة في نطاق 1.8 إلى 1.9 مرات من المعدل الثابت المُعلن للقروض متعددة السنوات. لذا يمكن أن يتصرف معدل ثابت "منخفض" بنسبة 10٪ مثل معدل رصيد متناقص بنسبة 18-19٪.
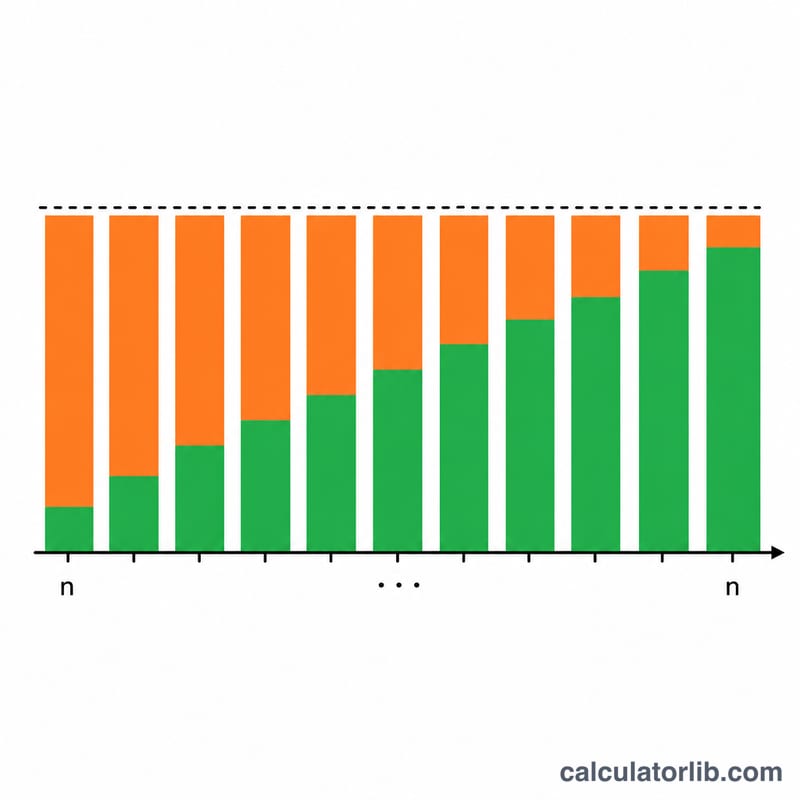
إجمالي الفائدة يختلف بين الطريقتين لسبب واحد: الأساس الذي يتم تطبيق المعدل عليه. الفائدة الثابتة تستخدم رأس المال الأصلي الثابت؛ الفائدة المتناقصة تستخدم الرصيد المستحق المتناقص. في منتصف المدة قد تكون مديناً بأقل من نصف رأس المال، لكن القرض الثابت لا يزال يفرض فائدة كما لو أن المبلغ الكامل كان مستحقاً.
عند مقارنة العروض، حول كل شيء إلى نفس الأساس قبل القرار. إذا اقتبس المقرض معدل ثابت، استخدم الرقم الفعلي هنا لمقارنته بشكل عادل مقابل عرض رصيد متناقص أو APR. يمكنك أيضاً تحويل معدل اسمي إلى معدل سنوي حقيقي باستخدام حاسبة المعدل السنوي الفعلي (APY) عندما تكون تكرار المضاعفة مهمة.
الرقم الفعلي الذي يتم إنتاجه هنا هو تقريب مخصص للمقارنة فقط. تعتمد التكاليف الفعلية على تكرار الدفع الدقيق واتفاقيات العد أيام والرسوم والتأمين وأي تقريب يطبقه المقرض، لذا تأكد دائماً من الأرقام التعاقدية. هذه معلومات عامة تعليمية وليست نصيحة مالية مخصصة — استشر متخصصاً مؤهلاً قبل الالتزام بقرض.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أسعار الفائدة المصرفية في فيتنام
متوسط ما تتقاضاه البنوك التجارية في فيتنام من المقترضين وما تدفعه للمدخرين، وفق ما يبلغ به البنك المركزي البنك الدولي (أرقام سنوية).
- سعر الإقراض 2023
- 9.32%
- سعر الإيداع 2023
- 4.78%
- سعر الفائدة الحقيقي 2023
- 7.01%
- الإقراض ناقص الإيداع 2023
- 4.54 نقطة مئوية
| السنة | سعر الإقراض | سعر الإيداع |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
سعر الفائدة الحقيقي هو سعر الإقراض بعد تعديله بالتضخم (مُكمِّش الناتج المحلي الإجمالي). قد يختلف السعر الذي يعرضه عليك بنك بعينه.
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; The World Bank Group CC BY 4.0; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تكون الفائدة الثابتة أغلى؟ لأنك تستمر في دفع فائدة على مبالغ سبق أن سددتها. أما في نظام الرصيد المتناقص فتنخفض الفائدة كلما انخفض الرصيد.
هل السعر الفعلي دقيق تماماً؟ إنه تقدير قريب يهدف إلى المقارنة السريعة؛ أما النسبة السنوية الفعلية (APR) الدقيقة فتعتمد على الرسوم وأسلوب احتساب الفائدة المركّبة.
أيهما أفضل لي؟ غالباً ما يكون السعر المتناقص الأقل أرخص من فائدة ثابتة مماثلة أو حتى أقل. لذا احرص دائماً على تحويل عروض الفائدة الثابتة قبل المقارنة بينها.
















