

À quoi sert ce calculateur
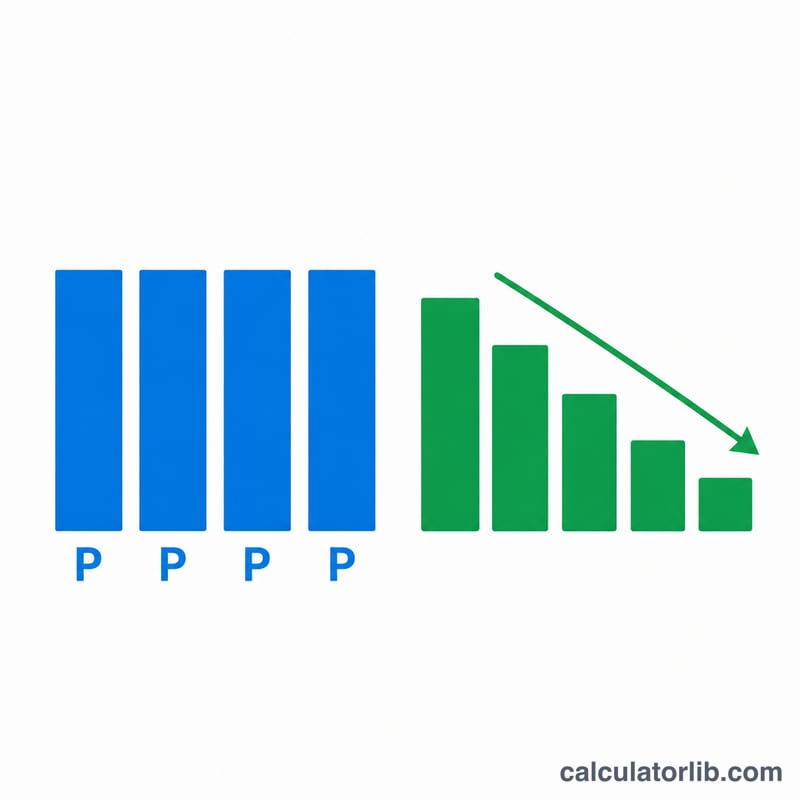
Les organismes prêteurs affichent les taux de deux manières très différentes. Un taux fixe (dit aussi « flat rate ») applique les intérêts sur la totalité du montant emprunté pendant toute la durée du prêt, peu importe ce que vous avez déjà remboursé. Un taux dégressif (utilisé pour la plupart des crédits immobiliers et des prêts amortissables classiques en France) ne calcule les intérêts que sur le capital restant dû, qui diminue à chaque mensualité. C'est pourquoi un taux fixe de 10 %, par exemple, vous coûte bien plus cher qu'un taux dégressif de 10 %. Ce calculateur affiche les deux côte à côte et estime le véritable taux effectif dissimulé derrière une offre à taux fixe.
Comment l'utiliser
Saisissez le montant du prêt (le capital), le taux fixe annoncé par an et la durée du prêt en années. Le calculateur détermine le total des intérêts au taux fixe, la mensualité équivalente d'un prêt amortissable au même taux nominal, ainsi qu'un taux effectif approximatif, afin de comparer ce qui est réellement comparable.
La formule expliquée
Les intérêts à taux fixe se calculent simplement avec \(I = C \times t \times n\). Le remboursement total correspond au capital majoré de ces intérêts, réparti à parts égales sur l'ensemble des mois. Pour le taux dégressif, la mensualité repose sur la formule d'amortissement classique $$\text{Mensualité} = \frac{C \cdot i (1+i)^n}{(1+i)^n - 1}$$ où \(i\) est le taux mensuel (taux annuel ÷ 12) et \(n\) le nombre de mois. Le taux effectif estime le taux dégressif qui reviendrait au même coût que le taux fixe annoncé.
Exemple chiffré
Empruntez 100 000 à un taux fixe de 10 % sur 5 ans. Intérêts au taux fixe $$= 100\,000 \times 0{,}10 \times 5 = 50\,000$$ soit un remboursement total de 150 000 (2 500 par mois). Ces mêmes 10 % appliqués en taux dégressif donnent une mensualité d'environ 2 125, pour un total d'à peine 127 482 environ, soit plus de 22 000 d'économie. Le taux effectif du prêt à taux fixe avoisine 18 %, presque le double du taux affiché.
Termes clés expliqués
- Principal
- Le montant initial emprunté, avant l'ajout d'intérêts. Tous les calculs d'intérêts commencent à partir de ce chiffre.
- Taux d'intérêt fixe
- Un taux appliqué au principal original complet chaque année du prêt, indépendamment des remboursements effectués. Simple à annoncer mais plus cher qu'il n'y paraît.
- Taux de solde décroissant (diminution progressive)
- Un taux appliqué uniquement au solde restant dû, qui diminue au fur et à mesure de vos remboursements. Les intérêts facturés baissent avec le temps, de sorte que le même taux nominal coûte beaucoup moins cher qu'un taux fixe.
- EMI (Mensualité équivalente)
- Un paiement mensuel fixe couvrant à la fois les intérêts et le principal d'un prêt à solde décroissant, calculé de sorte que le prêt soit entièrement remboursé à la fin de la durée.
- Taux nominal vs taux effectif
- Le taux nominal est le chiffre annuel cité. Le taux effectif reflète le coût réel une fois que la composition et la structure de remboursement sont prises en compte ; le taux effectif à solde décroissant équivalent à un taux fixe est généralement près de deux fois supérieur.
- Durée du prêt
- La longueur totale du prêt, exprimée en années ou en mois. Les durées plus longues augmentent l'intérêt total et élargissent l'écart entre taux fixe et taux décroissant.
- Amortissement
- Le processus de remboursement d'un prêt par versements programmés, chacun divisé entre intérêts et principal. Les premiers paiements sont lourds en intérêts ; les derniers paiements sont lourds en principal.
Interpréter votre résultat
Le taux effectif d'un prêt à taux fixe vous indique quel taux à solde décroissant produirait le même intérêt total. Parce qu'un taux fixe continue à facturer des intérêts sur l'argent que vous avez déjà remboursé, le taux équivalent à solde décroissant est sensiblement plus élevé — généralement dans la fourchette de 1,8 à 1,9 fois le taux fixe cité pour les prêts de plusieurs années. Ainsi, un taux fixe « bas » de 10 % peut se comporter comme un taux à solde décroissant de 18-19 %.
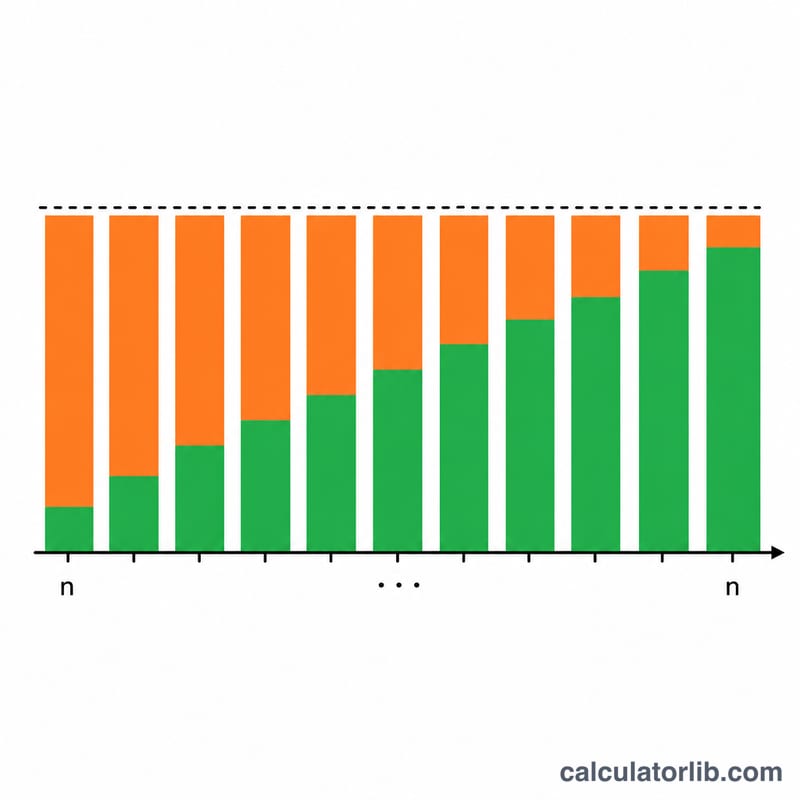
L'intérêt total diffère entre les deux méthodes pour une seule raison : la base à laquelle le taux est appliqué. L'intérêt fixe utilise le principal original constant ; l'intérêt à solde décroissant utilise le solde restant dû décroissant. À la moitié de la durée, vous devrez peut-être moins que la moitié du principal, mais un prêt à taux fixe facture toujours des intérêts comme si le montant complet était restant dû.
Lors de la comparaison des offres, convertissez tout sur la même base avant de décider. Si un prêteur cite un taux fixe, utilisez le chiffre effectif ici pour le comparer équitablement à un devis à solde décroissant ou APR. Vous pouvez également convertir un taux nominal en un taux annualisé réel avec une calculatrice de taux annuel effectif (APY) quand la fréquence de composition compte.
Le chiffre effectif produit ici est une approximation destinée à la comparaison uniquement. Les coûts réels dépendent de la fréquence exacte des paiements, des conventions de comptage des jours, des frais, de l'assurance et de tout arrondi appliqué par le prêteur, donc confirmez toujours les chiffres contractuels. Ceci est une information générale à titre éducatif, pas un conseil financier personnalisé — consultez un professionnel qualifié avant de vous engager dans un prêt.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Taux d’intérêt bancaires : Viêt Nam
Ce que les banques commerciales (Viêt Nam) facturent en moyenne aux emprunteurs et versent aux épargnants, selon les données que la banque centrale transmet à la Banque mondiale (chiffres annuels).
- Taux débiteur 2023
- 9,32 %
- Taux de dépôt 2023
- 4,78 %
- Taux d’intérêt réel 2023
- 7,01 %
- Écart débiteur − dépôt 2023
- 4,54 pt
| Année | Taux débiteur | Taux de dépôt |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Le taux d’intérêt réel est le taux débiteur corrigé de l’inflation (déflateur du PIB). Le taux que vous propose une banque donnée peut être différent.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi un taux fixe revient-il plus cher ? Vous continuez à payer des intérêts sur de l'argent que vous avez déjà remboursé. Avec le taux dégressif, les intérêts baissent à mesure que le capital restant dû diminue.
Le taux effectif est-il exact ? Il s'agit d'une approximation fiable, conçue pour une comparaison rapide. Le TAEG exact dépend des frais et des conventions de calcul des intérêts composés.
Quelle option choisir ? Un taux dégressif plus bas est presque toujours moins cher qu'un taux fixe similaire, voire inférieur. Convertissez toujours une offre à taux fixe avant de la comparer.
















